Prévisionnel financier Excel gratuit : 4 tableaux pour éviter les impasses de trésorerie
Un prévisionnel financier Excel gratuit doit vous permettre de saisir vos hypothèses et d’obtenir quatre tableaux cohérents : compte de résultat, bilan, plan de financement et trésorerie mensuelle. Avant de télécharger un fichier, vérifiez surtout qu’il correspond à votre régime fiscal et qu’il intègre les délais de paiement. Un modèle simple mais adapté sera plus utile qu’un classeur sophistiqué dont vous ne maîtrisez pas les calculs.
Choisir un fichier gratuit réellement adapté à votre projet
Des modèles sont proposés notamment par Le Coin des Entrepreneurs, L-Expert-Comptable, Morpheus Formation et Swapn. Rendez-vous sur leurs sites respectifs pour consulter les conditions de téléchargement et la notice du fichier. Vérifiez ce qui est effectivement gratuit : le classeur, son utilisation complète ou seulement une première simulation. Aucun fichier téléchargeable n’est joint à cet article.
Calculer le seuil de rentabilité
Estimez le chiffre d’affaires annuel nécessaire pour couvrir vos charges fixes.
Chiffre d’affaires annuel nécessaire pour atteindre l’équilibre
Formule : seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables converti en valeur décimale (pourcentage ÷ 100).
Cette estimation dépend des hypothèses saisies et constitue une approche simplifiée. Elle suppose notamment que le taux de marge reste constant sur le chiffre d’affaires considéré.
Pour une création d’entreprise, une projection sur 3 ans constitue une base courante, avec une trésorerie détaillée mois par mois, idéalement sur 36 mois. Une projection sur 3 à 5 ans peut être pertinente lorsque les investissements ou la montée en puissance commerciale s’étalent davantage.
| Modèle à examiner | Point distinctif | Vérification prioritaire |
|---|---|---|
| Le Coin des Entrepreneurs | Présentation des saisies et des tableaux financiers | Adéquation des paramètres sociaux et fiscaux au projet |
| L-Expert-Comptable | Modèle limité à l’impôt sur les sociétés | Compatibilité avec votre régime d’imposition |
| Morpheus Formation | Projection annoncée sur 3 à 5 ans, organisée en trois onglets principaux | Niveau de détail mensuel et personnalisation possible |
| Swapn | Trois années de bilan et trésorerie sur 36 mois | Traitement des particularités de votre activité |
Un modèle conçu pour une société à l’IS ne convient pas automatiquement à une entreprise individuelle ou à une micro-entreprise. Pour une reprise, il doit aussi permettre d’intégrer la situation initiale : stocks, créances, dettes et actifs repris.
Côté technique, contrôlez le format XLS ou XLSX, la version d’Excel requise et la présence éventuelle de macros. Ne les activez pas sans connaître leur utilité et la provenance du fichier. Conservez un exemplaire vierge, puis testez les calculs dans votre logiciel : une ouverture réussie ne garantit pas une compatibilité parfaite.
Exiger quatre tableaux qui répondent à quatre décisions
Le prévisionnel financier constitue la partie chiffrée du business plan. Celui-ci présente aussi le marché, l’offre, l’équipe et la stratégie commerciale. Le prévisionnel n’est pas, en règle générale, une obligation légale autonome lors d’une création, mais il est couramment demandé pour obtenir un financement.
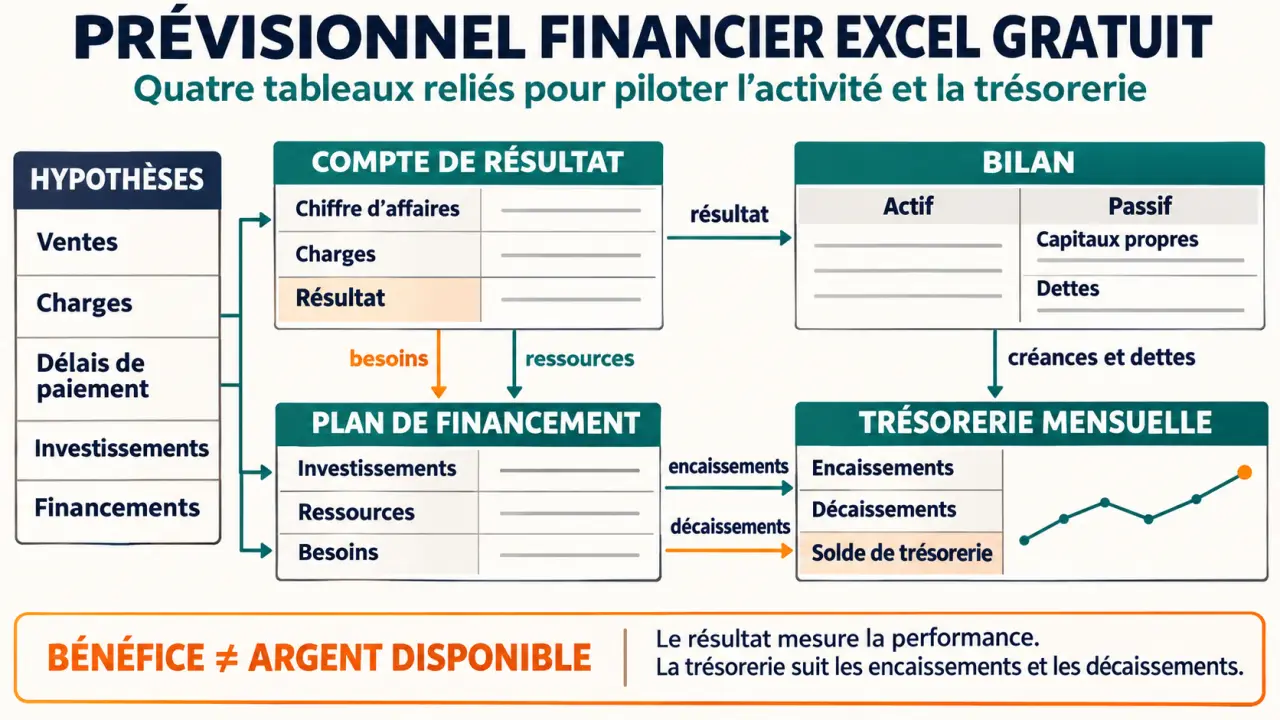
| Tableau | Ce qu’il présente | Décision facilitée |
|---|---|---|
| Compte de résultat prévisionnel | Produits, charges et résultat sur chaque exercice, normalement annuel | Vérifier la rentabilité de l’activité |
| Bilan prévisionnel | Actifs, capitaux propres et dettes à une date donnée | Apprécier la structure financière |
| Plan de financement | Besoins durables et ressources mobilisées, au démarrage puis sur la période | Dimensionner les apports et les emprunts |
| Budget de trésorerie mensuel | Encaissements, décaissements et solde disponible | Anticiper les mois difficiles |
Un bénéfice ne signifie pas que l’argent est disponible. Une vente peut contribuer au résultat alors que le client n’a pas encore payé. À l’inverse, un emprunt augmente la trésorerie sans constituer du chiffre d’affaires. C’est pourquoi les quatre tableaux doivent être reliés, et non construits comme des documents indépendants.
Les graphiques et la synthèse financière facilitent la lecture, mais ne remplacent pas ces états. Privilégiez un fichier dans lequel les cellules de saisie sont identifiées et les formules protégées contre les modifications accidentelles.
Renseigner les hypothèses dans le bon ordre
Partir des ventes réalisables, pas du revenu souhaité
Commencez par la date de lancement, le statut, le régime fiscal et le traitement de la TVA. Construisez ensuite le chiffre d’affaires avec une formule vérifiable : quantités vendues × prix unitaire. Pour une activité de conseil, utilisez les jours facturables et le tarif journalier ; pour un commerce, le nombre de ventes et le panier moyen. Répartissez ces ventes selon la saisonnalité et la progression attendue.
Construisez votre plan de trésorerie prévisionnel : Un guide officiel et un modèle gratuit pour préparer les prévisions financières de votre projet de création d’entreprise.
Considérez le classeur comme une toile : chaque montant doit être relié à une pièce justificative. Ajoutez un onglet « Hypothèses » avec, pour chaque poste, son origine, sa date et son degré d’incertitude : devis fournisseur, tarif testé, contrat signé ou estimation. Cette traçabilité permet de repérer immédiatement quels fils retendre lorsqu’un prix ou un délai change, sans reconstruire tout le prévisionnel.
Ajouter les coûts complets et les décalages de paiement
Renseignez les achats directement liés aux ventes, puis les frais généraux : loyer, assurance, logiciels, comptabilité, communication, transport et entretien. Intégrez les salaires, la rémunération du dirigeant et les cotisations sociales selon leur régime applicable. Prévoyez également les taxes, dont la CFE selon votre situation, et les échéances fiscales.
Lorsque la TVA est récupérable, le compte de résultat est généralement construit hors taxes, tandis que la trésorerie suit les règlements TTC et les versements ou remboursements de TVA. Si elle n’est pas récupérable, son traitement diffère. Saisissez les délais clients et fournisseurs : facturer aujourd’hui ne signifie pas encaisser aujourd’hui.
Séparer investissements, charges et financements
Inscrivez les équipements et autres immobilisations avec leur date d’achat et leur durée d’utilisation. Leur paiement affecte la trésorerie ; leur amortissement répartit leur coût dans le résultat. Pour les emprunts, distinguez les intérêts, qui constituent une charge, du remboursement du capital, qui réduit la dette et la trésorerie.
Ajoutez les apports, comptes courants d’associés et subventions, avec leurs dates de disponibilité. Une aide espérée ne doit pas être traitée comme une ressource acquise. Le financement initial doit couvrir les investissements, mais aussi les stocks, les frais de lancement et les premiers décalages d’encaissement.
Lire les résultats avant de transmettre le dossier
Examinez d’abord la marge : les ventes couvrent-elles suffisamment les coûts variables pour financer les charges fixes ? Le seuil de rentabilité correspond, dans une approche simple, aux charges fixes divisées par le taux de marge sur coûts variables. Il indique le chiffre d’affaires nécessaire pour atteindre l’équilibre.
Contrôlez ensuite le besoin en fonds de roulement, ou BFR : stocks et créances clients, diminués des dettes d’exploitation. Une croissance rapide peut augmenter ce besoin et absorber les liquidités. La capacité d’autofinancement, ou CAF, mesure la ressource potentielle générée par l’activité, après retraitement des éléments sans effet monétaire ; elle ne correspond pas au solde bancaire.
Testez trois scénarios : réaliste, optimiste et pessimiste. Faites varier les volumes, la marge, la date de lancement ou les délais d’encaissement. Regardez le point le plus bas de trésorerie, pas seulement le solde de fin d’année. S’il devient négatif, chiffrez une réponse : apport supplémentaire, investissement différé, acompte client ou financement adapté.
- Vérifiez l’équilibre du bilan et la concordance des soldes de trésorerie.
- Recherchez les formules écrasées, doubles saisies et charges oubliées.
- Justifiez les principales hypothèses par des documents datés.
- Contrôlez la lisibilité de l’export PDF avant transmission.
Une relecture par un expert-comptable aide à sécuriser les traitements fiscaux, sociaux et comptables ; elle ne garantit ni les ventes ni l’accord d’une banque. Si votre activité exige des calculs complexes ou des mises à jour fréquentes, une application spécialisée peut être préférable au fichier gratuit. Après le lancement, comparez chaque mois le prévisionnel au réalisé pour corriger rapidement les écarts.