Comptabilisation RFA : les écritures à passer avec ou sans avoir à la clôture
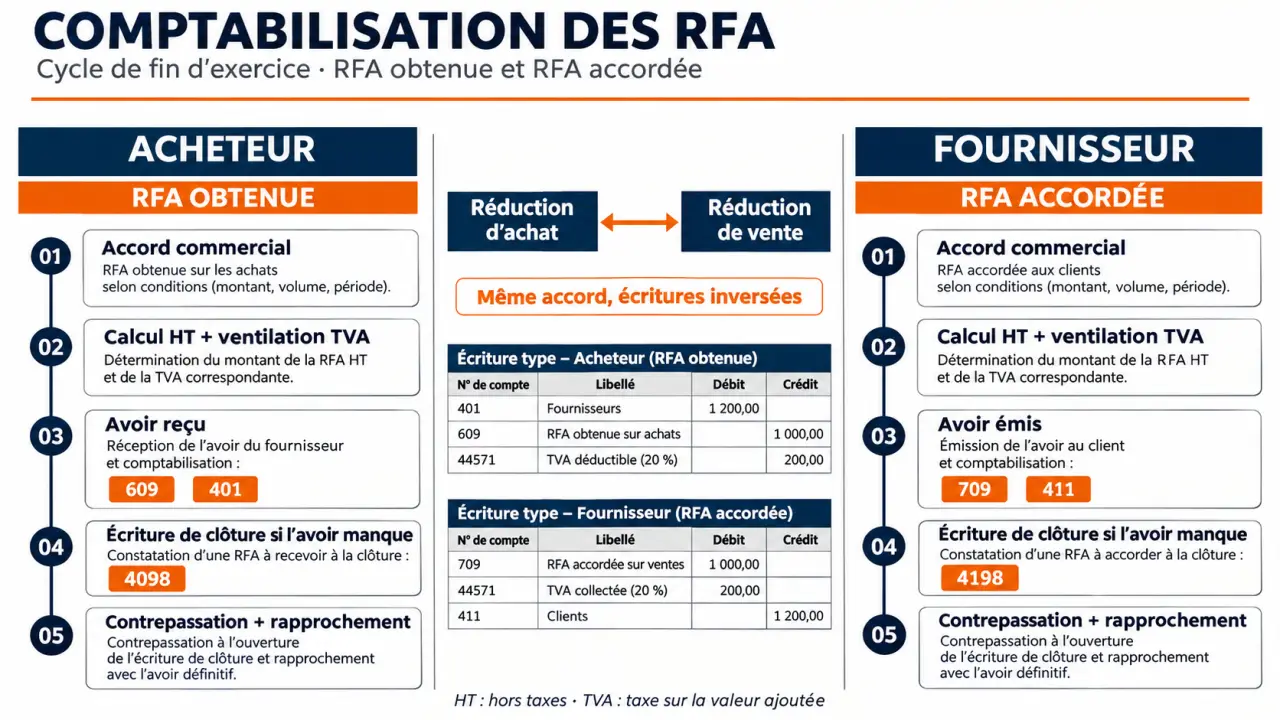
Une ristourne de fin d’année obtenue d’un fournisseur se comptabilise au crédit du compte 609 ; une ristourne accordée à un client, au débit du compte 709. La contrepartie dépend ensuite de l’existence de l’avoir : 401 ou 411 lorsqu’il est enregistré, 4098 ou 4198 lorsqu’il reste à recevoir ou à établir à la clôture. Voici les calculs et les écritures à distinguer, TVA comprise.
Qualifier la RFA avant de choisir les comptes
La RFA est une réduction commerciale calculée sur un ensemble d’opérations réalisées pendant une période. Elle récompense généralement un volume d’achats ou l’atteinte d’un objectif contractuel. Elle diminue le coût des achats chez l’acheteur et les ventes nettes chez le fournisseur : ce n’est pas, par nature, un produit ou une charge financière.
Calculateur de RFA et écritures comptables
Saisissez les paramètres de la remise de fin d’année. Les montants sont calculés à partir des seules bases, bornes et taux que vous indiquez.
Paramètres de calcul
Le taux s’applique si la base atteint le seuil saisi.
Chaque taux s’applique uniquement à la fraction de base comprise dans sa tranche. La première tranche commence à 0 ; les suivantes commencent à la borne supérieure précédente. Une dernière tranche peut rester sans borne supérieure.
Ventilation facultative par taux de TVA
Ajoutez les parts de base HT et leurs taux de TVA réels. Leur total doit correspondre à la base d’opérations. Sans ventilation, la TVA calculée est nulle et les écritures de TVA ne sont pas établies.
Résultat du calcul
Écritures comptables indicatives
Les écritures sont présentées séparément pour l’acheteur et le fournisseur. Les lignes de TVA sont ventilées par taux saisi ; les montants sont arrondis au centime.
Les réductions voisines ne répondent pas toutes à la même logique :
- La remise dépend notamment des quantités commandées ou du profil commercial du client.
- Le rabais compense, par exemple, un défaut de qualité ou une non-conformité.
- La ristourne porte sur plusieurs opérations d’une période déterminée.
- L’escompte récompense un paiement anticipé et relève du traitement des réductions financières.
Un boni ristourné par une coopérative demande une analyse de sa nature et du cadre applicable : son appellation ne suffit pas à en faire automatiquement une RFA classique.
Les écritures ci-dessous concernent une réduction accordée après la facturation initiale. Une réduction déjà déduite sur la facture d’origine est normalement intégrée au montant net comptabilisé : l’enregistrer ensuite en 609 ou en 709 créerait un doublon. Utilisez une subdivision de ces comptes cohérente avec la nature des achats ou des ventes concernés.
Calculer le montant HT sans confondre seuil et tranche
Le calcul commence par la base contractuelle : période, opérations éligibles, retours, réductions déjà consenties et éventuelles exclusions. Le montant se détermine hors taxes, puis la TVA est calculée selon les opérations auxquelles la ristourne se rapporte.
Un seuil peut déclencher un taux sur toute la base
Dans l’exemple présenté par Compta Online, les achats atteignent 120 000 € HT et le contrat prévoit une ristourne de 5 % dès que 100 000 € sont dépassés, applicable à toute la base. La RFA représente donc 120 000 × 5 % = 6 000 € HT. Avec une TVA de 20 %, l’avoir atteint 7 200 €, dont 1 200 € de TVA.
Si le contrat applique au contraire 5 % uniquement à la fraction dépassant 100 000 €, la réduction est de 20 000 × 5 % = 1 000 € HT. Le seuil de déclenchement et l’assiette du taux sont deux informations distinctes.
Un barème progressif se calcule fraction par fraction
Pour un barème prévoyant 2 % sur les premiers 50 000 €, puis 3 % sur la fraction suivante, une base de 100 000 € donne 1 000 € + 1 500 € = 2 500 € HT. Chaque taux ne s’applique qu’à sa tranche. Dans un tableur ou un générateur d’écritures, contrôlez donc le mode de calcul avant de reprendre le résultat en comptabilité.
Enregistrer l’avoir : les écritures chez les deux partenaires
Reprenons la RFA de 6 000 € HT, avec 1 200 € de TVA et 7 200 € TTC. Les tableaux supposent des opérations françaises ordinaires soumises à 20 %, avec une TVA initialement déductible chez l’acheteur et un avoir rectifiant cette TVA.
Chez l’acheteur : la ristourne obtenue réduit les achats
À réception de l’avoir fournisseur, l’entreprise débite le compte 401. Elle crédite le compte 609 et réduit la TVA déductible initialement enregistrée.
| Compte | Débit | Crédit |
|---|---|---|
| 401 — Fournisseurs | 7 200 € | |
| 609 — RRR obtenus sur achats | 6 000 € | |
| 44566 — TVA déductible sur autres biens et services | 1 200 € |
Chez le fournisseur : la ristourne accordée réduit les ventes
À l’émission de l’avoir client, le fournisseur débite le compte 709 et la TVA collectée correspondante. Le crédit du compte 411 réduit la créance sur le client ou fait apparaître une somme à lui restituer.
| Compte | Débit | Crédit |
|---|---|---|
| 709 — RRR accordés sur ventes | 6 000 € | |
| 44571 — TVA collectée | 1 200 € | |
| 411 — Clients | 7 200 € |
L’imputation de l’avoir sur une facture ou son remboursement constitue une étape distincte. Elle ne doit pas entraîner une seconde comptabilisation de la réduction commerciale.
À la clôture, rattacher la ristourne même si l’avoir manque
Une RFA contractuelle peut être constatée lorsque les conditions sont remplies et que son montant est estimable de manière fiable. Pour une réduction hors contrat, une simple intention ne suffit pas : il faut examiner les éléments existant à la clôture, notamment une annonce, une pratique constante ou un engagement créant une obligation implicite. La reconnaissance d’une créance chez l’acheteur exige également des justificatifs probants.
Dans le même exemple, si l’avoir manque à la clôture, les écritures suivantes permettent le rattachement à l’exercice. La TVA transite par des comptes d’attente, sans être assimilée immédiatement à une régularisation déclarative.
| Situation | Comptes débités | Comptes crédités |
|---|---|---|
| Acheteur : avoir à recevoir | 4098 : 7 200 € | 609 : 6 000 € ; 44586 : 1 200 € |
| Fournisseur : avoir à établir | 709 : 6 000 € ; 44587 : 1 200 € | 4198 : 7 200 € |
Les comptes 44586 et 44587 sont ici utilisés comme subdivisions de TVA à régulariser. Le compte 4098 identifie un avoir fournisseur attendu, et non une facture non parvenue correspondant à un achat restant à facturer.
À l’ouverture suivante, contrepasser l’écriture de clôture consiste à inverser exactement ses débits et crédits. L’avoir réel est ensuite enregistré selon les tableaux précédents. Tout écart avec l’estimation doit être analysé et justifié.
Comme en couture, le point délicat est le raccord entre deux pièces : ici, deux exercices. Attribuez à chaque RFA une référence commune au contrat, au calcul, à l’écriture d’inventaire et à l’avoir. Ce « fil de rapprochement » permet de repérer une estimation non contrepassée ou un avoir comptabilisé deux fois.
Sécuriser la TVA et les justificatifs avant validation
La TVA suit le traitement de l’opération initiale et les mentions de l’avoir. Lorsqu’il rectifie le prix et la taxe, le fournisseur ajuste sa TVA collectée et l’acheteur sa TVA déductible, dans les conditions applicables. L’écriture de clôture ne remplace pas la pièce rectificative nécessaire au traitement fiscal.
Si la RFA concerne plusieurs taux, ventilez la réduction entre les bases correspondantes avant de calculer la taxe. N’appliquez pas automatiquement 20 % à l’ensemble. Un avoir expressément établi net de taxe relève d’un traitement distinct : il ne faut pas lui ajouter mécaniquement une régularisation de TVA.
Avant validation, conservez et rapprochez :
- l’accord commercial ou les preuves de l’engagement ;
- le détail des opérations éligibles et du calcul HT ;
- la ventilation par taux de TVA ;
- l’avoir reçu ou émis ;
- l’écriture de clôture et sa contrepassation éventuelle.
Le contrôle final est simple : une même ristourne doit réduire les achats ou les ventes une seule fois sur l’exercice concerné, avec un solde de tiers et un traitement de TVA explicables pièce par pièce.