Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
La caractérisation d’une entreprise consiste à présenter son identité et son fonctionnement à partir de critères précis : finalité, activité, taille, ressources, statut juridique, gouvernance et champ d’action. Pour être utile, chaque caractéristique doit être justifiée par un fait. Cette démarche permet de construire une étude de management, un dossier STMG ou une première analyse stratégique sans se limiter à une présentation commerciale.
Identifier la nature de l’organisation avant de remplir le tableau
Caractériser une organisation, c’est sélectionner les éléments qui permettent de comprendre ce qu’elle fait, pourquoi elle existe et avec quels moyens elle agit. Son nom ou sa notoriété ne suffisent pas : il faut examiner conjointement sa finalité, son activité et son cadre juridique.
Quiz de caractérisation d’une organisation
Répondez aux 7 questions pour réviser les principaux critères de caractérisation d’une organisation.
Corrections détaillées
Entreprise, organisation publique et association : les distinctions utiles
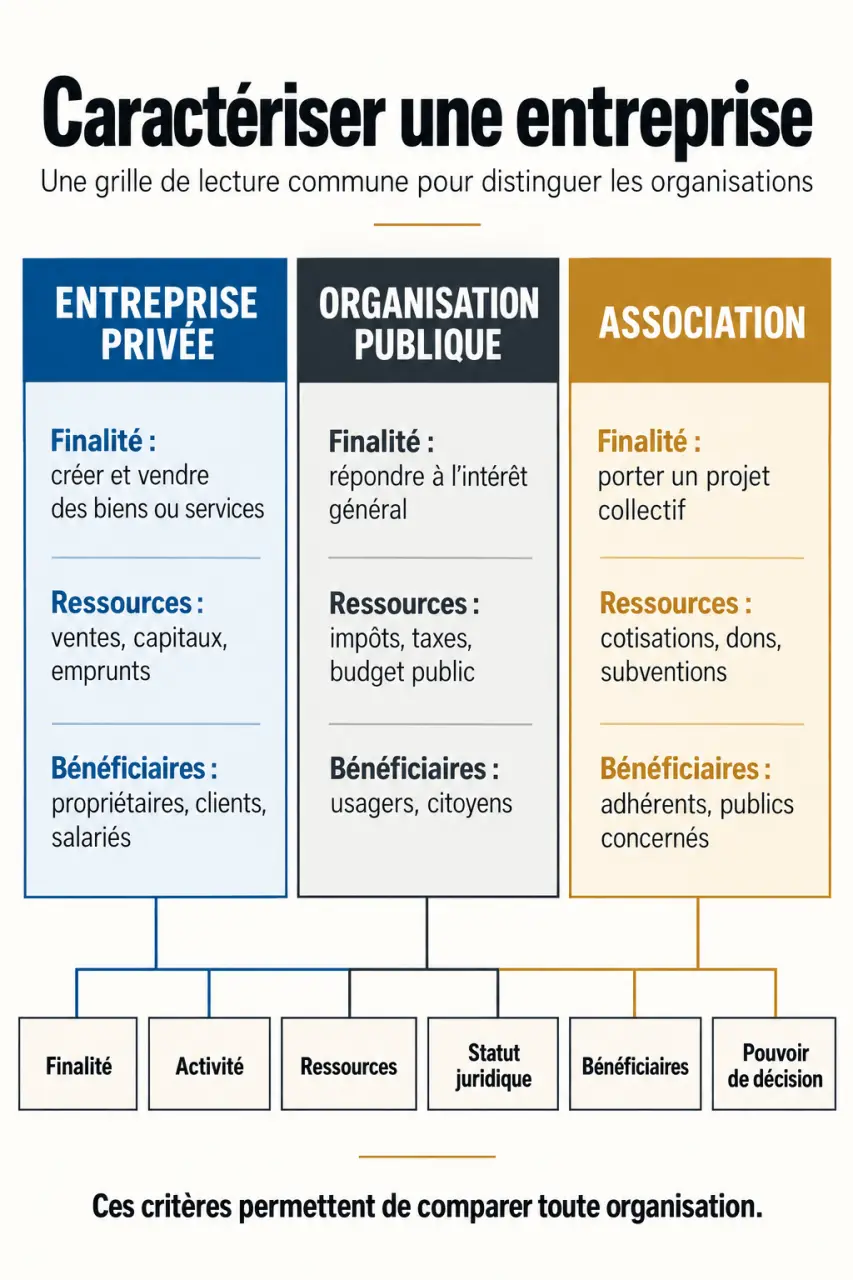
Une entreprise produit des biens ou des services marchands. Dans le cas courant d’une entreprise privée à finalité lucrative, elle cherche à dégager un bénéfice et à assurer sa pérennité. Elle peut également poursuivre des objectifs sociaux ou environnementaux. Une organisation publique vise principalement l’intérêt général et assure des missions de service public. Une association poursuit un projet collectif sans distribuer ses bénéfices à ses membres.
Ces catégories demandent toutefois quelques nuances. Une entreprise peut relever du secteur public. Une association loi 1901 peut vendre des prestations sans devenir, pour cette seule raison, une société commerciale. La présence de clients ou de recettes ne suffit donc pas à conclure. Il faut croiser plusieurs indices et distinguer activité marchande, propriété et finalité.
Ne pas confondre finalité, activité et objectif
La finalité exprime la raison d’être générale de l’organisation. L’activité désigne ce qu’elle produit concrètement, par exemple fabriquer des meubles ou proposer des prestations informatiques. Un objectif correspond à un résultat recherché, comme développer les ventes dans une nouvelle région. Écrire « vendre du mobilier » dans la ligne « finalité » confond donc deux niveaux d’analyse.
Examiner les critères qui expliquent réellement le fonctionnement
Activité, taille et périmètre géographique
Précisez les biens ou services proposés, les clients concernés et le secteur d’activité. Ne confondez pas ce dernier avec le secteur privé ou public : « industrie agroalimentaire » décrit une activité économique, tandis que « secteur privé » renseigne sur la nature de l’organisation et de sa propriété.
La taille s’apprécie notamment à partir du nombre de salariés et du chiffre d’affaires. Pour attribuer une catégorie officielle, vérifiez le référentiel applicable et ses conditions, qui peuvent aussi mobiliser le total de bilan et les liens avec d’autres entreprises. Un effectif isolé ne permet pas toujours de conclure. Le chiffre d’affaires mesure les ventes, pas le bénéfice, lequel dépend également des charges.
Le champ d’action peut être local, régional, national ou international. Appuyez-vous sur les marchés effectivement desservis, les implantations ou les ventes à l’étranger. Un site internet accessible partout ne prouve pas que l’entreprise exerce une activité internationale.
Ressources, statut juridique et pouvoir de décision
Les moyens mobilisés se répartissent en quatre familles complémentaires :
- Ressources humaines : salariés, dirigeants, compétences et qualifications.
- Ressources financières : apports, emprunts, trésorerie et financements de l’activité.
- Ressources matérielles : locaux, machines, véhicules et équipements.
- Ressources immatérielles : marque, brevets, logiciels, savoir-faire et réputation.
Le statut juridique précise le cadre légal : entreprise individuelle, SARL, SAS ou SA, par exemple. Il ne démontre pas à lui seul le fonctionnement quotidien. Pour caractériser le pouvoir, recherchez qui décide, qui contrôle et quelles responsabilités sont déléguées. Une direction qui valide toutes les décisions traduit une centralisation ; une autonomie accordée aux responsables locaux indique une décentralisation.
Finalités complémentaires et responsabilité sociétale
La responsabilité sociétale de l’entreprise, ou RSE, concerne ses impacts sociaux et environnementaux ainsi que ses relations avec les parties prenantes : salariés, clients, fournisseurs, investisseurs ou riverains. Relevez des actions vérifiables, comme une politique de prévention des accidents ou une réduction mesurée des déchets. Une déclaration d’intention ne prouve pas, à elle seule, un engagement effectivement mis en œuvre.
Passer des documents à une caractérisation argumentée
La méthode repose sur une règle : séparer ce qui est observé de ce qui est déduit. Dans un devoir, les annexes constituent le point de départ. Pour une analyse professionnelle, les documents juridiques, comptes, rapports d’activité et présentations institutionnelles apportent des informations complémentaires.
- Délimitez l’entité étudiée. Analysez-vous une société, une filiale, un établissement ou un groupe ?
- Relevez les faits datés. Notez l’effectif, les ventes, les implantations et leur période de référence.
- Classez les informations par critère. Ne cherchez pas à remplir une case avec un élément sans rapport.
- Formulez une conclusion justifiée. Associez chaque qualification à un indice précis.
- Signalez les informations manquantes. Écrivez « non précisé » plutôt que de supposer.
Une erreur de périmètre produit un effet domino : attribuer à une filiale les salariés du groupe fausse sa taille, puis l’appréciation de ses ressources et de son autonomie. Avant de reporter un chiffre, vérifiez donc le nom de l’entité concernée et le périmètre de consolidation. Ce contrôle évite de construire une analyse cohérente en apparence, mais fondée sur des données incompatibles.
En STMG, une justification peut tenir en une phrase : « Le champ d’action est national, car les documents indiquent des livraisons dans toute la France. » Cette formulation est plus solide que « l’entreprise est connue partout ». Si deux documents divergent, comparez leurs dates et leur périmètre avant de retenir une donnée.
Un tableau rempli pour mettre la méthode en pratique
Le cas suivant est entièrement fictif. Atelier Rivage est une SARL détenue par deux associés privés. Elle fabrique du mobilier, emploie 18 salariés et réalise un chiffre d’affaires annuel de 2 millions d’euros. Elle livre uniquement dans sa région. Son gérant valide les investissements ; les chefs d’atelier organisent la production quotidienne.
Comprendre les catégories officielles d’entreprises : La définition de l’Insee présente les catégories d’entreprises et leurs critères de taille, notamment pour les PME.
| Critère | Caractérisation | Justification |
|---|---|---|
| Type et secteur | Entreprise privée | Production marchande et détention par deux associés privés. |
| Finalité | Lucrative, avec recherche de pérennité | Dans cet exemple, les associés souhaitent dégager un bénéfice pour rémunérer leur investissement et financer l’activité. |
| Activité | Fabrication de biens | L’entreprise produit et vend du mobilier. |
| Taille | Effectif et volume d’activité à rapprocher du référentiel retenu | 18 salariés et 2 millions d’euros de chiffre d’affaires annuel. |
| Statut juridique | SARL | Forme juridique explicitement indiquée. |
| Champ d’action | Régional | Livraisons limitées à la région. |
| Ressources | Humaines ; autres moyens à documenter | 18 salariés identifiés ; équipements, financements et actifs immatériels non détaillés. |
| Pouvoir | Centralisation des investissements et délégation opérationnelle | Le gérant décide des investissements ; les chefs d’atelier organisent la production. |
Ce tableau montre qu’une caractérisation n’oblige pas à inventer les cases manquantes. Aucun engagement RSE précis n’étant décrit, il serait abusif d’en attribuer un à Atelier Rivage. La synthèse finale peut ensuite relier les caractéristiques observées : une activité régionale de fabrication, une équipe de 18 salariés et une délégation limitée à l’organisation quotidienne. Le tableau établit les faits ; l’analyse explique leurs relations, sans transformer des hypothèses en certitudes.