Simulateur flat tax : le net à comparer avant de choisir entre PFU et barème
Pour estimer ce qu’il vous restera après la fiscalité sur vos dividendes, partez du montant brut et distinguez deux postes : l’impôt sur le revenu et les prélèvements sociaux. Un simulateur flat tax doit afficher ces montants séparément, puis les comparer avec le barème progressif. Mais avant de retenir le résultat, vérifiez l’année fiscale, le type de revenu et votre statut : ces paramètres peuvent modifier sensiblement le calcul.
Calculer le montant net sans confondre les taux
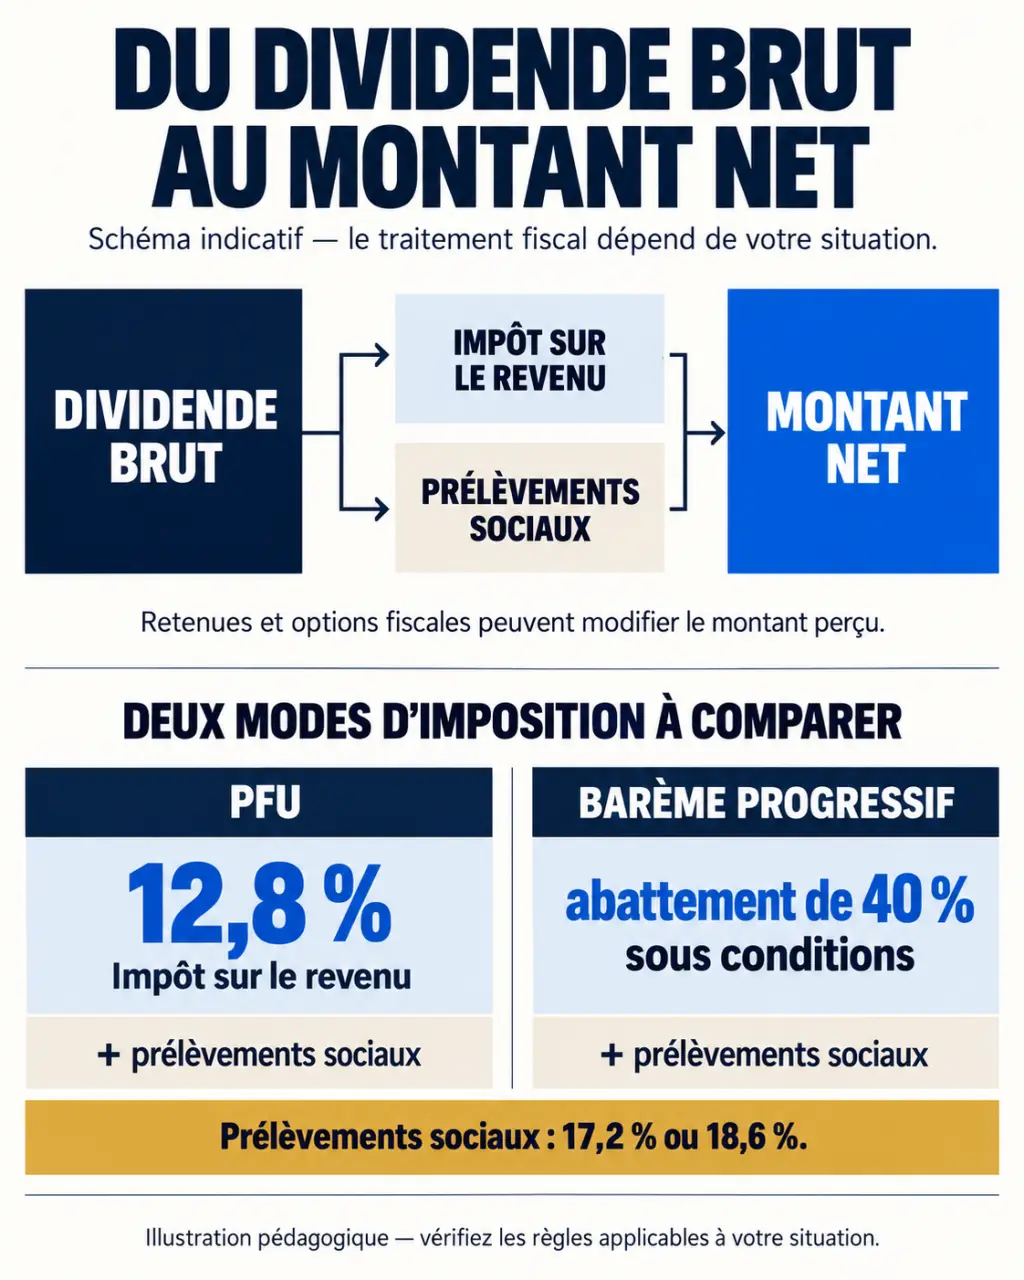
La flat tax, ou prélèvement forfaitaire unique (PFU), associe une imposition forfaitaire des revenus du capital et des prélèvements sociaux. Le montant net s’obtient en retirant ces deux composantes du revenu brut, sous réserve des règles propres au revenu et au bénéficiaire.
Simulateur flat tax : calculez votre montant net
Comparez une estimation selon le prélèvement forfaitaire unique (PFU) et le barème, à partir des données que vous renseignez.
Saisissez le taux à appliquer à la base imposable. Le simulateur ne détermine pas votre tranche.
À vérifier selon la réglementation applicable à l'année renseignée.
L'abattement est appliqué uniquement à l'impôt sur le revenu dans cette estimation. Les prélèvements sociaux restent calculés sur le montant brut.
Scénario PFU retenu
Scénario barème retenu
Hypothèses : le PFU est calculé selon la formule « montant brut × taux d'impôt sur le revenu + montant brut × taux de prélèvements sociaux ». Au barème, le taux d'impôt saisi est appliqué à la base restante ; pour les dividendes, l'abattement de 40 % n'est appliqué que si vous le confirmez. Le simulateur ne calcule pas automatiquement la tranche ou le quotient familial.
Net versé immédiatement et imposition définitive : le net affiché correspond à une estimation après prélèvements selon les hypothèses saisies. Il ne préjuge pas du montant définitivement dû après déclaration, régularisation, crédits ou réductions d'impôt, ni des modalités de prélèvement.
Avertissement : résultat indicatif, établi pour l'année fiscale renseignée. Il ne remplace pas le calcul de l'administration fiscale ni l'avis d'un professionnel.
La formule de base est : montant net = montant brut − impôt sur le revenu − prélèvements sociaux. Elle permet de vérifier un résultat, mais ne suffit pas à déterminer si le PFU est plus avantageux que le barème.
Exemple sur une distribution de 10 000 €
Les outils consultables ne présentent pas tous les mêmes paramètres. Le contenu Urssaf présente un PFU de 30 %. NEOFA affiche, dans son calcul associé à la LFI 2026, un taux de 31,4 %, comprenant 12,8 % d’impôt et 18,6 % de prélèvements sociaux. Ces hypothèses ne doivent pas être utilisées indifféremment : vérifiez celle qui correspond effectivement à votre revenu et à sa date de perception.
| Calcul sur 10 000 € bruts | Hypothèse à 30 % | Hypothèse à 31,4 % |
|---|---|---|
| Impôt à 12,8 % | 1 280 € | 1 280 € |
| Prélèvements sociaux | 1 720 € à 17,2 % | 1 860 € à 18,6 % |
| Total prélevé | 3 000 € | 3 140 € |
| Montant net | 7 000 € | 6 860 € |
L’écart de 140 € vient ici uniquement du taux de prélèvements sociaux retenu. Un résultat affiché sans décomposition ni indication de période est donc insuffisant pour préparer une distribution.
Les informations à préparer pour une simulation utile
Un montant brut permet un premier calcul forfaitaire. Pour une comparaison personnalisée, le simulateur doit aussi connaître la nature des revenus et la situation du foyer fiscal. Préparez les éléments suivants avant de renseigner les champs.
- Le montant brut perçu : avant retenues fiscales et sociales, et non le virement net reçu.
- La nature du revenu : dividendes, intérêts, plus-values mobilières ou produits d’assurance-vie.
- La période concernée : l’année de perception ou de réalisation du gain.
- Votre statut : particulier, dirigeant assimilé salarié ou travailleur indépendant non salarié.
- La situation du foyer : revenus imposables, nombre de parts et autres revenus financiers pour comparer avec le barème.
Pour des dividendes d’une société française soumise à l’impôt sur les sociétés, saisissez la distribution brute attribuée à l’associé, pas le bénéfice de l’entreprise avant impôt sur les sociétés. Le bénéfice peut être conservé en réserve ou distribué : ces montants ne sont pas interchangeables.
Un simulateur ne doit pas devenir une béquille qui masque une erreur de départ. Faites un contrôle de cohérence en rapprochant trois documents : la décision de distribution, le relevé du versement et le justificatif fiscal. Le premier indique votre droit au dividende, le deuxième la trésorerie reçue, le troisième les retenues déjà opérées. Ce rapprochement évite notamment de soumettre une seconde fois aux prélèvements un montant déjà net.
PFU ou barème : comparer le foyer, pas seulement le dividende
Le PFU applique une imposition forfaitaire. Le barème progressif soumet les revenus concernés à l’impôt selon la situation du foyer, sur option. Le meilleur choix ne se déduit pas uniquement du taux de votre tranche marginale. Il faut examiner l’ensemble des revenus entrant dans le champ de l’option.
| Point de comparaison | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire | Calcul selon les tranches et le foyer |
| Dividendes éligibles | Pas d’abattement de 40 % | Abattement de 40 % sous conditions |
| Prélèvements sociaux | À intégrer au calcul | Restent à intégrer au calcul |
| Périmètre du choix | Régime forfaitaire applicable | Option globale pour les revenus et gains concernés |
L’abattement de 40 %, lorsqu’il s’applique, réduit la base imposable des dividendes à l’impôt sur le revenu, pas leur base de prélèvements sociaux. Pour 10 000 € de dividendes éligibles, la base soumise au barème est ainsi de 6 000 €, avant prise en compte des autres règles fiscales pertinentes.
Un foyer peu ou pas imposé a donc intérêt à tester le barème, sans présumer du résultat. À l’inverse, une imposition marginale élevée peut favoriser le PFU. La comparaison doit intégrer les autres intérêts, dividendes et plus-values concernés, ainsi que les effets éventuels de la CSG déductible. Demandez au simulateur l’écart d’impôt total du foyer, et non une simple multiplication du dividende par un taux.
Du versement à la déclaration : distinguer acompte et impôt définitif
Au versement des dividendes, un prélèvement forfaitaire non libératoire d’impôt sur le revenu de 12,8 % est généralement retenu, sauf dispense applicable. Les prélèvements sociaux s’y ajoutent selon les règles en vigueur. Cet acompte explique pourquoi le montant reçu sur votre compte est inférieur au dividende brut.
La dispense d’acompte, lorsqu’elle est possible et demandée dans les conditions requises, ne constitue pas une exonération d’impôt. Elle modifie le calendrier de paiement, pas nécessairement le montant final dû.
Lors de la déclaration annuelle, les revenus et les prélèvements déjà acquittés doivent être correctement reportés. L’acompte est imputé sur l’impôt calculé ; une régularisation peut intervenir selon votre situation et l’option retenue. Ne soustrayez donc pas une nouvelle fois cet acompte du net fiscal estimé s’il est déjà intégré au résultat.
Pour piloter votre budget, distinguez le net versé immédiatement du net après imposition définitive. Le premier correspond à votre trésorerie disponible ; le second permet de comparer réellement les régimes fiscaux.
Les situations où le calcul standard doit être adapté
Dirigeant non salarié : vérifier l’assiette sociale
Pour certains travailleurs indépendants, notamment des gérants majoritaires de SARL, une fraction des dividendes peut relever des cotisations sociales. Le seuil de 10 % ne doit pas être réduit à une simple lecture du capital social : son appréciation peut aussi intégrer les primes d’émission et les sommes en compte courant, selon les règles applicables. Un simulateur destiné aux particuliers ne suffit donc pas nécessairement.
Assurance-vie, plus-values et revenus étrangers
Un outil centré sur les dividendes ne couvre pas automatiquement tous les placements. L’assurance-vie dépend notamment de l’ancienneté du contrat et des dates de versement ; NEOFA y affiche un taux de 30 %, composé de 12,8 % et 17,2 %, dans les cas concernés. Les plus-values peuvent nécessiter la prise en compte de moins-values, tandis que les revenus étrangers peuvent soulever une question de retenue à la source et de crédit d’impôt.
Conservez les hypothèses et le détail de votre simulation. Si votre statut social, plusieurs catégories de revenus ou une distribution importante compliquent l’arbitrage, faites vérifier le calcul par un expert-comptable ou un conseiller fiscal. L’estimation prépare votre décision ; elle ne remplace ni la déclaration ni le décompte définitif de l’administration ou de l’Urssaf.