Calculer les intérêts d’un compte courant : chaque mouvement compte, pas seulement le solde de clôture
Le calcul des intérêts d’un compte courant d’associé ne consiste pas à appliquer un taux au solde affiché à la clôture. Dès qu’un associé avance des fonds, règle une dépense pour la société, effectue un retrait ou reçoit un remboursement, la durée exacte de chaque solde doit être prise en compte. Une méthode par périodes permet de calculer les intérêts dus, d’identifier la part déductible fiscalement et de préparer une comptabilisation cohérente.
Partir du bon solde : une avance, pas un apport en capital
Le compte courant d’associé enregistre les sommes que l’associé laisse temporairement à la disposition de la société. Il peut être alimenté par un virement, le règlement personnel d’une facture professionnelle ou encore une rémunération non prélevée. Contrairement à un apport au capital, cette somme constitue une créance de l’associé sur la société. Elle a vocation à être remboursée selon les conditions prévues.
Lorsque le compte courant est créditeur, il figure au passif et traduit une dette de la société envers l’associé. Les intérêts peuvent alors rémunérer cette avance de trésorerie. Ils ne sont pas automatiques : leur principe, le taux, la période de calcul et les modalités de paiement ou de capitalisation doivent être prévus par les statuts ou une convention de compte courant.
Attention au compte courant débiteur
Un compte courant débiteur correspond à la situation inverse : l’associé doit de l’argent à la société. Cette configuration ne permet pas de verser des intérêts à l’associé et peut soulever des difficultés juridiques, notamment lorsque celui-ci est dirigeant. Avant tout calcul, il faut donc distinguer les périodes pendant lesquelles le compte est réellement créditeur de celles où il devient débiteur.
La formule du calcul des intérêts du compte courant
Pour un solde stable, la formule est simple :
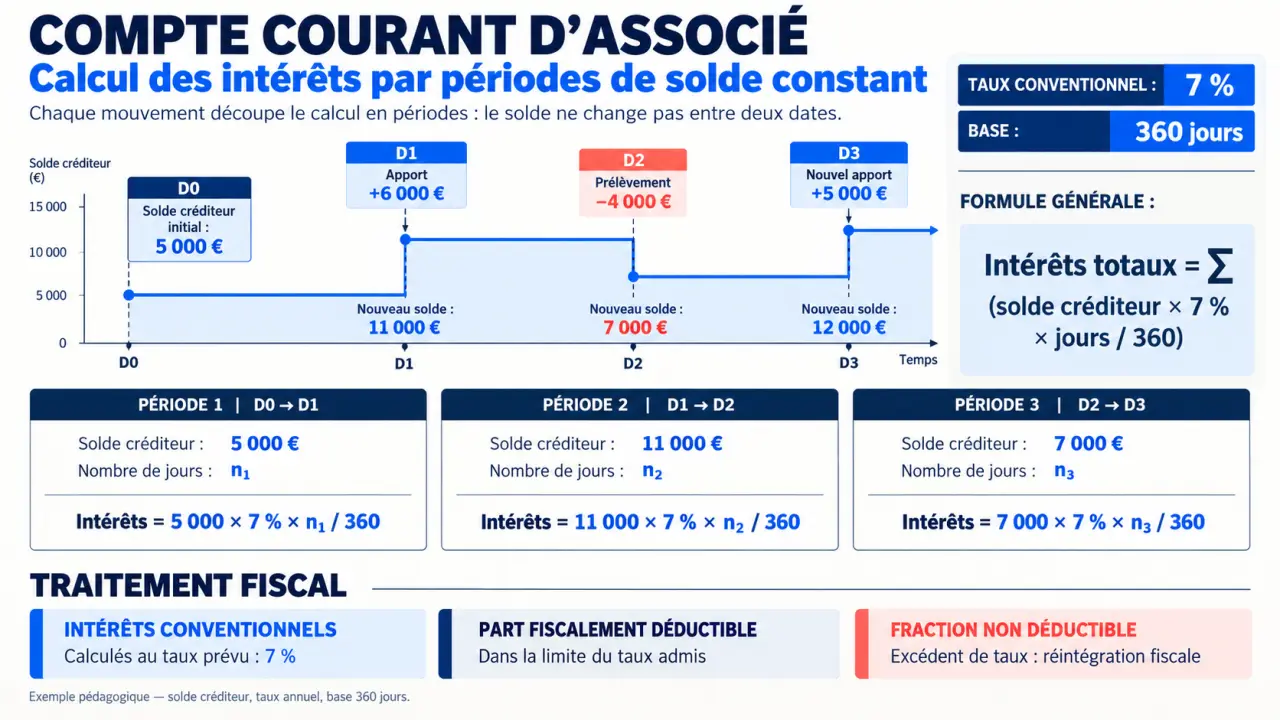
Intérêts = solde créditeur × taux annuel × durée / base annuelle
La durée est exprimée en jours lorsque les mouvements interviennent en cours d’exercice. La base annuelle doit être fixée de manière cohérente. Certaines conventions retiennent 360 jours selon la méthode commerciale, d’autres 365 jours. Le choix n’est pas neutre et doit rester identique pour tous les associés concernés par une même règle.
Exemple avec une avance maintenue toute l’année
Un associé laisse 10 000 € à la société pendant un exercice complet. La convention prévoit un taux annuel de 4 %. Si le solde reste disponible pendant toute l’année, les intérêts s’élèvent à 400 € : 10 000 × 4 %. Aucun prorata temporis n’est nécessaire puisque le capital n’a pas varié.
En revanche, calculer les intérêts sur le seul solde de clôture revient à ignorer l’historique du compte. Une avance versée en fin d’exercice ne doit pas produire autant d’intérêts qu’une somme présente depuis le premier jour. Chaque mouvement modifie la durée de mise à disposition des fonds. Le relevé chronologique des opérations est donc plus fiable qu’un solde isolé, car il permet de reconstituer la durée réelle du financement.
Calculer les intérêts quand le solde change en cours d’exercice
La méthode la plus sûre consiste à découper l’exercice en périodes de solde constant. Pour chaque période, relevez la date du mouvement, le nouveau solde créditeur, le nombre de jours jusqu’au mouvement suivant et les intérêts correspondants. Additionnez ensuite les résultats obtenus pour chaque période.
Un exemple de calcul par périodes
Supposons un taux conventionnel de 7 % et une base de 360 jours. Le compte courant présente les mouvements suivants : 5 000 € sont disponibles pendant 90 jours, puis l’associé apporte 1 000 € supplémentaires. Le solde de 6 000 € reste disponible pendant 105 jours. Il effectue ensuite un prélèvement de 2 000 €, ce qui ramène le solde à 4 000 € pendant 55 jours. Un nouvel apport de 1 000 € porte enfin le solde à 5 000 € pendant 95 jours, avant un dernier solde de 4 000 € durant 15 jours.
| Période | Solde créditeur | Durée | Calcul des intérêts |
|---|---|---|---|
| 1 | 5 000 € | 90 jours | 5 000 × 7 % × 90 / 360 |
| 2 | 6 000 € | 105 jours | 6 000 × 7 % × 105 / 360 |
| 3 | 4 000 € | 55 jours | 4 000 × 7 % × 55 / 360 |
| 4 | 5 000 € | 95 jours | 5 000 × 7 % × 95 / 360 |
| 5 | 4 000 € | 15 jours | 4 000 × 7 % × 15 / 360 |
Dans cet exemple, le total des intérêts servis atteint 798,19 €. La date de prise d’effet d’un mouvement doit être définie dans la convention ou appliquée de façon constante : jour du virement, lendemain du mouvement ou date de valeur retenue en comptabilité. Cette règle de date est aussi importante que la formule elle-même, car elle influence le nombre de jours rémunérés.
Taux contractuel, plafond fiscal et fraction non déductible
Le taux convenu entre la société et l’associé peut différer du taux maximal admis en déduction fiscale. Le premier détermine les intérêts réellement dus à l’associé. Le second fixe la limite de charge financière déductible pour la société. Ce plafond dépend de la date de clôture de l’exercice. Il faut donc vérifier le taux applicable à la période concernée avant d’arrêter les comptes.
Mesurer le surplus à réintégrer
Reprenons les intérêts de 798,19 € calculés au taux de 7 %. Si le plafond fiscal applicable est de 4,55 %, les intérêts déductibles sont limités à 518,83 €. La différence, soit 279,36 €, reste due à l’associé si la convention prévoit bien 7 %, mais elle n’est pas déductible du résultat imposable. La société doit donc effectuer une réintégration extra-comptable de cette fraction non déductible.
L’écart entre le taux conventionnel et le plafond fiscal atteint ici 2,45 points. Cette différence ne réduit pas automatiquement la dette envers l’associé. Elle limite seulement la charge que la société peut déduire fiscalement. Il faut donc distinguer, dans le suivi, les intérêts effectivement calculés, les intérêts versés et la part retenue pour déterminer le résultat fiscal.
La déduction suppose également que le capital social soit entièrement libéré. Un taux raisonnable, une convention écrite et un calcul détaillé ne suffisent pas si cette condition n’est pas remplie. La décision des associés, les relevés de mouvements et le tableau de calcul doivent être conservés pour justifier la rémunération et la méthode appliquée.
Comptabiliser, imposer et contrôler avant la clôture
Les intérêts courus à la clôture constituent une charge financière pour la société et une dette envers l’associé. Le compte courant est suivi dans le compte 455. Lors de la constatation des intérêts, la charge financière est enregistrée au débit et le compte 455 de l’associé est crédité. Si les intérêts ne sont pas immédiatement versés, ils augmentent le montant dû à l’associé et peuvent, si la convention l’autorise, produire eux-mêmes des intérêts lors d’une période ultérieure.
Chez l’associé personne physique, les intérêts perçus relèvent en principe des revenus de capitaux mobiliers. Ils sont soumis au prélèvement forfaitaire unique, sauf option globale pour l’imposition au barème de l’impôt sur le revenu. Le PFU comprend notamment 12,8 % au titre de l’impôt sur le revenu. Les prélèvements sociaux mentionnés pour les revenus concernés depuis le 1er janvier 2026 s’élèvent à 18,6 %, avec 10,6 % de CSG, 0,5 % de CRDS et 7,5 % de prélèvement de solidarité.
L’associé doit donc raisonner en montant net après fiscalité, tandis que la société doit distinguer les intérêts comptabilisés de ceux qui sont fiscalement déductibles. Le traitement peut aussi différer selon que l’associé est une personne physique ou une personne morale. Cette distinction mérite d’être vérifiée avant le paiement ou la capitalisation des intérêts.
La vérification utile avant d’arrêter les comptes
Avant la clôture, vérifiez que le compte est créditeur sur chaque période rémunérée et retrouvez la convention ou la décision fixant le taux et la base de calcul. Reconstituez ensuite les apports, remboursements et prélèvements par date. Contrôlez la libération intégrale du capital social, appliquez le plafond fiscal correspondant à la date de clôture, puis enregistrez les intérêts dus et réintégrez la fraction non déductible.
En présence de nombreux mouvements, d’un exercice décalé, d’un associé personne morale ou d’un compte courant parfois débiteur, un tableau de suivi détaillé facilite le contrôle. La validation d’un expert-comptable peut aussi éviter qu’une avance de trésorerie utile ne devienne une erreur comptable ou fiscale. La règle reste simple : rémunérer uniquement les périodes pendant lesquelles les fonds ont réellement été mis à la disposition de la société, avec un taux et une méthode documentés.