Diagnostic immobilier : charge en 6226 ou coût d’acquisition ?
La facture d’un diagnostic immobilier se comptabilise généralement en honoraires, au compte 6226, lorsqu’elle correspond à une prestation ponctuelle liée à la gestion, à la location ou à la vente d’un bien. Ce traitement n’est toutefois pas systématique : un diagnostic réalisé dans le cadre de l’acquisition d’un immeuble peut, selon sa nature et les règles applicables, être intégré à son coût d’acquisition. Pour choisir la bonne écriture, il faut examiner l’objectif de la dépense, le statut du bien et le droit à déduction de la TVA.
Le traitement dépend de l’usage du diagnostic, pas de son intitulé
DPE, diagnostic amiante, plomb, électricité ou gaz : le nom du contrôle ne suffit pas à déterminer son traitement comptable. Une même prestation peut concerner un immeuble déjà exploité, un bien destiné à être vendu ou une acquisition en cours. Le lien entre la dépense et l’opération immobilière oriente son classement.
Un diagnostic pour louer ou vendre un bien déjà détenu
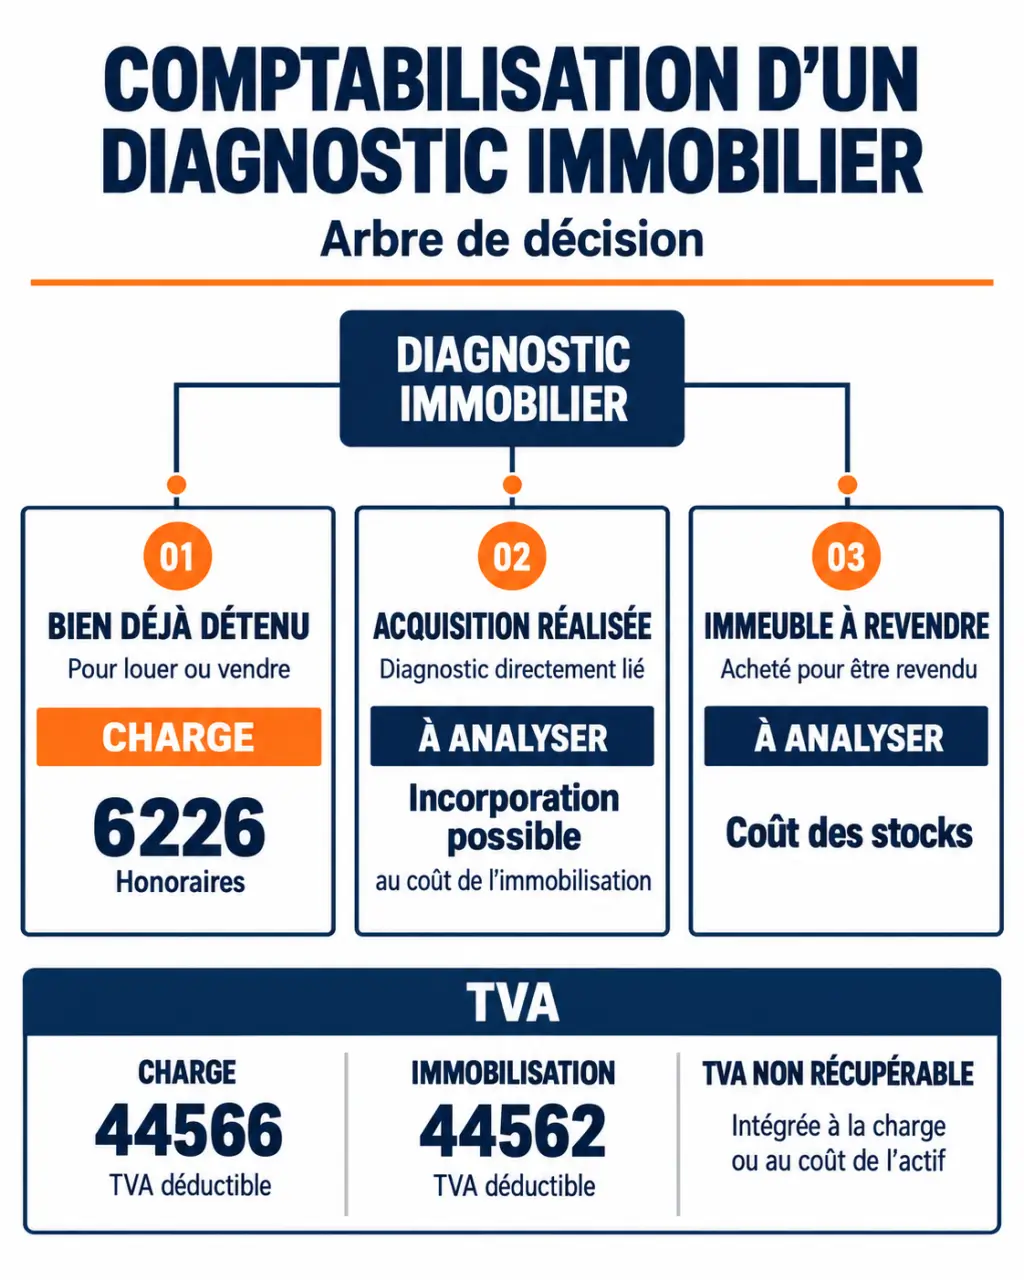
Lorsqu’une entreprise fait réaliser un diagnostic pour mettre en location un immeuble qu’elle possède déjà, la facture correspond généralement à une charge de l’exercice. Le même raisonnement s’applique à un diagnostic commandé par le vendeur pour constituer le dossier de vente : cette dépense ne majore pas, à elle seule, la valeur comptable du bâtiment.
Le compte 6226 « Honoraires » convient généralement à cette prestation technique réalisée par un professionnel indépendant. Un sous-compte consacré aux diagnostics immobiliers peut faciliter le suivi. Le compte 615, qui concerne l’entretien et les réparations, n’est pas le choix naturel : constater l’état d’une installation ne revient pas à la réparer.
Un diagnostic réalisé dans le cadre d’une acquisition
Pour l’acquéreur, il faut vérifier si la prestation est directement attribuable à l’acquisition et si elle remplit les conditions requises pour être intégrée au coût de l’immobilisation. Une expertise liée à une opération effectivement réalisée ne s’analyse pas nécessairement comme un simple contrôle périodique.
Il ne faut toutefois pas assimiler automatiquement tout diagnostic aux frais d’acquisition faisant l’objet d’une option comptable. Les règles relatives aux droits de mutation, aux honoraires, aux commissions et aux frais d’actes doivent être examinées au regard de la nature exacte de la mission. La présence d’une facture dans le dossier du notaire ne suffit pas à justifier son immobilisation.
Enregistrer la facture : compte de charge, TVA et fournisseur
Dans le cas courant où le diagnostic est comptabilisé en charge, l’écriture distingue le montant hors taxes, la TVA éventuellement déductible et la dette envers le diagnostiqueur. Le règlement est enregistré ensuite, dans une écriture séparée.
Exemple d’une facture avec TVA intégralement déductible
Prenons une facture de diagnostic de 300 € HT, avec 60 € de TVA, soit 360 € TTC. Cet exemple suppose que la facture comporte bien cette TVA et que l’entreprise dispose d’un droit à déduction intégral pour l’opération concernée.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6226 | Honoraires de diagnostic immobilier | 300 € | |
| 44566 | TVA déductible sur autres biens et services | 60 € | |
| 401 | Fournisseur diagnostiqueur | 360 € |
Lors du paiement, le compte 401 est débité de 360 € et le compte 512 « Banque » est crédité du même montant. Le paiement solde la dette, sans créer une seconde charge.
Si la TVA n’est pas récupérable
La TVA figurant sur la facture n’est pas automatiquement déductible. Le droit à déduction dépend notamment du régime de TVA et de l’affectation du bien. Une location d’habitation exonérée de TVA n’ouvre généralement pas droit à la récupération de la taxe sur les dépenses qui lui sont affectées.
Dans l’exemple précédent, si aucune TVA n’est déductible, le compte 6226 est débité de 360 € TTC, en contrepartie du compte 401. En cas de déduction partielle, seule la fraction récupérable est enregistrée en TVA déductible. La fraction non récupérable augmente la charge ou le coût de l’actif concerné.
Immobilisation, stock ou charge : les situations à distinguer
Avant d’enregistrer une dépense liée à l’achat d’un bien, il faut en identifier la destination comptable. Un immeuble conservé pour être exploité ne suit pas les mêmes règles qu’un immeuble acheté pour être revendu dans le cadre d’une activité de marchand de biens.
Le diagnostic entre dans le coût d’un immeuble immobilisé
Si l’analyse conduit à intégrer le diagnostic au coût d’acquisition, son montant n’est pas maintenu en charge d’honoraires. Il est inscrit au compte d’immobilisation approprié, en tenant compte, si nécessaire, de la ventilation entre terrain et construction. Le compte 404 « Fournisseurs d’immobilisations » est alors utilisé pour enregistrer la dette correspondante.
La TVA récupérable relève dans ce cas du compte 44562 « TVA déductible sur immobilisations ». La part non récupérable entre dans le coût de l’actif. Si la dépense est affectée à une composante amortissable, son effet sur le résultat passe ensuite par l’amortissement, et non par une charge immédiate.
Le bien est destiné à la revente ou l’acquisition est abandonnée
Chez un marchand de biens, un immeuble acheté pour être revendu relève normalement des stocks, et non des immobilisations. Les dépenses de diagnostic doivent alors être examinées au regard des règles de coût des stocks. Une dépense liée à l’acquisition peut recevoir un traitement différent d’un diagnostic réalisé uniquement pour commercialiser le bien.
Si le projet d’achat est abandonné, il n’existe pas d’immeuble acquis auquel rattacher automatiquement les frais. Les dépenses engagées doivent être réexaminées et sont généralement comptabilisées en charges lorsqu’aucun actif ne peut être reconnu. Il faut documenter l’abandon et éviter de maintenir sans justification des sommes dans un compte d’attente.
Sécuriser la clôture et le traitement fiscal
Une écriture correcte ne garantit pas, à elle seule, la déductibilité fiscale de la dépense. Le régime d’imposition du propriétaire reste déterminant. Une société soumise à l’impôt sur les sociétés, une location meublée relevant des BIC et une location nue relevant des revenus fonciers ne se traitent pas de la même manière.
Au régime réel des revenus fonciers, les frais de diagnostics obligatoires liés à la location sont en principe déductibles, sous réserve des conditions applicables. Au régime micro, ils ne sont pas déduits séparément : ils sont couverts par l’abattement forfaitaire. Les diagnostics liés à une vente nécessitent une analyse distincte et ne doivent pas être assimilés automatiquement à des dépenses locatives.
Une erreur de classement peut avoir plusieurs conséquences : le choix initial influe sur la TVA déclarée, le résultat de l’exercice et, éventuellement, les amortissements des années suivantes. Pour faciliter le suivi, indiquez dans le libellé de l’écriture le bien concerné, l’objectif du diagnostic et l’opération associée. « Diagnostic électricité, local rue Victor-Hugo, renouvellement locatif » sera plus exploitable qu’un simple « facture diagnostic » lors d’un contrôle ou d’une révision.
À la clôture, rattachez la prestation à l’exercice au cours duquel elle a été réalisée, même si elle n’est pas encore payée. Si le diagnostic a été effectué mais que la facture n’est pas parvenue, une facture non parvenue peut devoir être constatée, généralement au compte 4081 pour une charge.
- Conservez la facture et le rapport du diagnostiqueur.
- Identifiez le propriétaire facturé et le bien concerné.
- Vérifiez le droit à déduction avant d’isoler la TVA.
- Documentez toute incorporation à une immobilisation ou à un stock.
- Faites valider les acquisitions complexes et les usages mixtes par votre expert-comptable.