Augmentation de la flat tax en 2026 : 31,4 % au lieu de 30 %, qui paie vraiment la différence ?
Depuis le 1er janvier 2026, le prélèvement forfaitaire unique (PFU), plus connu sous le nom de flat tax, passe de 30 % à 31,4 %. L'impôt sur le revenu ne bouge pas : la hausse vient entièrement des prélèvements sociaux, et elle ne touche pas tous les placements de la même façon. Voici ce qui change, ce qui reste stable et comment en mesurer l'effet sur vos dividendes, vos intérêts ou vos plus-values.
Le nouveau taux : 12,8 % d'impôt et 18,6 % de prélèvements sociaux
Une hausse qui vient de la CSG
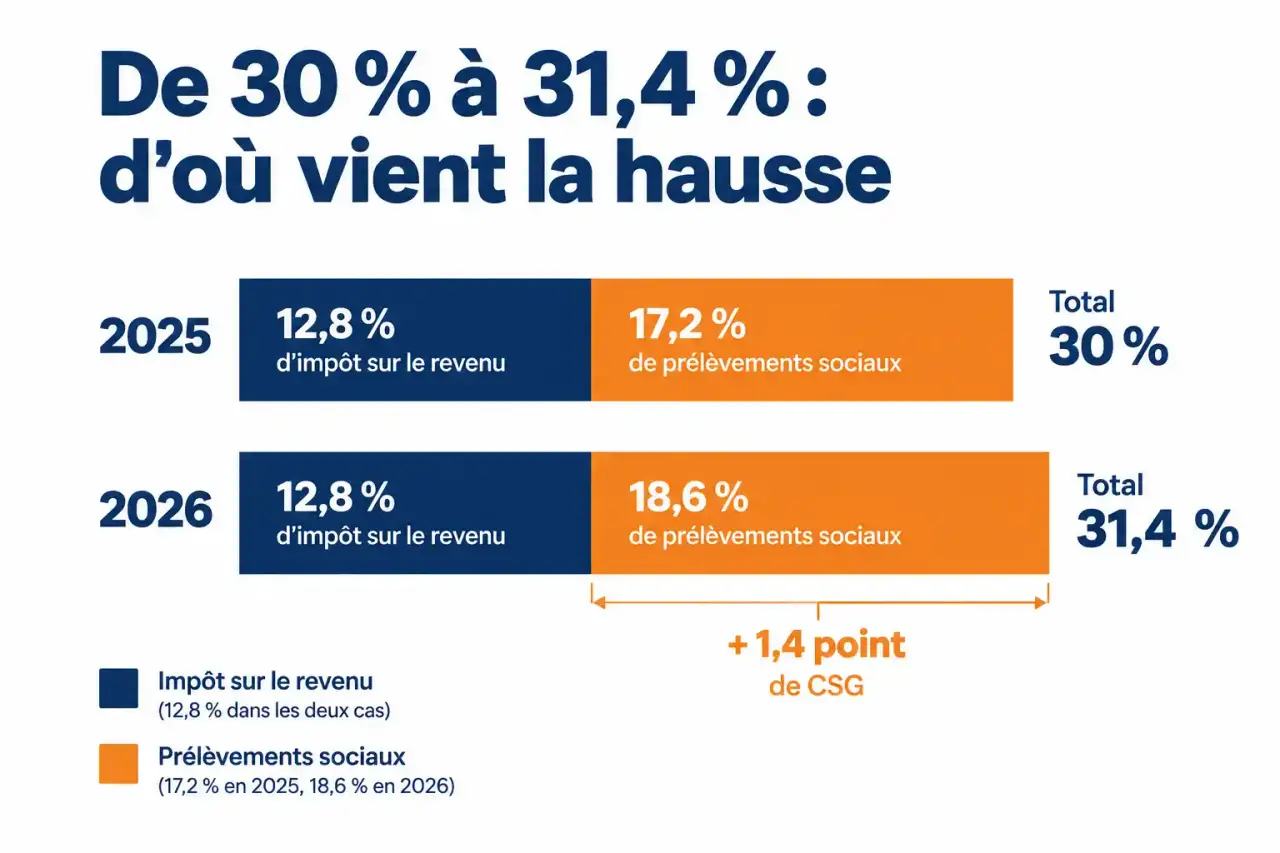
Le PFU se compose de deux blocs : une part d'impôt sur le revenu, maintenue à 12,8 %, et une part de prélèvements sociaux. Cette seconde part passe de 17,2 % à 18,6 % pour les revenus concernés, en raison d'une hausse de 1,4 point de la CSG. Le calcul est simple : 12,8 + 18,6 = 31,4. Le taux affiché en 2025 était de 12,8 + 17,2 = 30.
PFU 31,4 % ou barème progressif
Comparez l'impôt et les prélèvements sociaux sur vos revenus du capital (taux 2026 : IR 12,8 % + prélèvements sociaux 18,6 %).
PFU (flat tax) Plus avantageux
- Impôt sur le revenu (12,8 %)
- Prélèvements sociaux (18,6 %)
- Total prélevé
- Taux global
- Net perçu
Barème progressif Plus avantageux
- Assiette imposable
- Impôt sur le revenu
- Prélèvements sociaux (18,6 %)
- Total prélevé
- Taux global
- Net perçu
- L'option pour le barème progressif est globale : elle s'applique à l'ensemble des revenus du capital de l'année.
- Pour les dividendes, le barème applique un abattement de 40 % avant la TMI ; les prélèvements sociaux restent calculés sur le montant brut.
- Ne sont pas pris en compte : la CSG déductible, la CEHR/CDHR, les cotisations TNS et les situations particulières.
- Il s'agit d'une estimation, à confirmer par une simulation officielle.
Ce que cela change concrètement
| Élément | Jusqu'en 2025 | À partir de 2026 |
|---|---|---|
| Impôt sur le revenu | 12,8 % | 12,8 % |
| Prélèvements sociaux | 17,2 % | 18,6 % (revenus concernés) |
| Taux global | 30 % | 31,4 % |
Sur 1 000 euros de revenus soumis au taux plein, le prélèvement passe de 300 à 314 euros : il vous reste 686 euros nets. Sur 2 000 euros de dividendes, la part d'impôt est de 256 euros, les prélèvements sociaux de 372 euros, soit 628 euros au total et 1 372 euros nets.
Revenus concernés, placements épargnés
Ce qui passe à 31,4 %
Le taux de 31,4 % vise en priorité les revenus mobiliers : dividendes, intérêts et plus-values de cession de valeurs mobilières, ainsi que les gains sur crypto-actifs. Certains gains professionnels et certains revenus de location meublée sont également concernés. Pour un investisseur qui détient un compte-titres ordinaire, l'effet est direct : chaque distribution ou cession dégagera un peu moins de net qu'avant.
Ce qui conserve un régime spécifique
Plusieurs enveloppes ne basculent pas mécaniquement à 31,4 %. L'assurance-vie reste soumise à des règles liées à l'ancienneté du contrat et à la date des versements : seuil de 8 ans, abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple, repère du 27 septembre 2017 pour les versements. Le PEA conserve son régime favorable après 5 ans de détention, et le PER, le PEL, le CEL ou les livrets réglementés suivent leurs propres logiques. Les revenus fonciers et les plus-values immobilières relèvent de régimes distincts. Les pages spécialisées divergeant parfois sur ces produits, vérifiez toujours la règle applicable à votre contrat précis avant de conclure.
Revenus 2025 ou 2026 : quelle date compte ?
La question du calendrier dépend de la nature du revenu, pas seulement de sa date de perception. Les revenus de placement prélevés à la source sont rattachés aux distributions effectuées à partir de 2026 : un dividende mis en paiement en 2025 n'est donc pas concerné, un dividende mis en paiement en 2026 l'est. À l'inverse, certains revenus du patrimoine, recouvrés par voie de rôle (c'est-à-dire par un avis d'imposition émis par l'administration), peuvent être touchés dès l'imposition des revenus 2025.
Pour un dirigeant, trois dates sont à distinguer : la décision de distribuer, la mise en paiement et la perception effective. C'est la date de mise en paiement qui sert de repère. Avancer ou décaler un versement de quelques semaines peut donc changer le taux applicable, à condition que la décision soit réellement cohérente avec la trésorerie de la société.
Flat tax ou barème progressif : comment arbitrer ?
Le rôle de la tranche marginale d'imposition
Le PFU s'applique par défaut, mais vous pouvez opter pour le barème progressif via la case 2OP de la déclaration. L'option est globale : elle porte sur l'ensemble des revenus concernés de l'année. Pour les dividendes, elle ouvre droit à un abattement de 40 %. Avec une tranche marginale à 0 % ou 11 %, le barème est souvent plus avantageux, car l'assiette est réduite avant application d'un taux faible. À 30 % ou 45 %, le PFU reste généralement plus intéressant. La CSG déductible, qui diminue le revenu imposable l'année suivante, joue aussi en faveur du barème, mais son effet est modeste.
Penser en coût global, pas en taux facial
Un taux affiché ne dit pas tout. Il faut comparer le coût fiscal total, y compris les contributions sur les hauts revenus (CEHR et CDHR) qui peuvent s'ajouter pour les foyers les plus aisés. Une simulation sur votre propre déclaration reste le seul moyen fiable de trancher, car la bonne réponse change d'un foyer à l'autre.
Dirigeants : dividendes, rémunération et angle mort du taux
Pour un dirigeant, la hausse relance l'arbitrage entre salaire et dividendes. Le dividende supporte déjà l'impôt sur les sociétés avant d'être distribué, puis le PFU à 31,4 %. Le salaire, lui, supporte cotisations et impôt au barème. Aucune des deux voies n'est gagnante par principe : tout dépend du niveau de revenu du foyer, de la TMI et du statut social.
Le cas du gérant majoritaire de SARL relevant du régime TNS demande une attention particulière. La part de dividendes qui dépasse 10 % de certains montants de référence est soumise à cotisations sociales, ce qui peut alourdir sensiblement le coût réel. Il ne faut donc pas confondre prélèvements sociaux du PFU et cotisations sociales TNS : ce sont deux mécanismes distincts qui peuvent se cumuler.
Pensez aussi à la hausse comme à un pont entre deux décisions que l'on prend trop souvent séparément : la politique de distribution de la société et la stratégie d'épargne du foyer. Un euro sorti en dividende, puis placé sur un compte-titres, est taxé deux fois au taux plein, à la distribution puis à la revente. Le même euro logé dans un PEA ou une assurance-vie ancienne suit un autre régime. Raisonner sur l'ensemble du trajet, de la société jusqu'à l'enveloppe finale, évite de comparer des taux isolés qui n'ont pas le même point d'arrivée.
Calculer l'impact et se préparer
La méthode tient en quatre étapes : identifier la nature du revenu, appliquer 12,8 % pour l'impôt puis le taux de prélèvements sociaux qui correspond (18,6 % ou 17,2 % selon le régime), additionner, puis comparer au résultat obtenu avec le barème et l'abattement de 40 % pour les dividendes. Pensez à imputer les moins-values mobilières reportables, qui se reportent sur 10 ans.
- Vérifiez la date de mise en paiement de chaque dividende prévu.
- Repérez les placements qui conservent un régime spécifique.
- Testez l'option 2OP avec votre TMI réelle.
- Pour un dirigeant TNS, contrôlez le seuil de 10 % avant toute distribution.
Les situations de couples, de non-résidents, de dividendes étrangers ou de démembrement de propriété comportent leurs propres règles. Dans ces cas, une simulation personnalisée avec un conseiller fiscal permet d'éviter une erreur de qualification ou de calendrier.