IFRS 16 : les loyers entrent au bilan, mais pas tous
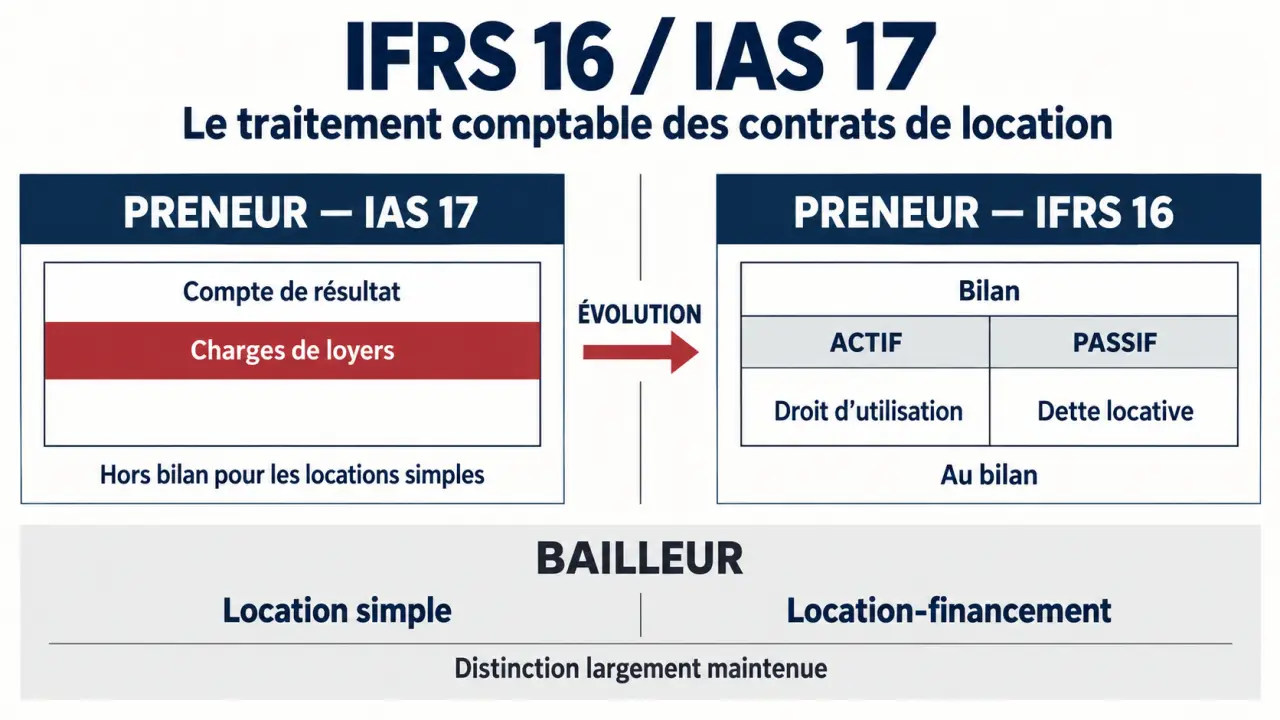
IFRS 16 impose au preneur de comptabiliser la plupart de ses locations au bilan, avec un actif de droit d’utilisation et une dette locative. Le loyer ne constitue donc plus simplement une charge d’exploitation. Pour appliquer correctement la norme, il faut toutefois identifier les véritables locations, vérifier les exemptions et distinguer le traitement du preneur de celui du bailleur.
Ce qu’IFRS 16 change par rapport à IAS 17
La norme IFRS 16 concerne les entreprises qui établissent leurs états financiers selon le référentiel IFRS. Elle ne s’applique pas automatiquement aux comptes sociaux français d’une entreprise parce que celle-ci loue des bureaux ou des véhicules. Elle peut, en revanche, nécessiter des retraitements pour les comptes consolidés d’un groupe appliquant les IFRS.
Testez vos connaissances sur IFRS 16
Répondez aux sept questions, puis validez pour découvrir votre score et les corrections.
Publiée par l’IASB le 13 janvier 2016, elle est applicable aux exercices ouverts à compter du 1er janvier 2019. Dans l’Union européenne, son adoption repose sur le règlement (UE) n° 2017/1986 du 31 octobre 2017, publié le 9 novembre 2017.
Son principal changement concerne le preneur : la distinction entre location simple et location-financement disparaît pour la comptabilisation de la plupart des contrats. L’objectif est de mieux rendre visibles les engagements locatifs et de faciliter la comparaison entre une entreprise propriétaire de ses équipements et une entreprise qui les loue.
| Point de comparaison | IAS 17 | IFRS 16 |
|---|---|---|
| Location simple chez le preneur | Loyers généralement comptabilisés en charges | Droit d’utilisation et dette au bilan, sauf exemption |
| Location-financement chez le preneur | Actif et dette comptabilisés au bilan | Modèle général du droit d’utilisation |
| Traitement du bailleur | Distinction entre location simple et location-financement | Distinction largement maintenue |
Repérer une location, même dans un contrat de services
Le nom du contrat ne suffit pas à déterminer son traitement. Un contrat contient une location lorsqu’il confère, contre rémunération et pour une période donnée, le droit de contrôler l’utilisation d’un actif identifié. Cela peut concerner un immeuble, un véhicule, une machine ou un équipement intégré à une prestation.
Les critères à examiner avant de calculer une dette
L’actif doit être identifié, explicitement ou implicitement. Le client doit ensuite obtenir la quasi-totalité des avantages économiques liés à son utilisation et pouvoir décider comment et dans quel but il sera utilisé. Un droit substantiel du fournisseur de remplacer l’actif peut empêcher de conclure à l’existence d’un actif identifié.
Par exemple, une prestation de transport ne constitue pas nécessairement une location si le fournisseur choisit librement les véhicules utilisés. À l’inverse, la mise à disposition d’un camion déterminé, dont le client organise l’usage, peut contenir une composante locative. L’analyse dépend des droits effectifs, pas seulement des mots employés.
Le bon verrou de qualification consiste à séparer l’accès à une capacité du pouvoir sur un équipement. Recevoir une quantité de transport, de stockage ou de production ne signifie pas contrôler les moyens mobilisés. Avant toute saisie comptable, consigner qui choisit l’actif, qui peut le remplacer et qui décide de son usage évite de transformer à tort une prestation en dette locative.
Séparer la location des prestations associées
Un bail peut inclure de la maintenance, du nettoyage ou d’autres services. Le preneur sépare en principe les composantes locatives et non locatives, en répartissant la contrepartie selon leurs prix individuels relatifs. IFRS 16 permet toutefois, par catégorie d’actifs sous-jacents, de choisir de ne pas séparer certaines composantes associées. Côté fournisseur, les prestations de services relèvent généralement d’IFRS 15.
Comptabiliser le droit d’utilisation et suivre la dette locative
La comptabilisation initiale intervient à la date de prise d’effet, lorsque le bailleur met l’actif à disposition du preneur. La signature du contrat ne déclenche donc pas nécessairement, à elle seule, l’inscription au bilan.
Déterminer la durée, les paiements et le taux
La durée comprend la période non résiliable, ainsi que les périodes optionnelles lorsque leur exercice, ou l’absence de résiliation, est raisonnablement certain. Les aménagements importants d’un local ou les coûts de déménagement peuvent notamment peser dans cette appréciation.
La dette initiale correspond à la valeur actualisée des paiements locatifs non encore versés. Le calcul retient notamment les paiements fixes et certains paiements variables dépendant d’un indice ou d’un taux. Les loyers uniquement liés aux ventes ne sont généralement pas intégrés à cette dette initiale.
L’actualisation utilise le taux implicite du contrat lorsqu’il peut être facilement déterminé ; sinon, le preneur emploie son taux d’emprunt marginal. Le droit d’utilisation reprend la dette initiale, ajustée notamment des paiements anticipés, avantages incitatifs, coûts directs initiaux et obligations de remise en état applicables.
Enregistrer les mouvements après la prise d’effet
Dans le modèle courant, le droit d’utilisation est amorti et fait l’objet d’un examen de dépréciation lorsque nécessaire. La dette augmente des intérêts et diminue des paiements effectués. Une évolution contractuelle ou une révision de certaines hypothèses peut imposer une réévaluation.
- À l’origine : inscription du droit d’utilisation à l’actif et de la dette locative au passif.
- À chaque échéance : ventilation du paiement entre remboursement de dette et intérêts.
- À la clôture : amortissement, contrôles de valeur et éventuels ajustements.
L’EBITDA augmente généralement puisque les loyers concernés sont remplacés par des amortissements et des intérêts. Cela ne traduit pas, à lui seul, une amélioration économique : les décaissements contractuels restent inchangés. Les ratios d’endettement doivent aussi être relus selon leur définition contractuelle.
Les exemptions et exclusions qui évitent une application excessive
IFRS 16 prévoit deux exemptions de comptabilisation pour le preneur. Lorsqu’elles sont retenues, les paiements sont généralement comptabilisés en charges de façon linéaire, ou selon une autre base systématique représentative.
La norme IFRS 16 expliquée par l’IFRS Foundation : Consultez la référence officielle sur la comptabilisation des contrats de location, notamment la reconnaissance des actifs et passifs par le preneur.
- Locations de courte durée : durée de 12 mois au maximum à la prise d’effet, sans option d’achat. Les prolongations doivent être prises en compte selon les critères de durée.
- Actifs de faible valeur : appréciation fondée sur la valeur de l’actif lorsqu’il est neuf, et non sur le seul montant du loyer.
Le repère de 5 000 dollars américains, souvent cité pour la faible valeur, provient des explications accompagnant la norme : ce n’est pas un seuil chiffré obligatoire inscrit dans ses dispositions. Un équipement informatique individuel peut être admissible ; un véhicule ne devient pas de faible valeur simplement parce qu’il est ancien.
Ces exemptions ne doivent pas être confondues avec les exclusions du champ d’application. Celles-ci concernent notamment certaines locations liées à l’exploration de ressources naturelles, les actifs biologiques détenus par un preneur relevant d’IAS 41, les concessions relevant d’IFRIC 12 et certains droits de licence relevant d’IAS 38.
Bailleurs, cession-bail et contrôles à conserver
Chez le bailleur, IFRS 16 conserve largement la logique d’IAS 17. Une location-financement transfère la quasi-totalité des risques et avantages inhérents à la propriété : le bailleur comptabilise une créance correspondant à l’investissement net. En location simple, il conserve l’actif au bilan et comptabilise les revenus locatifs selon les règles applicables.
Une cession-bail demande une analyse supplémentaire : le transfert de l’actif constitue-t-il une vente selon IFRS 15 ? Si ce n’est pas le cas, l’opération est traitée comme un financement. Si c’est une vente, le vendeur-preneur applique les règles spécifiques de mesure du droit conservé et du résultat de cession.
Les amendements sur la dette locative dans une cession-bail, publiés en septembre 2022, ont été adoptés par le règlement (UE) n° 2023/2579 du 20 novembre 2023. Il faut donc consulter une version consolidée du texte, plutôt que la seule publication initiale.
Enfin, IFRS 16 a remplacé IAS 17, IFRIC 4, SIC-15 et SIC-27. Pour sécuriser les clôtures, l’essentiel reste un registre actualisé des contrats : échéances, options, indexations, taux, modifications et justification des exemptions. C’est cette traçabilité qui rend les calculs vérifiables et les états financiers cohérents.