Capex to Opex : préserver sa trésorerie sans perdre le contrôle des coûts
Le Capex to Opex consiste à remplacer certains investissements par des dépenses d’usage récurrentes : louer des équipements plutôt que les acheter, ou consommer des ressources cloud plutôt que posséder des serveurs. L’entreprise réduit ainsi son décaissement initial, mais pas nécessairement son coût total. La décision doit distinguer trois sujets : la trésorerie, le traitement comptable et la souplesse réellement offerte par le contrat.
Passer de la propriété à l’usage : ce qui change réellement
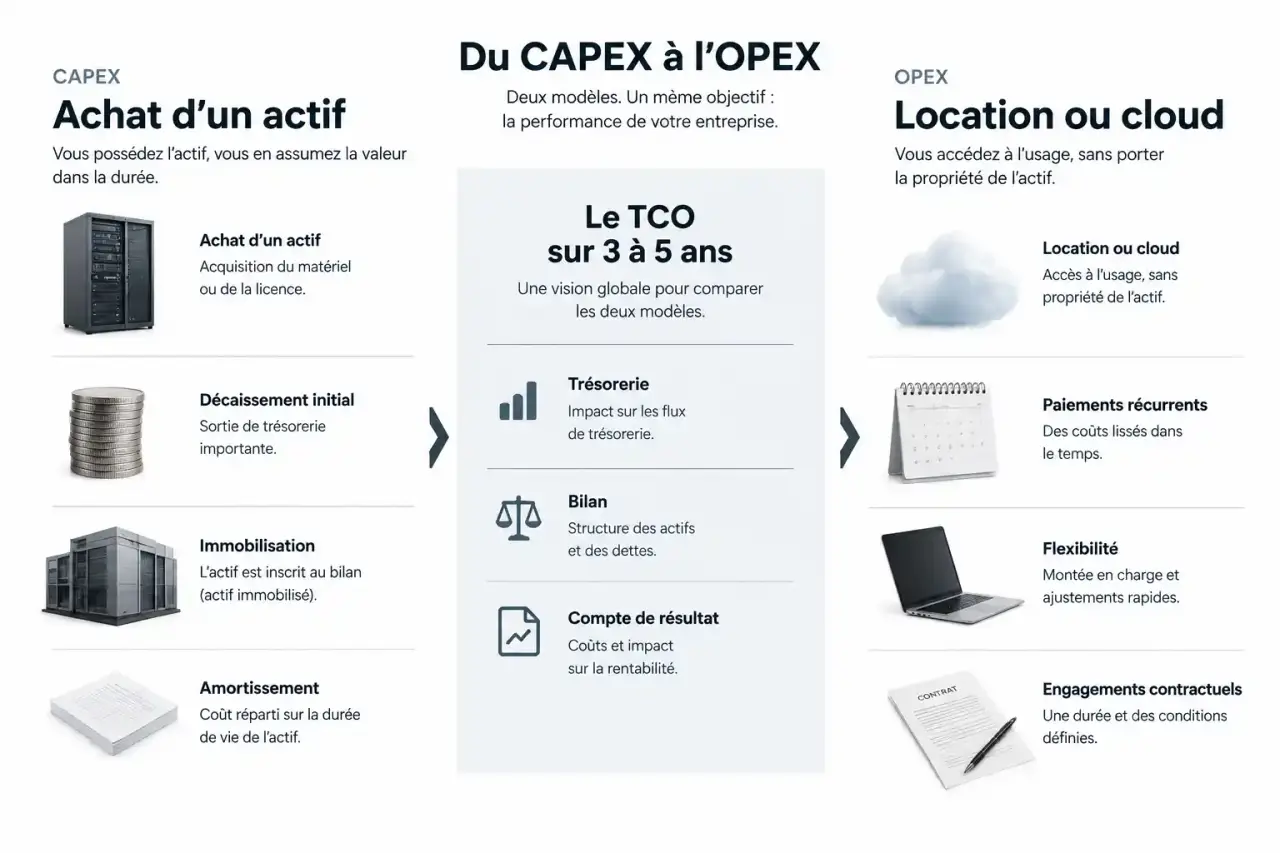
Les CAPEX, pour Capital Expenditures, désignent les dépenses d’investissement consacrées à l’acquisition ou à l’amélioration d’actifs durables. Une machine, un serveur ou certains logiciels sont immobilisés au bilan lorsque les critères comptables sont réunis. Leur coût est ensuite généralement réparti au compte de résultat par l’amortissement sur leur durée d’utilisation.
Les OPEX, pour Operational Expenditures, correspondent aux dépenses d’exploitation : maintenance, abonnements, prestations ou certaines locations. Ces charges sont rattachées à l’exercice auquel elles se rapportent. Une facture mensuelle n’est toutefois pas, à elle seule, la preuve d’un traitement en OPEX.
| Critère | Achat d’un actif | Location ou service |
|---|---|---|
| Trésorerie | Paiement initial ou financement | Paiements récurrents, parfois avec avance |
| Bilan | Immobilisation, dette si emprunt | Traitement variable selon le contrat et le référentiel |
| Résultat | Amortissement et frais associés | Charges de service ou traitement locatif applicable |
| Fin d’usage | Revente ou mise au rebut à gérer | Restitution, renouvellement ou sortie contractuelle |
| Flexibilité | Dépend de la réutilisation et de la revente | Dépend des engagements et des pénalités |
Le leasing n’est pas automatiquement une charge d’exploitation
Le terme « leasing » recouvre des montages différents. Une location simple, un crédit-bail avec option d’achat et un abonnement à un service ne produisent pas nécessairement les mêmes effets. Dans les comptes individuels français, les loyers de crédit-bail sont généralement comptabilisés en charges avant la levée d’option. Sous IFRS 16, de nombreux contrats de location conduisent au contraire à reconnaître un droit d’utilisation et une dette locative, sauf exemptions applicables. Le contrat doit donc être validé avec la finance ou l’expert-comptable, sans se fier à son intitulé commercial.
Trésorerie, rentabilité, BFR : séparer les effets pour décider
Le premier bénéfice potentiel est de conserver des liquidités pour financer les salaires, le développement commercial ou d’autres projets. Il faut néanmoins intégrer les premiers loyers, dépôts de garantie, frais de démarrage et éventuels paiements anticipés : le passage à l’OPEX ne supprime pas tout besoin de financement.
Prenons l’achat de 10 serveurs à 8 000 €, soit 80 000 €. Avec un amortissement linéaire sur 5 ans, sans valeur résiduelle retenue, la charge annuelle est de 16 000 €. Le décaissement initial reste pourtant de 80 000 € si l’achat est payé comptant. Une solution locative étale les paiements, mais son avantage économique dépendra du cumul des loyers et des services inclus.
La rentabilité peut donc évoluer différemment de la trésorerie. Les charges de service pèsent sur le résultat au fil de leur consommation ; l’investissement est réparti par l’amortissement. Les indicateurs, notamment l’EBITDA, peuvent aussi changer selon le traitement retenu, sans amélioration équivalente de la performance économique.
Le BFR ne baisse pas mécaniquement : il dépend principalement des stocks, créances clients et dettes d’exploitation. Éviter un achat préserve du cash, mais ne raccourcit pas les délais de paiement des clients. De même, remplacer un emprunt par une location ne garantit pas une baisse de l’endettement comptable ou des engagements analysés par les banques.
Imaginez un sablier : acheter revient à faire passer une grande quantité de liquidités dès le départ ; louer transforme cette sortie en débit continu. Le point à surveiller n’est pas seulement le sable restant aujourd’hui, mais le débit minimal auquel l’entreprise s’engage. Une mensualité supportable en période de croissance peut devenir contraignante lorsque les encaissements ralentissent. Testez donc les paiements contractuels dans un scénario d’activité dégradée.
Comparer achat, location et cloud à service rendu équivalent
La comparaison pertinente porte sur le TCO, ou coût total de possession et d’usage, sur trois à cinq ans. Les offres doivent couvrir le même besoin : capacité réellement utilisée, disponibilité, sécurité, assistance et renouvellement. Opposer un achat nu à un abonnement avec maintenance fausse immédiatement l’arbitrage.
Construire un calcul exploitable
Pour établir le budget CAPEX d’un projet, additionnez le prix des actifs et les coûts directement attribuables à leur mise en service, selon les règles d’immobilisation applicables. Ce montant ne doit pas être confondu avec le TCO, qui inclut également l’exploitation pendant toute la période étudiée.
- Achat : acquisition, installation, financement, maintenance, énergie, administration et fin de vie, moins la valeur de revente estimée.
- Location : loyers, frais initiaux, assurances, prestations exclues, dépassements et frais de restitution ou de résiliation.
- Cloud : calcul, stockage, transferts de données, support, migration, formation et réversibilité.
Comparez séparément les coûts économiques et le calendrier des paiements. Pour une analyse financière approfondie, actualisez les flux avec une hypothèse cohérente de coût du capital. Traitez aussi la TVA selon sa récupérabilité et son calendrier : même récupérable, elle peut créer un décalage de trésorerie.
Cloud ou on-premise : partir de l’utilisation, pas de l’étiquette
Une infrastructure sur site dimensionnée pour un pic de 20 machines virtuelles peut être sous-utilisée si le besoin moyen est de 7. Le cloud peut alors permettre d’ajuster la capacité, à condition d’arrêter effectivement les ressources inutiles. À l’inverse, une charge stable, fortement utilisée et prévisible peut justifier une infrastructure possédée.
Les engagements cloud de longue durée réduisent parfois les tarifs, mais limitent la flexibilité. Ajoutez au calcul les compétences nécessaires, les contraintes de localisation des données et les coûts de sortie. Le cloud ne transfère pas au fournisseur toute la responsabilité de sécurité ni de gouvernance.
Organiser la transition sans remplacer un risque par un autre
Les postes informatiques, véhicules, équipements industriels et logiciels peuvent faire l’objet d’un changement de modèle, selon les offres et les contraintes métier. La meilleure fenêtre est souvent le renouvellement : remplacer prématurément un actif encore utile peut créer des coûts de sortie sans bénéfice suffisant.
- Inventorier les actifs : usage, état, valeur comptable, maintenance, échéances et criticité.
- Segmenter les besoins : socle stable, capacité variable, besoins temporaires et équipements stratégiques.
- Comparer les scénarios : achat, location, cloud et combinaison hybride, avec hypothèses basse, centrale et haute.
- Faire valider les contrats : comptabilisation, fiscalité, indexation, engagements minimaux, restitution et récupération des données.
- Tester puis piloter : commencer sur un périmètre limité avant de généraliser.
Le DAF sécurise les hypothèses financières ; les achats négocient les engagements ; l’IT et les opérations vérifient le service rendu. Pour le cloud, une démarche FinOps associe budgets, alertes et attribution des coûts par projet, environnement et responsable. Une alerte signale un dépassement : elle ne bloque pas nécessairement la consommation.
Le modèle hybride est souvent le meilleur compromis : conserver en CAPEX les actifs durables et fortement utilisés, puis réserver l’OPEX aux besoins variables ou aux services dont la maintenance externalisée apporte une valeur réelle. La bonne décision n’est pas de transformer toutes les dépenses, mais d’obtenir le niveau de service nécessaire avec un coût soutenable et une sortie maîtrisée.