Facture de rétrocession : le bon calcul, les mentions utiles et les pièges fiscaux
Une facture de rétrocession justifie les honoraires reversés à un autre professionnel libéral, notamment lors d’un remplacement. Pour l’établir correctement, il faut identifier qui a encaissé les honoraires, quelle part revient au bénéficiaire et quel régime de TVA s’applique. Le contrat fixe le calcul ; la facture et le relevé d’encaissements permettent de le vérifier.
Identifier le bon flux avant de facturer
Dans un remplacement classique, le titulaire encaisse les honoraires des patients ou clients, puis en reverse une partie au remplaçant pour les prestations réalisées. Le remplaçant, bénéficiaire du versement, établit généralement la facture ou note d’honoraires destinée au titulaire. Certaines professions utilisent un relevé de rétrocession : son intitulé ne dispense pas de disposer d’une pièce justificative complète et acceptée par les parties.
Les professions médicales et paramédicales sont particulièrement concernées, mais des reversements existent aussi chez les avocats et d’autres professionnels libéraux. Pour les artistes-auteurs, la qualification dépend de la prestation ou des droits concernés : le mot « rétrocession » ne suffit pas à déterminer le régime fiscal.
| Opération | Sens du paiement | Ce qui est rémunéré |
|---|---|---|
| Rétrocession d’honoraires | Le titulaire ayant encaissé paie le remplaçant | Les prestations réalisées par celui-ci |
| Redevance de collaboration | Le collaborateur encaissant ses honoraires paie le titulaire | La mise à disposition de locaux, matériel ou services |
| Sous-traitance | Le donneur d’ordre paie le prestataire | Une mission confiée à un professionnel indépendant |
| Débours | Le client rembourse une avance faite pour son compte | Une dépense engagée en son nom, sous conditions strictes |
Une redevance n’est donc pas une rétrocession en sens inverse. Sa nature, son traitement comptable et sa TVA peuvent différer. De même, une revente de produits reste une vente : elle ne devient pas une rétrocession d’honoraires parce qu’elle est réalisée entre confrères.
Fixer une base de calcul vérifiable
Le contrat de remplacement ou de collaboration doit préciser le pourcentage, son bénéficiaire, la base retenue et la périodicité du règlement. Il n’existe pas de taux universel. Surtout, « rétrocession de 25 % » est ambigu si le contrat ne précise pas si cette part revient au remplaçant ou reste au cabinet.
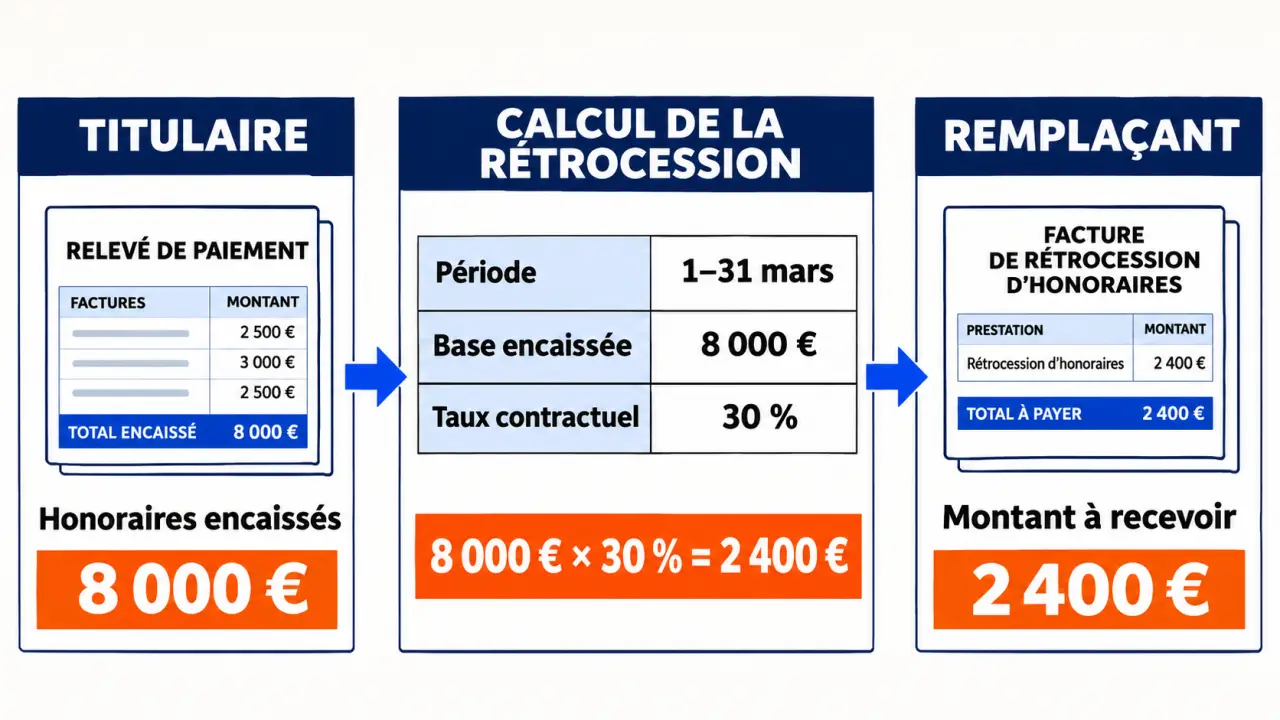
Lorsque la base contractuelle correspond aux honoraires encaissés, le calcul est simple : honoraires éligibles encaissés × taux revenant au bénéficiaire. Il ne faut pas y intégrer automatiquement les actes facturés mais encore impayés.
- Sur 15 000 euros encaissés du 1er au 30 septembre, une part de 25 % représente 3 750 euros.
- Sur 12 600 euros encaissés, une part de 30 % représente 3 780 euros.
- Sur 8 200 euros encaissés du 1er au 31 mai, une part de 25 % représente 2 050 euros.
- Sur 2 000 euros encaissés, une rétrocession de 80 % au remplaçant représente 1 600 euros.
Prévoir les encaissements différés et les régularisations
Un règlement reçu après la fin du remplacement doit rester rattachable aux prestations concernées. Prévoyez un relevé complémentaire pour les paiements tardifs, remboursements et annulations. Si le contrat prévoit un forfait, un plafond ou plusieurs taux, détaillez chaque tranche plutôt que d’afficher un pourcentage global trompeur.
Pour sécuriser ce parcours, construisez une rampe de contrôle entre l’encaissement et le virement : chaque ligne du relevé comporte une référence interne, une date de paiement, une base éligible et le taux appliqué. Cette progression permet de retrouver l’origine d’un écart sans faire circuler de données médicales nominatives. Le total devient explicable, pas seulement calculable.
Établir une facture lisible avec une trame réutilisable
La facture de rétrocession reprend les informations d’une facture professionnelle, complétées par la période et le calcul contractuel. Émettez-la selon la périodicité convenue, souvent mensuelle, sans confondre date d’émission, période des prestations et dates d’encaissement.
- Les parties : nom ou dénomination, adresse professionnelle, identification de l’émetteur, notamment SIREN/SIRET, et informations professionnelles exigées selon son statut.
- Le document : date d’émission et numéro unique suivant une séquence chronologique continue.
- La prestation : nature du remplacement, période, référence du contrat et détail de la base de calcul.
- Les montants : taux contractuel, montant HT, TVA applicable ou mention d’exonération, et total à payer.
- Le paiement : échéance, conditions d’escompte, pénalités de retard et indemnité forfaitaire de recouvrement de 40 euros entre professionnels, lorsque applicable.
L’IBAN facilite le règlement, mais n’est pas une mention universellement obligatoire. Les informations relatives à l’assurance professionnelle dépendent des obligations du métier ; elles ne doivent pas être ajoutées comme une exigence identique pour tous.
Exemple à adapter à votre situation
| Champ | Contenu à renseigner |
|---|---|
| Émetteur | [Remplaçant : identité, adresse, identification professionnelle] |
| Destinataire | [Titulaire : identité et adresse] |
| Numéro et date | [Numéro de votre séquence] — [date d’émission] |
| Objet | Honoraires de remplacement du 1er au 30 septembre — contrat [référence] |
| Calcul | 15 000 euros d’honoraires éligibles encaissés × 25 % |
| Montant hors TVA | 3 750 euros |
| TVA | [Taux et montant, ou fondement légal de l’exonération] |
| Total et règlement | [Total à payer] — échéance [date] — virement [IBAN] |
Complétez cette trame avec les conditions de paiement requises. Une facture déjà émise ne se corrige pas en écrasant le fichier : établissez un avoir ou un document rectificatif référencé. Un logiciel doit permettre cette traçabilité, pas seulement produire un PDF.
Traiter la TVA et les BNC sans appliquer une règle unique
La TVA dépend de la prestation
Une rétrocession n’est pas exonérée de TVA par son seul intitulé. Les soins à finalité thérapeutique réalisés par les professionnels habilités peuvent relever de l’exonération prévue à l’article 261 du CGI. Une redevance pour des locaux ou services suit une analyse distincte. Pour une prestation taxable bénéficiant de la franchise en base, la mention est « TVA non applicable, art. 293 B du CGI ». Ces deux fondements ne sont pas interchangeables.
La comptabilisation dépend du régime
En BNC sous déclaration contrôlée, les véritables honoraires rétrocédés sont identifiés distinctement pour déterminer les recettes nettes. Le bénéficiaire enregistre les sommes reçues comme recettes professionnelles. En comptabilité de trésorerie, les dates de paiement et d’encaissement sont déterminantes.
Le compte 709610 « Rétrocessions d’honoraires » peut être utilisé dans certains plans comptables professionnels ou logiciels ; ce n’est pas un numéro à imposer à toute activité. Faites valider le paramétrage pour éviter une double déduction.
En micro-BNC, les véritables rétrocessions d’honoraires obéissent à des règles spécifiques de détermination des recettes. Une redevance ou une dépense de sous-traitance ne devient pas pour autant déductible au réel : l’abattement forfaitaire couvre normalement les charges. Ne transposez pas automatiquement le traitement fiscal aux déclarations sociales.
Préparer la DAS2 et conserver les justificatifs
Le professionnel qui verse les honoraires doit examiner son obligation de déclaration DAS2. Le seuil actuel est de plus de 2 400 euros par bénéficiaire et par an. Le seuil de 1 200 euros correspond à une règle antérieure : pour une régularisation ancienne, vérifiez la période concernée. Additionnez les versements annuels, pas seulement les factures isolées.
L’échéance dépend des modalités déclaratives et du calendrier fiscal applicable : ne retenez pas systématiquement le 1er mai ou un délai supplémentaire de 15 jours. Une omission peut entraîner une amende de 50 % des sommes non déclarées, sous réserve des règles de régularisation et exceptions applicables.
Conservez ensemble contrat, relevés d’encaissements, factures, avoirs et preuves de virement. Avant chaque règlement, vérifiez le sens du flux, le taux, la période et la TVA ; en fin d’année, rapprochez les versements par bénéficiaire. Cette organisation limite les litiges et facilite la justification des montants lors d’un contrôle.