Charges SARL : ne confondez plus dépenses, cotisations et impôts
Les charges d’une SARL comprennent les dépenses nécessaires à son activité, les cotisations sociales et les impôts qu’elle supporte. Leur montant dépend notamment du métier exercé, des salariés, du statut du gérant et du bénéfice réalisé. Pour établir un budget fiable, il faut surtout distinguer ce qui réduit le résultat, ce qui sort de la trésorerie et ce qui relève personnellement des associés.
Identifier les dépenses sans confondre charge et décaissement
Une charge est un élément qui diminue le résultat comptable de la société. Les charges d’exploitation correspondent au fonctionnement courant : achats de marchandises, loyers, assurances, honoraires, logiciels, communication, déplacements et frais bancaires. Les salaires et les cotisations patronales en font également partie, même si on les isole souvent pour piloter le budget social.
La distinction entre charges fixes et variables facilite les prévisions. Un loyer reste généralement dû même sans vente, tandis que les achats de marchandises évoluent avec l’activité. À la création, ajoutez les frais d’annonce légale, d’immatriculation, de rédaction des statuts et d’accompagnement éventuel.
| Opération | Traitement à retenir |
|---|---|
| Achat d’une prestation professionnelle | Charge généralement déductible si elle est justifiée |
| Achat d’un équipement durable | Immobilisation, généralement déduite progressivement par amortissement |
| Remboursement d’un emprunt | Le capital remboursé n’est pas une charge ; les intérêts peuvent l’être |
| Distribution de dividendes | Affectation du bénéfice, sans déduction du résultat |
| TVA récupérable | Créance fiscale, et non charge définitive |
Chaque dépense doit laisser une empreinte documentaire exploitable : facture au nom de la SARL, preuve du paiement et motif professionnel. Pour un repas ou un déplacement, notez immédiatement le client rencontré ou l’objet de la mission. Ce rapprochement entre pièce comptable et utilité économique permet de retrouver les dépenses oubliées, de repérer les doublons et de défendre leur déductibilité lors d’un contrôle.
Calculer le bénéfice imposable et les taxes à prévoir
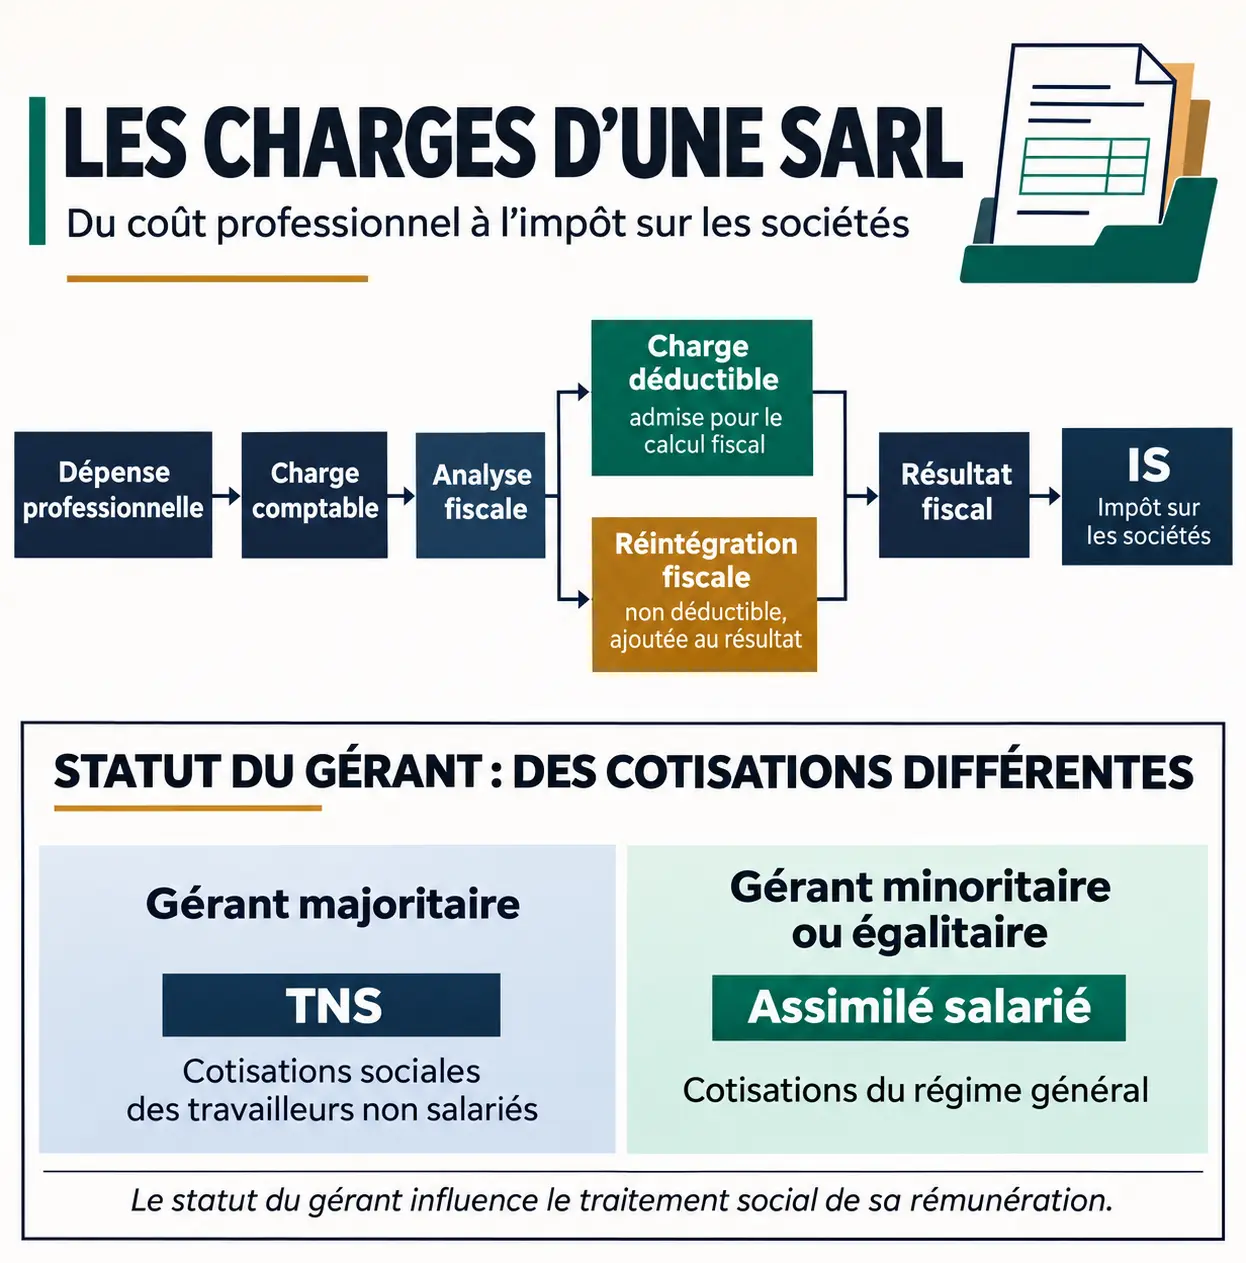
Une charge comptable n’est pas toujours déductible
Pour être déductible, une dépense doit notamment servir l’intérêt de l’entreprise, être justifiée et être rattachée au bon exercice. Une dépense personnelle du gérant ne devient pas professionnelle parce que la société la paie. Les amendes sont, en principe, non déductibles ; certains frais de véhicules sont soumis à des limitations.
Le résultat fiscal part donc du résultat comptable, corrigé des réintégrations et déductions fiscales. À l’IS, la rémunération du gérant peut être déduite lorsqu’elle correspond à un travail effectif et n’est pas excessive. L’impôt sur les sociétés lui-même n’est pas déductible de sa propre assiette.
IS par défaut, IR sur option
La SARL relève normalement de l’impôt sur les sociétés : 25 % du résultat fiscal. Un taux réduit de 15 % jusqu’à 42 500 € de bénéfice s’applique sous conditions : chiffre d’affaires inférieur ou égal à 10 000 000 €, capital entièrement libéré et détention à au moins 75 % par des personnes physiques, directement ou par des sociétés remplissant les conditions prévues.
Une option temporaire pour l’IR est possible pour cinq exercices, notamment si la société a moins de cinq ans, emploie moins de 50 salariés et respecte les conditions d’activité, de taille et de détention du capital. Le chiffre d’affaires ou le total de bilan doit être inférieur à 10 000 000 €. Les droits de vote doivent être détenus à au moins 50 % par des personnes physiques et à au moins 34 % par les dirigeants et leur foyer fiscal. La SARL de famille bénéficie d’un dispositif distinct, sans cette limite de cinq exercices.
À l’IR, les associés sont imposés sur leur quote-part de résultat, même sans distribution. Ajoutez au budget la CFE, sous réserve des exonérations, ainsi que les taxes propres à l’activité. La TVA collectée n’est pas une recette définitivement acquise : lorsqu’elle est récupérable sur les achats, la TVA à reverser correspond généralement à la différence entre TVA collectée et TVA déductible.
Évaluer les cotisations selon le statut du gérant
Le régime social dépend de la participation du gérant au capital. L’appréciation de la majorité tient notamment compte des parts du conjoint ou partenaire de Pacs et des enfants mineurs ; une cogérance peut également modifier l’analyse.
Impôt sur les sociétés 2024 : taux, conditions et règles essentielles : Découvrez les conditions d’accès au taux réduit de 15 % et les principaux principes de l’impôt sur les sociétés en 2024.
| Situation | Régime social | Sans rémunération |
|---|---|---|
| Gérant majoritaire | Travailleur non salarié, ou TNS | Certaines cotisations minimales restent dues, sauf dispositif particulier |
| Gérant minoritaire ou égalitaire rémunéré | Assimilé salarié | Pas de cotisations au titre du mandat non rémunéré |
| Président de SAS ou SASU rémunéré | Assimilé salarié | Pas de cotisations au titre du mandat non rémunéré |
À titre de repère budgétaire, les cotisations du gérant majoritaire représentent environ 40 % à 45 % de sa rémunération nette. Pour un dirigeant assimilé salarié, l’ordre de grandeur est de 65 % à 80 % du net versé. Ces fourchettes ne sont pas des taux forfaitaires : assiettes, plafonds, exonérations et situation individuelle modifient le calcul.
Ainsi, 1 000 € nets représentent un coût indicatif de 1 400 € à 1 450 € en SARL majoritaire, contre 1 650 € à 1 800 € pour un dirigeant assimilé salarié. Ce dernier ne bénéficie pas automatiquement de l’assurance chômage au titre de son mandat. Le gérant associé unique d’une EURL relève généralement du régime TNS.
Pour les salariés, budgétez le salaire brut et les cotisations patronales. Les cotisations salariales sont déjà comprises dans le brut : les ajouter une seconde fois gonflerait artificiellement le coût employeur.
Arbitrer entre rémunération, dividendes et protection sociale
La rémunération finance la protection sociale et, à l’IS, peut réduire le bénéfice imposable. Les dividendes sont distribués sur un bénéfice distribuable après impôt et ne constituent pas une charge déductible. Leur intérêt doit donc s’évaluer après fiscalité de la société, fiscalité personnelle et prélèvements sociaux.
Pour le gérant majoritaire, la fraction des dividendes dépassant 10 % du capital social, des primes d’émission et des sommes en compte courant retenus selon les règles applicables entre dans l’assiette des cotisations sociales. Le périmètre comprend aussi certaines sommes perçues par son conjoint ou partenaire de Pacs et ses enfants mineurs.
Avec un capital retenu de 10 000 €, sans primes ni compte courant, ce seuil est de 1 000 €. Il atteint 10 000 € avec un capital retenu de 100 000 €. Augmenter le capital uniquement pour relever ce seuil demande néanmoins une simulation : immobilisation des fonds, formalités et protection sociale doivent être considérées ensemble.
Construire un budget et respecter les déclarations
Pour calculer vos charges, partez d’un budget annuel hors taxes lorsque la TVA est récupérable. Additionnez les dépenses d’exploitation, le coût complet des rémunérations, les amortissements et les charges financières. Estimez ensuite le résultat fiscal et l’IS, sans compter deux fois les mêmes cotisations.
- Chaque mois : rapprochez factures et banque, suivez la marge et provisionnez les cotisations, la TVA et les impôts attendus.
- Selon votre régime : transmettez les déclarations de TVA et, en présence de paie, les déclarations sociales nominatives.
- À la clôture : préparez les comptes et télétransmettez la déclaration de résultat avec sa liasse fiscale.
La déclaration de résultat intervient en principe dans les trois mois suivant la clôture, avec un calendrier particulier pour les clôtures au 31 décembre. L’IS se paie normalement en quatre acomptes, les 15 mars, 15 juin, 15 septembre et 15 décembre, puis un solde. Aucun acompte n’est normalement exigé lorsque l’IS de référence est inférieur à 3 000 €, ni pour le premier exercice.
Enfin, tenez un prévisionnel de trésorerie distinct du compte de résultat : investissements, emprunts et délais clients expliquent souvent les tensions malgré un bénéfice. Un expert-comptable peut sécuriser cette projection et comparer les modes de rémunération sur une base réellement comparable.