Comptabilisation des acomptes : du 4091 au 4191, sans compter deux fois la TVA
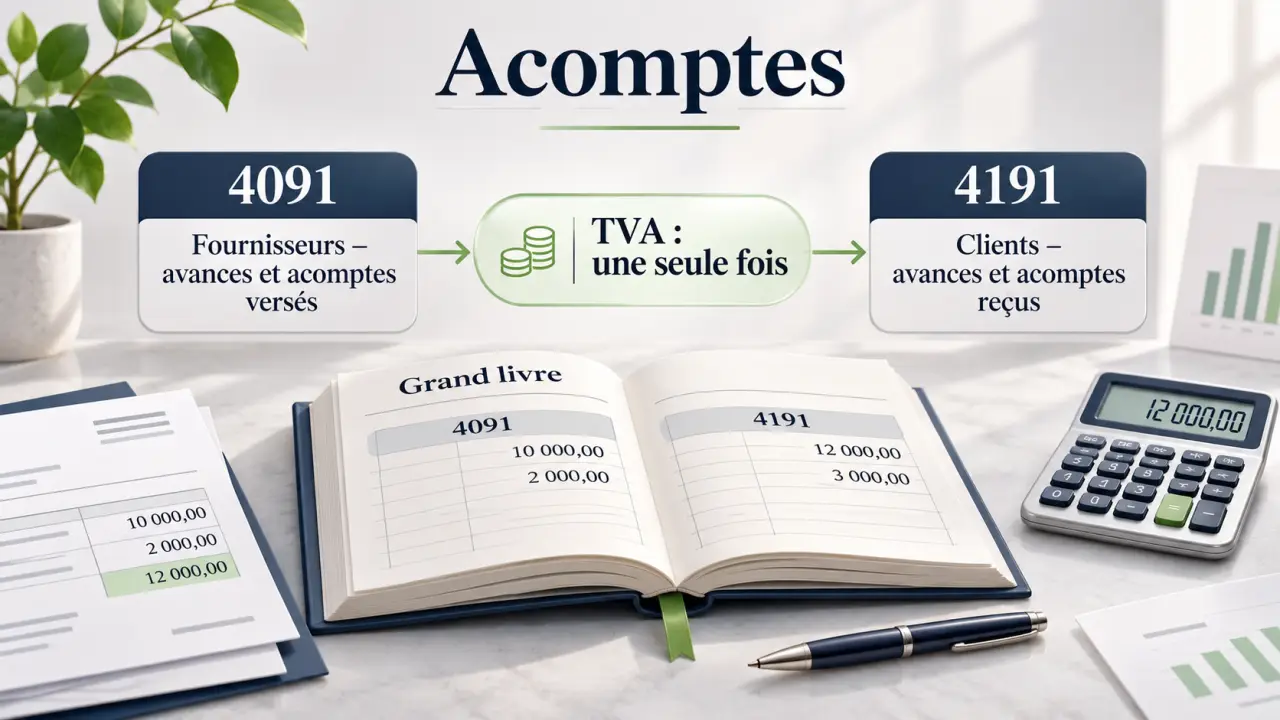
Un acompte versé s’enregistre au débit du compte 4091 chez le client ; un acompte reçu, au crédit du compte 4191 chez le fournisseur. Il ne constitue pas, à lui seul, une charge ou un produit. La comptabilisation des acomptes exige ensuite de traiter la TVA, puis d’imputer le versement sur la facture définitive pour ne payer, ni déclarer, deux fois les mêmes montants.
Qualifier le versement et réunir les bonnes pièces
L’acompte est un paiement partiel du prix d’une commande ferme. Il engage les parties : le client ne peut pas simplement abandonner son versement pour se libérer de toute obligation. L’avance désigne généralement une somme versée avant le commencement d’exécution ; pour une commande courante, son traitement comptable repose également sur les comptes 4091 et 4191.
Les arrhes ont une portée contractuelle différente : elles permettent, en principe, de revenir sur l’engagement, avec perte des arrhes pour l’acheteur ou restitution du double par le vendeur. La qualification dépend du contrat et des règles applicables, notamment dans les relations avec les consommateurs. Ne vous fiez donc pas uniquement au libellé du virement.
Le fournisseur doit établir une facture d’acompte pour les sommes perçues avant la réalisation de l’opération, sous réserve des exceptions légales, notamment pour certaines livraisons intracommunautaires exonérées. Elle comporte les mentions de facturation applicables, dont :
- la date, un numéro unique et l’identification des parties ;
- la désignation de l’opération et la référence au devis ou à la commande ;
- le montant HT de l’acompte, le taux et le montant de TVA, puis le total TTC ;
- les conditions de règlement et les mentions particulières éventuelles.
La facture d’acompte justifie un paiement anticipé. La facture de situation constate un avancement des travaux ou prestations : son traitement dépend de ce qu’elle facture réellement. La facture définitive reprend, quant à elle, l’opération totale et déduit les acomptes déjà facturés et réglés.
Fixer le bon calendrier de TVA avant la saisie
Depuis le 1er janvier 2023, la TVA sur les acomptes relatifs aux livraisons de biens devient exigible à l’encaissement, à concurrence du montant encaissé, lorsque la future livraison est suffisamment déterminée. Pour les prestations de services, l’encaissement constitue également le principe d’exigibilité ; une option pour les débits ne permet pas de reporter la TVA due sur un acompte déjà encaissé.
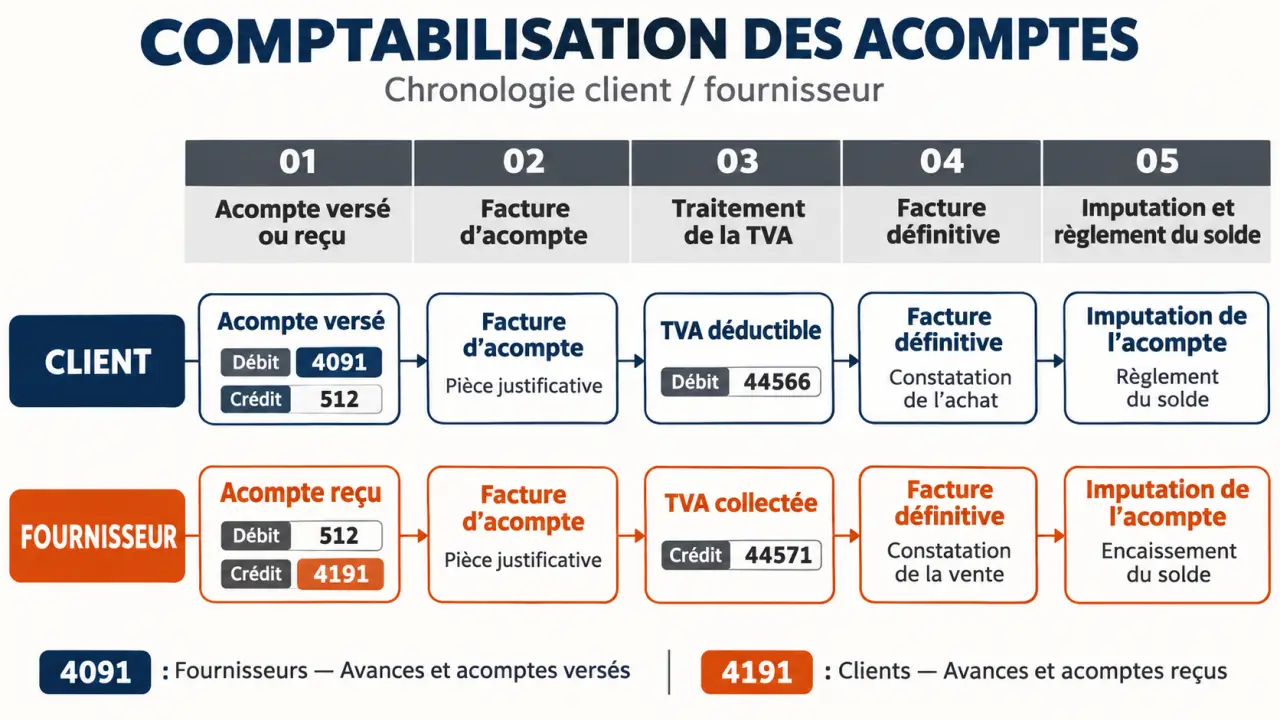
Chez le client, la déduction suppose notamment que la taxe soit exigible chez le fournisseur, que l’entreprise dispose d’une facture conforme et que l’achat ouvre droit à déduction. Un simple virement bancaire ne remplace pas cette facture. En franchise en base ou pour une opération exonérée, aucune TVA ne doit être déduite artificiellement.
Pensez à trois aiguilles d’une même horloge : la date du paiement, celle du justificatif et celle de la livraison ou de la prestation. Elles ne se superposent pas toujours. Pour chaque commande, suivre ces trois dates permet de repérer un acompte payé sans facture, une TVA déduite trop tôt ou un versement encore non imputé après livraison. Ce rapprochement est particulièrement utile à la clôture.
Les comptes 44566 et 44571 servent respectivement à la TVA déductible sur autres biens et services et à la TVA collectée. Des subdivisions de 4458, parfois 44586 ou 44587 dans certains paramétrages, permettent des traitements transitoires. Leurs intitulés et leur usage doivent être vérifiés : ils ne désignent pas universellement la TVA sur acomptes. L’exemple suivant utilise une méthode directe, sans compte transitoire.
Enregistrer l’acompte : un exemple côté client et fournisseur
Prenons une commande de marchandises de 10 000 € HT, avec une TVA de 20 %, soit 12 000 € TTC. L’acompte de 30 % représente 3 000 € HT + 600 € de TVA = 3 600 € TTC. Cet exemple suppose une opération française taxable, un taux unique, une TVA intégralement déductible et une facture d’acompte conforme disponible au paiement.
Chez le client : paiement et déduction de la TVA
Le règlement est d’abord enregistré pour son montant TTC dans le journal de banque. Une écriture distincte isole ensuite la TVA déductible. Le compte 4091 présente ainsi un solde de 3 000 € après traitement fiscal.
| Étape | Compte et libellé | Débit | Crédit |
|---|---|---|---|
| Paiement | 4091 — Avances et acomptes versés | 3 600 € | |
| Paiement | 512 — Banque | 3 600 € | |
| TVA sur acompte | 44566 — TVA déductible | 600 € | |
| TVA sur acompte | 4091 — Avances et acomptes versés | 600 € |
Chez le fournisseur : encaissement et TVA collectée
Le fournisseur applique une logique symétrique : l’encaissement entre en banque, puis la TVA exigible est isolée. Le crédit résiduel du compte 4191 s’élève à 3 000 €. Aucun chiffre d’affaires n’est enregistré du seul fait de cet encaissement anticipé.
| Étape | Compte et libellé | Débit | Crédit |
|---|---|---|---|
| Encaissement | 512 — Banque | 3 600 € | |
| Encaissement | 4191 — Avances et acomptes reçus | 3 600 € | |
| TVA sur acompte | 4191 — Avances et acomptes reçus | 600 € | |
| TVA sur acompte | 44571 — TVA collectée | 600 € |
Une saisie directement ventilée entre acompte HT et TVA aboutit au même résultat. Ne cumulez pas les deux méthodes : cela doublerait le traitement de la taxe.
Imputer l’acompte et régler uniquement le solde
À la livraison, la facture définitive reprend 10 000 € HT et 2 000 € de TVA. Elle mentionne l’acompte de 3 600 € TTC : le reste à payer est donc de 8 400 € TTC. Voici les écritures cohérentes avec la méthode précédente.
| Rôle et étape | Comptes débités | Comptes crédités |
|---|---|---|
| Client : facture totale | 607 : 10 000 € ; 44566 : 2 000 € | 401 : 12 000 € |
| Client : imputation | 401 : 3 600 € | 4091 : 3 000 € ; 44566 : 600 € |
| Client : règlement du solde | 401 : 8 400 € | 512 : 8 400 € |
| Fournisseur : facture totale | 411 : 12 000 € | 707 : 10 000 € ; 44571 : 2 000 € |
| Fournisseur : imputation | 4191 : 3 000 € ; 44571 : 600 € | 411 : 3 600 € |
| Fournisseur : encaissement du solde | 512 : 8 400 € | 411 : 8 400 € |
L’imputation neutralise les 600 € de TVA déjà traités : la TVA supplémentaire ressort à 1 400 €, sans changement de taux. Les comptes 4091 et 4191 sont soldés ; les comptes 401 et 411 le deviennent après règlement. Pour des services soumis à la TVA sur encaissements, la taxe du solde doit suivre son propre calendrier d’exigibilité : ne transposez pas automatiquement cette écriture de livraison de marchandises.
Adapter les comptes aux immobilisations et contrôler le dossier
Un acompte destiné à une immobilisation relève du 237 pour une immobilisation incorporelle ou du 238 pour une immobilisation corporelle. La TVA déductible correspondante est enregistrée en 44562, et non en 44566. Compta-online indique qu’un enregistrement initial en 4091 peut être reclassé en 237 ou 238 à la clôture. Lors de la facture définitive, l’immobilisation rejoint son compte de classe 2 et l’acompte est imputé.
Avant de valider les écritures, rapprochez commande, facture d’acompte, paiement et facture finale. Vérifiez que chaque acompte est déduit une seule fois et que les comptes d’attente ne conservent pas de soldes inexpliqués.
Avec plusieurs taux de TVA, ventilez l’acompte par taux. En cas de déduction partielle, adaptez la part récupérable. Un générateur d’écritures peut faciliter les calculs, mais ses hypothèses doivent correspondre au dossier : celui de Compta-online suppose notamment un taux unique et une TVA entièrement déductible. L’automatisation ne remplace pas ce contrôle.