Tableau de recouvrement des créances : les 5 colonnes qui évitent les relances oubliées
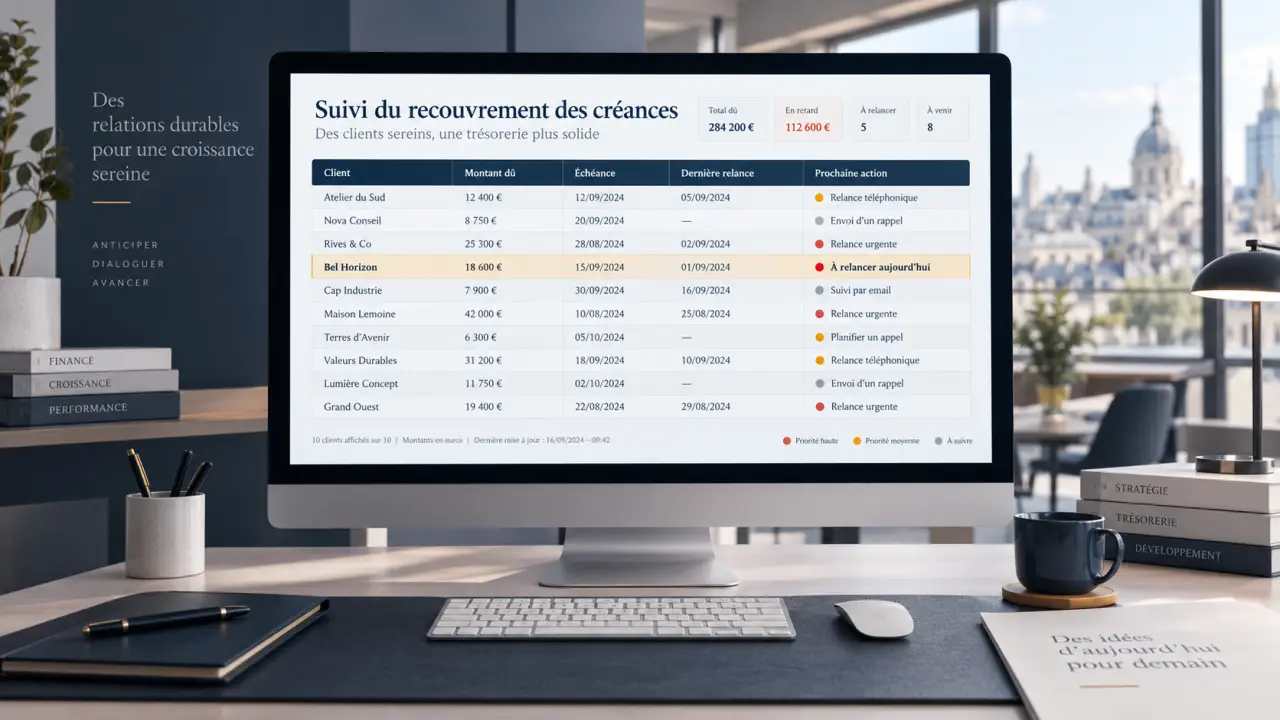
Un impayé devient difficile à recouvrer lorsqu'il disparaît dans une boîte mail, une pile de factures ou la mémoire d'un collaborateur. Un tableau de suivi simple change la donne : il permet de voir qui doit payer, depuis quand, quelle action a déjà été menée et quelle relance doit partir ensuite. L'objectif n'est pas seulement de lister des montants, mais de piloter une priorité d'action.
Les informations à réunir avant de créer le tableau
Un tableau utile repose sur des données de facturation exactes et accessibles. Avant de choisir un fichier tableur ou un outil de gestion, rassemblez les factures émises, les échéances contractuelles, les coordonnées des interlocuteurs et l'historique des paiements. Une créance ne doit figurer qu'une seule fois, même si elle fait l'objet de plusieurs échanges.
Testez vos connaissances sur le tableau de recouvrement
Répondez aux 6 questions, puis validez pour découvrir votre score et les corrections.
Une ligne par facture, pas une ligne par client
Un même client peut avoir réglé une facture et laissé une autre impayée. Créer une ligne par client masque les retards réels et complique les rapprochements. Une ligne par facture permet d'indiquer le numéro de pièce, le montant initial, les éventuels règlements partiels et le solde à recouvrer. Vous conservez ainsi une vision fiable de l'encours.
Distinguer l'échéance du retard de paiement
La date de facture n'est pas nécessairement la date à laquelle le client doit payer. La donnée déterminante est l'échéance convenue sur la facture ou dans les conditions de vente. Le nombre de jours de retard se calcule à partir de cette date. Cette distinction évite de relancer trop tôt un client dans les délais, ou trop tard un client déjà en retard.
Les 5 colonnes indispensables d'un tableau de recouvrement des créances
Vous pouvez ajouter des informations selon votre activité, mais cinq colonnes structurent l'essentiel du suivi. Elles doivent rester lisibles en un coup d'œil, y compris lorsqu'un portefeuille compte plusieurs dizaines de factures.
| Colonne | Contenu à renseigner | Utilité pour le recouvrement |
|---|---|---|
| Client et contact | Raison sociale, nom, téléphone, e-mail | Identifier rapidement le bon interlocuteur |
| Référence de facture | Numéro, date d'émission, objet | Éviter toute ambiguïté pendant la relance |
| Échéance | Date limite de règlement prévue | Mesurer le retard et ordonner les priorités |
| Solde dû | Montant restant après paiements ou avoirs | Concentrer les efforts sur l'encours réel |
| Prochaine action | Date, canal et responsable de la relance | Empêcher qu'une créance soit laissée sans suivi |
Ajoutez idéalement une colonne statut : à échoir, relance amiable, promesse de paiement, litige, mise en demeure ou dossier transmis. Ce vocabulaire commun réduit les interprétations entre les équipes commerciales, administratives et comptables. Une colonne de commentaires peut compléter le suivi, à condition d'y inscrire des faits datés plutôt que des appréciations vagues.
Classer les créances pour agir dans le bon ordre
Le montant ne suffit pas à définir une priorité. Une petite facture ancienne, sans réponse du débiteur, peut réclamer une action plus urgente qu'un montant élevé associé à une promesse de règlement crédible. Le tableau doit donc faire ressortir à la fois l'ancienneté, le risque et la prochaine échéance de relance.
Utiliser des tranches d'ancienneté
Créez des catégories adaptées à votre cycle de vente : à échoir, de 1 à 15 jours de retard, de 16 à 30 jours, de 31 à 60 jours et au-delà. Cette lecture par ancienneté aide à repérer les créances qui s'installent. Elle permet aussi de comparer l'évolution de l'encours d'un mois à l'autre : un portefeuille stable en montant peut se dégrader si les factures glissent vers les tranches les plus anciennes.
Ne pas confondre promesse et paiement
Une promesse de paiement est une information utile, mais elle ne réduit pas le solde dû. Notez la date annoncée, le montant promis et le nom de l'interlocuteur, puis planifiez une vérification dès le lendemain de l'échéance annoncée. Ne passez la ligne au statut « réglée » qu'après constat du paiement ou rapprochement comptable.
Chaque information transmise au bon moment réduit l'effort nécessaire pour faire avancer le dossier. Si la facture, l'échéance, le contact et la dernière action sont réunis sur une même ligne, le relanceur n'a pas à reconstruire le dossier avant chaque appel. Cette continuité diminue les frictions administratives, accélère les décisions et évite qu'un changement d'interlocuteur ne bloque le processus.
Installer une routine de relance sans perdre la relation client
Le tableau n'a de valeur que s'il déclenche des actions régulières. Désignez un responsable du suivi et fixez un rythme de mise à jour : quotidien pour les échéances sensibles, hebdomadaire pour une activité plus stable. Chaque intervention doit laisser une trace courte, précise et exploitable.
- Avant l'échéance, vérifiez que la facture a bien été reçue et qu'aucune pièce ne manque.
- Dès le premier retard, envoyez un rappel courtois avec la référence, le montant et le moyen de paiement.
- En l'absence de réponse, contactez le client par téléphone et consignez l'échange.
- Après une promesse non tenue ou un silence persistant, appliquez l'étape suivante prévue par votre procédure interne.
Le ton de la relance doit rester factuel. Citez la facture, la date d'échéance et le solde, puis proposez au client de signaler un litige ou une difficulté. Cette approche permet de séparer rapidement les oublis de paiement, les problèmes de trésorerie et les contestations réelles. Dans tous les cas, le tableau conserve l'historique nécessaire pour adapter la suite.
Faire vivre le tableau et sécuriser les décisions
Un tableau de recouvrement des créances doit être mis à jour dès qu'un événement modifie le dossier : règlement partiel, avoir, changement de contact, contestation, engagement de paiement ou envoi d'un courrier formel. Attendre la fin du mois fausse les priorités et augmente le risque de doublons dans les relances.
Mettre en évidence les anomalies
Utilisez des repères visuels simples pour distinguer les factures à échoir, les retards récents et les dossiers anciens. Vérifiez aussi les lignes sans prochaine action, les montants négatifs, les coordonnées incomplètes et les échéances incohérentes. Ces contrôles évitent qu'une erreur de saisie devienne une relance injustifiée ou, à l'inverse, qu'une créance soit oubliée.
Partager une version unique et protégée
Lorsque plusieurs personnes interviennent, définissez une version de référence et des règles de modification. Les informations de paiement et de contact sont sensibles : limitez l'accès aux personnes concernées et évitez la multiplication de copies envoyées par e-mail. Un tableau clair, tenu à jour et partagé de façon maîtrisée devient un véritable outil de pilotage de trésorerie, plutôt qu'un simple registre d'impayés.