Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible
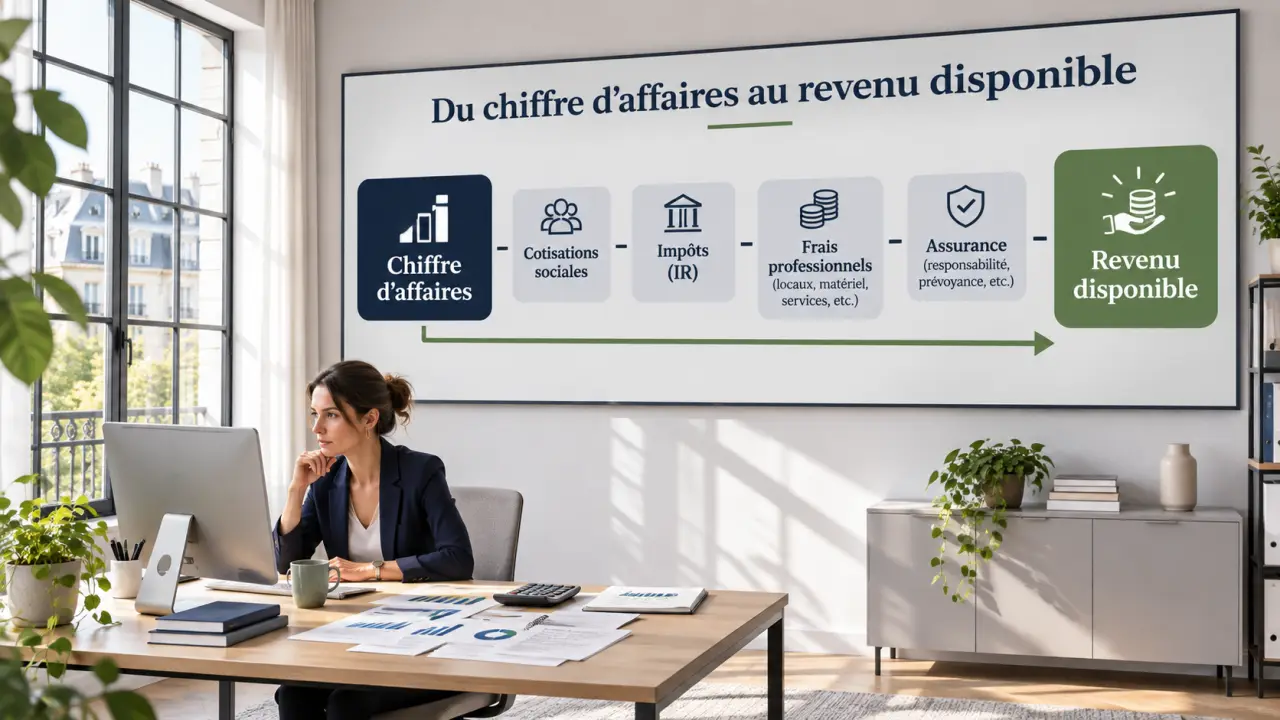
Les charges d’une entreprise individuelle comprennent les cotisations sociales, les impôts et les dépenses nécessaires à l’activité. Leur montant dépend du régime choisi, des revenus et du métier exercé : aucun pourcentage unique du chiffre d’affaires ne permet de tout calculer. Pour estimer ce qu’il vous restera, il faut d’abord distinguer l’entreprise individuelle au réel de la micro-entreprise, puis séparer les prélèvements obligatoires des frais professionnels.
Partir du chiffre d’affaires sans le confondre avec son revenu
Le chiffre d’affaires correspond aux ventes ou prestations réalisées, hors TVA lorsque celle-ci est applicable. Ce n’est ni votre bénéfice ni la somme que vous pouvez dépenser personnellement. Les achats, le loyer, les assurances ou les cotisations réduisent le montant disponible.
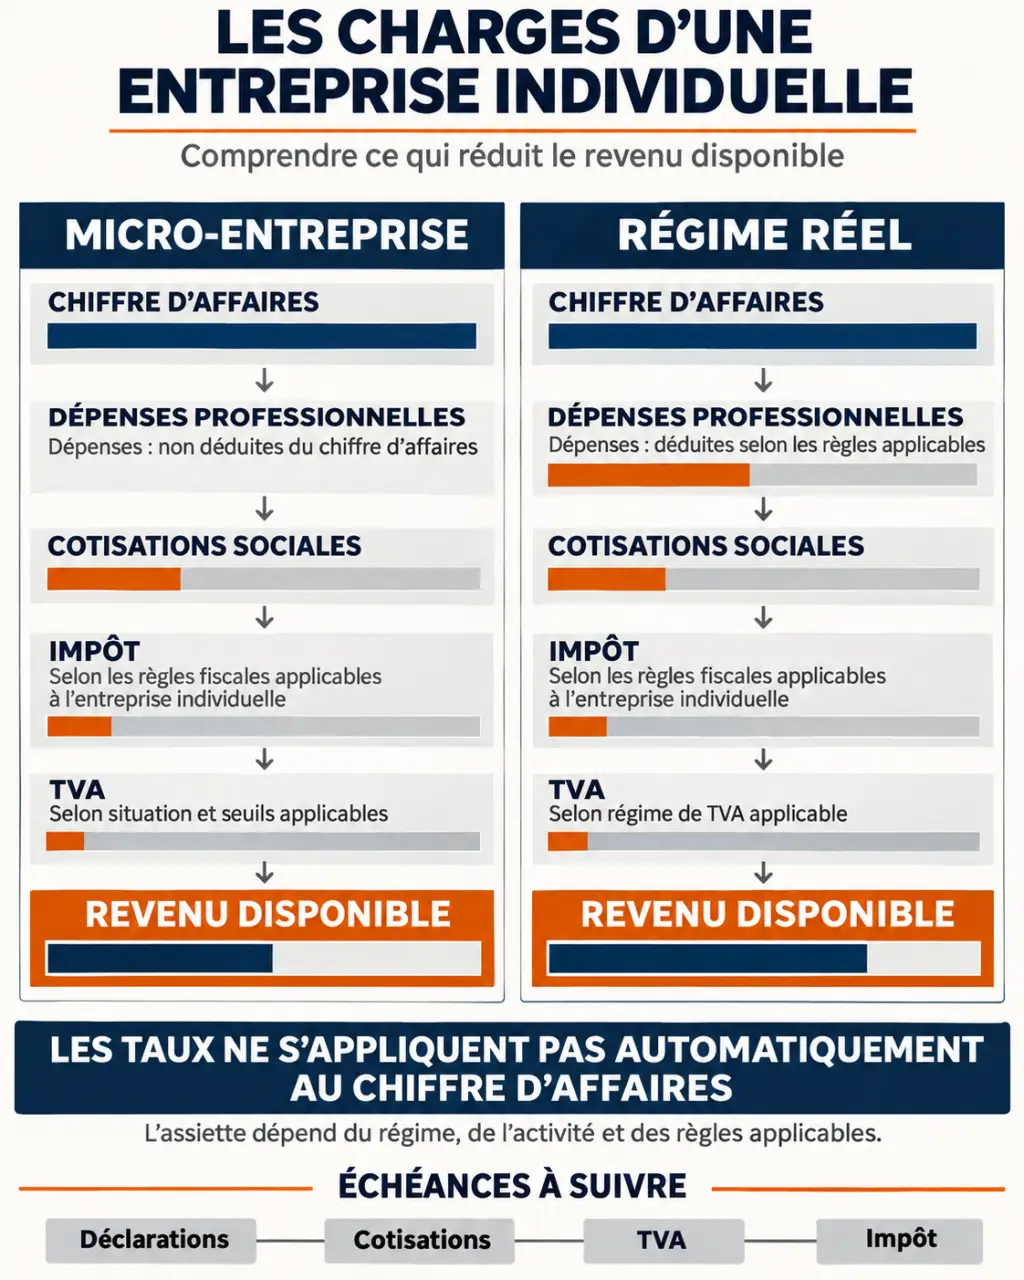
Le bénéfice imposable est un résultat déterminé selon les règles fiscales du régime retenu. L’assiette sociale sert, elle, au calcul des cotisations : elle ne se confond pas automatiquement avec ce bénéfice. Enfin, le revenu disponible après impôt dépend aussi de la fiscalité personnelle du foyer.
| Famille de charges | Ce qu’elle comprend | Point de vigilance |
|---|---|---|
| Dépenses professionnelles | Achats, local, logiciels, assurances, comptabilité, déplacements | Une dépense payée n’est pas toujours déductible immédiatement. |
| Prélèvements sociaux | Cotisations, CSG, CRDS et contribution à la formation professionnelle | Le calcul dépend du régime et de l’activité. |
| Fiscalité | IR ou IS, CFE et, selon les conditions applicables, CVAE | Chaque impôt possède sa propre base de calcul. |
| TVA | TVA collectée, diminuée de la TVA déductible | La TVA encaissée n’est pas un revenu personnel. |
Construisez votre budget comme un mur de brique : chaque encaissement doit trouver sa place entre exploitation, prélèvements et revenu personnel. L’astuce consiste à réserver des enveloppes distinctes dès le paiement du client, plutôt qu’à considérer le solde bancaire comme disponible. Vous évitez ainsi de financer vos dépenses personnelles avec une TVA à reverser ou des cotisations encore non appelées.
Micro-entreprise ou réel : deux logiques de calcul différentes
La micro-entreprise est un régime de l’entreprise individuelle, pas une forme juridique concurrente. La comparaison porte donc sur le traitement fiscal et social, ainsi que sur les obligations de gestion.
Comparez les prévoyances complémentaires en SASU : Utilisez le simulateur officiel de l’Urssaf pour comparer les cotisations de prévoyance complémentaire applicables aux salariés de SASU.
En micro, les dépenses ne réduisent pas les cotisations
Dans le régime micro-social, les cotisations sont calculées sur le chiffre d’affaires encaissé, avec un taux dépendant notamment de l’activité. Vos achats et autres frais ne viennent pas diminuer cette base. Pour l’impôt sur le revenu, le régime micro-fiscal applique un abattement forfaitaire, sauf mécanisme particulier comme le versement libératoire accessible sous conditions.
Pour les catégories courantes présentées par Legalstart, les abattements sont de 71 % pour l’achat-revente, 50 % pour les prestations de services relevant des BIC et 34 % pour les activités libérales relevant des BNC. Certaines activités ont des règles spécifiques. L’abattement fiscal n’est pas une somme remboursée et ne se déduit pas une seconde fois du revenu réellement disponible.
Au réel, les frais justifiés influencent le résultat
Au régime réel, les dépenses professionnelles admissibles réduisent le résultat fiscal. Cela concerne notamment les achats, assurances, honoraires, abonnements professionnels et frais de local. Elles doivent être engagées dans l’intérêt de l’activité, justifiées et correctement enregistrées. Les dépenses mixtes ne sont retenues que pour leur part professionnelle.
Un ordinateur durable peut devoir être immobilisé puis amorti plutôt que déduit intégralement à l’achat. Les frais de véhicule relèvent, selon les situations, des frais réels ou d’un barème autorisé, sans cumul pour une même dépense. Une activité avec beaucoup d’achats mérite donc une comparaison chiffrée : la simplicité du micro ne garantit pas le meilleur revenu net.
Cotisations sociales : comprendre l’assiette et les régularisations
L’entrepreneur individuel relève généralement du statut de travailleur non salarié. Ses prélèvements couvrent notamment la maladie-maternité, les indemnités journalières, la retraite, l’invalidité-décès et les allocations familiales. S’y ajoutent la CSG, la CRDS et la contribution à la formation professionnelle. Les droits ouverts dépendent des règles propres à chaque prestation.
L’activité commerciale, artisanale ou libérale influence les organismes compétents et certains calculs. Les professions libérales réglementées peuvent notamment relever de caisses de retraite spécifiques. Les activités agricoles suivent un cadre social distinct, auprès de la MSA : elles ne doivent pas être simulées comme une activité commerciale classique.
Les estimations de 44 % évoquées par Blank et de 45 % présentées par Legalstart ne constituent pas un taux universel. Elles ne doivent surtout pas être appliquées automatiquement au chiffre d’affaires : l’assiette, le niveau de revenu et les règles applicables modifient le résultat.
Prévoir les paiements même quand le revenu baisse
Au réel, les cotisations sont généralement appelées à titre provisionnel, puis régularisées lorsque le revenu réel est connu. En début d’activité, une base forfaitaire peut être utilisée. Une première année peu chargée en prélèvements ne signifie donc pas nécessairement que le coût définitif sera faible.
Des cotisations minimales peuvent subsister au réel malgré un faible revenu ou un déficit. En micro-social, un chiffre d’affaires nul entraîne en principe l’absence de cotisations proportionnelles, mais la déclaration reste obligatoire. Les droits sociaux acquis peuvent être limités. L’ACRE peut ouvrir une exonération partielle et temporaire, sous conditions : vérifiez votre éligibilité, les démarches et la durée applicable avant de l’intégrer au budget.
IR, IS, TVA et taxes locales : séparer les obligations
À l’impôt sur le revenu, le bénéfice de l’entreprise individuelle entre dans l’imposition du foyer, en BIC, BNC ou BA selon l’activité. Les prélèvements personnels sur le compte professionnel ne déterminent pas le bénéfice imposable. L’impôt dépend aussi des autres revenus et de la composition du foyer.
Une option pour l’IS est possible sous conditions. Elle distingue l’imposition du résultat de l’entreprise de celle des sommes perçues personnellement. L’assiette sociale change également, avec des règles concernant la rémunération et certaines distributions. Ce choix mérite une simulation globale, notamment si vous souhaitez conserver des bénéfices dans l’activité.
La TVA obéit à une logique indépendante : sous franchise en base, vous ne la facturez généralement pas et ne récupérez pas celle de vos achats. Si vous êtes redevable, vous reversez la différence entre TVA collectée et TVA déductible, selon les règles applicables. Micro-entreprise ne signifie pas automatiquement absence de TVA.
La CFE peut être due même sans local commercial distinct, sous réserve des exonérations, notamment celle de l’année de création. La CVAE concerne certaines entreprises selon leur chiffre d’affaires et la législation applicable. Les seuils et modalités évoluant, consultez votre espace fiscal professionnel avant de budgéter ces taxes.
Estimer son revenu net et organiser les échéances
L’Urssaf retient cette formule de lecture : revenu net = chiffre d’affaires − dépenses professionnelles − cotisations sociales. Ce résultat ne doit pas être confondu avec le revenu disponible après impôt personnel.
- Estimez votre chiffre d’affaires annuel hors TVA.
- Recensez vos dépenses sans inclure deux fois les mêmes taxes ou cotisations.
- Renseignez votre activité, votre régime et l’option IR ou IS dans le simulateur Urssaf consacré à l’entreprise individuelle.
- Ajoutez une estimation de l’impôt personnel et constituez une réserve de régularisation.
Le simulateur permet aussi de partir d’un revenu net souhaité. Ses résultats restent indicatifs et ne remplacent pas les décomptes réels. Pour une micro-entreprise, utilisez l’outil correspondant à ce régime.
Selon le calendrier présenté par Service-Public, les cotisations provisionnelles peuvent être prélevées mensuellement le 5 ou le 20, ou trimestriellement les 5 février, 5 mai, 5 août et 5 novembre. Vérifiez votre échéancier dans l’espace Urssaf. En micro, la déclaration et le paiement suivent une périodicité mensuelle ou trimestrielle. Actualisez enfin votre prévision dès qu’un contrat important, une baisse d’activité ou un nouvel investissement modifie votre équilibre financier.