Distribution de dividendes : du bénéfice distribuable au montant net perçu
Une distribution de dividendes suppose des sommes légalement distribuables, une décision régulière des associés et une trésorerie suffisante. Un bénéfice comptable ne donne donc pas automatiquement droit à un versement. Avant de fixer un montant, il faut aussi anticiper l’impôt et, selon le statut du bénéficiaire, les cotisations sociales.
Déterminer ce que la société peut réellement distribuer
Les dividendes correspondent à des sommes attribuées aux associés ou actionnaires en raison de leurs droits dans la société. Ils se distinguent de la rémunération du dirigeant, qui rétribue ses fonctions, et du remboursement d’un compte courant d’associé, qui restitue une avance consentie à l’entreprise.
Calculer le bénéfice distribuable
Le calcul part du bénéfice de l’exercice, après comptabilisation de l’impôt applicable. Il faut en déduire les pertes antérieures et les dotations aux réserves imposées par la loi ou les statuts, puis ajouter le report bénéficiaire. Des réserves disponibles peuvent également être distribuées, avec une décision précisant les postes concernés.
Une distribution ne doit pas faire tomber les capitaux propres sous le capital augmenté des réserves indisponibles. La présence d’argent sur le compte bancaire ne suffit donc pas à établir qu’un dividende est autorisé.
Distinguer bénéfice disponible et argent disponible
Un bénéfice peut comprendre des ventes encore impayées. À l’inverse, une trésorerie élevée peut provenir d’un emprunt et ne constituer aucunement un résultat distribuable. Le montant voté doit donc être confronté aux encaissements attendus, aux dettes exigibles et aux investissements prévus.
Pour arbitrer, imaginez une ardoise divisée en deux colonnes : « distribuable juridiquement » et « mobilisable sans fragiliser l’activité ». Inscrivez dans la seconde les salaires, échéances fiscales, remboursements et achats nécessaires avant les prochains encaissements. Le plafond prudent correspond au montant compatible avec les deux colonnes, pas au chiffre le plus élevé. Cette lecture évite de confondre richesse comptable et capacité de paiement.
Organiser la décision et sécuriser le calendrier
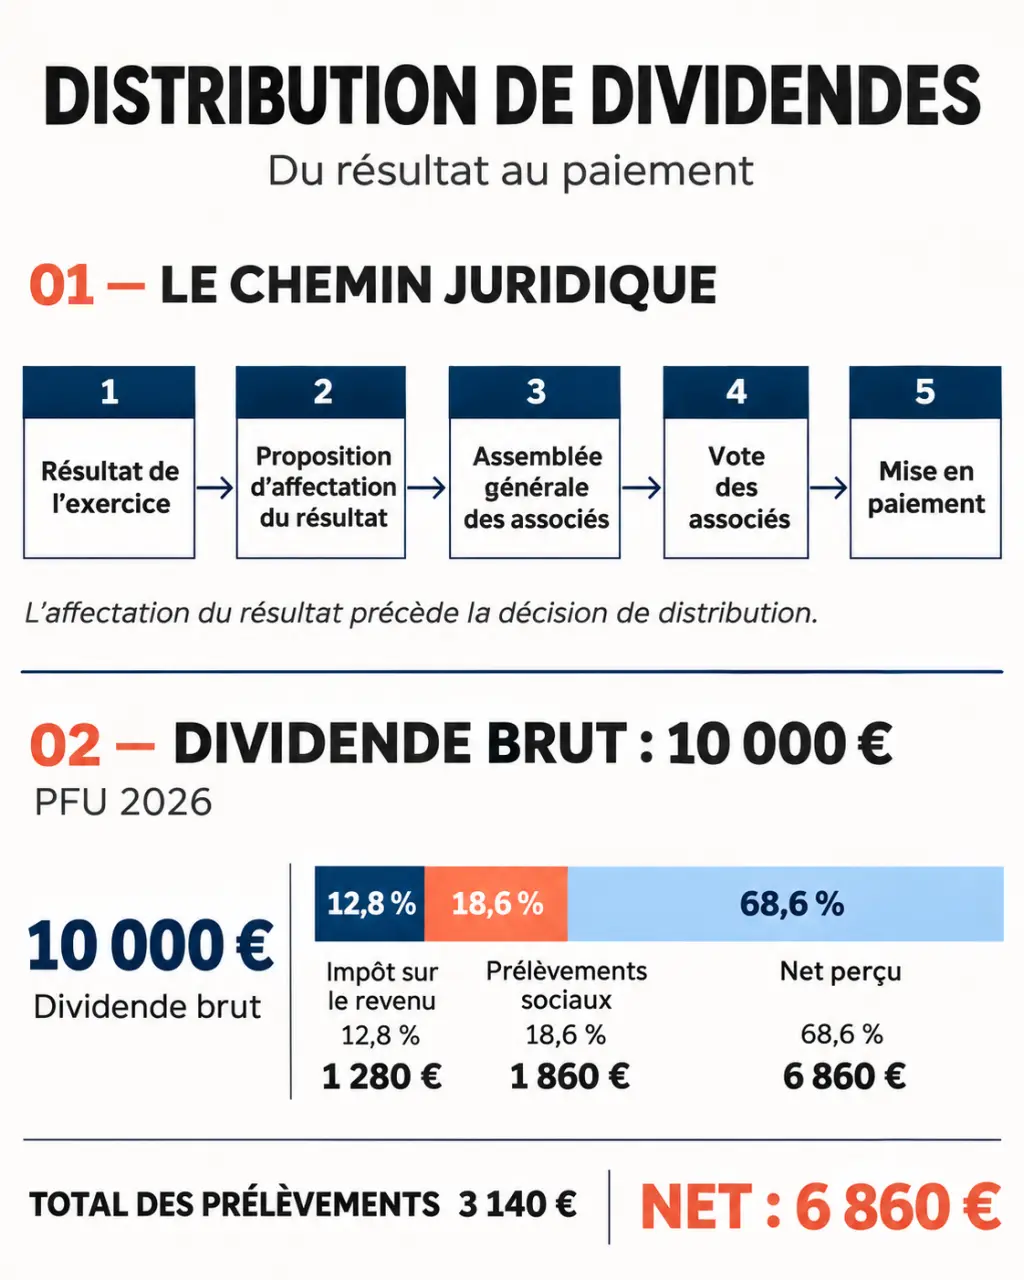
La distribution ordinaire intervient après l’approbation des comptes annuels et la constatation des sommes distribuables. Les associés décident de l’affectation du résultat : mise en réserve, report à nouveau ou distribution. Le dirigeant ne peut pas remplacer cette décision par un simple virement.
Préparer les documents et formaliser le vote
Le dossier comprend les comptes annuels, la proposition d’affectation du résultat, les rapports requis selon la société et le projet de résolution. La convocation et les règles de majorité dépendent de la forme sociale et des statuts. En EURL ou en SASU, l’associé unique prend une décision consignée dans le registre approprié.
- Vérifier les pertes antérieures, réserves et droits attachés aux titres.
- Faire approuver les comptes et voter l’affectation du résultat.
- Indiquer dans le procès-verbal le montant global distribué et les modalités de paiement.
- Conserver la décision et accomplir les formalités de dépôt applicables.
La répartition suit normalement les droits des associés dans le capital. Une répartition différente exige une base juridique valable, notamment statutaire, sans clause léonine privant totalement un associé des bénéfices ou lui en attribuant la totalité.
Ne pas confondre approbation et paiement
L’approbation des comptes intervient généralement dans les six mois de la clôture, notamment en SARL et en SA, sous réserve des prolongations admises. En SAS, il faut vérifier les statuts et les règles applicables. Le paiement des dividendes doit, en principe, intervenir dans les neuf mois suivant la clôture, sauf prolongation judiciaire.
Le versement s’effectue généralement en numéraire. Une attribution en nature nécessite des vérifications juridiques, fiscales et de valorisation. Le paiement en actions nouvelles n’est possible que dans les sociétés et conditions qui l’autorisent ; ce n’est pas une option universelle.
Calculer l’imposition selon la société et le bénéficiaire
Le régime fiscal de la société constitue le premier point de contrôle. À l’IS, le bénéfice est imposé au niveau de l’entreprise, puis le dividende peut être taxé chez l’associé. Les taux d’IS sont de 25 %, avec un taux réduit de 15 % jusqu’à 42 500 € de bénéfices sous conditions. Les dividendes ne sont pas déductibles du résultat imposable.
| Situation | Traitement de principe |
|---|---|
| Société à l’IR | L’associé est imposé sur sa quote-part de bénéfice, même sans versement. Le retrait ultérieur ne constitue généralement pas un nouveau dividende imposable. |
| Société à l’IS, associé personne physique | Les dividendes relèvent du PFU ou, sur option globale, du barème progressif. |
| Société à l’IS, associé personne morale à l’IS | Les produits sont normalement imposables, avec des régimes d’atténuation possibles sous conditions. |
Comparer PFU et barème progressif
Pour les dividendes concernés versés en 2026 à une personne physique résidente fiscale française, le PFU est de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Ainsi, pour 10 000 € bruts soumis à ce régime, le net après prélèvements est de 6 860 €, hors situation particulière.
L’option pour le barème progressif ouvre droit à un abattement de 40 % sur les dividendes éligibles pour le calcul de l’impôt sur le revenu, mais pas des prélèvements sociaux. Elle est globale pour les revenus et gains entrant dans son champ. Il faut donc comparer l’ensemble du foyer fiscal, pas uniquement ce dividende. L’abattement de 10 % pour frais professionnels ne s’applique pas aux dividendes.
Identifier les régimes particuliers
Pour une société bénéficiaire, le régime mère-fille peut exonérer les dividendes sous conditions, sous réserve d’une quote-part de frais et charges de 5 %. Une quote-part de 1 % peut s’appliquer à certaines distributions répondant aux conditions du régime de groupe ou de dispositifs assimilés.
Pour certains dirigeants travailleurs non salariés, notamment les gérants majoritaires de SARL, la fraction dépassant 10 % d’une assiette comprenant notamment le capital, les primes d’émission et les comptes courants concernés relève des cotisations sociales. Les dividendes d’un président de SAS ne suivent pas ce mécanisme. Un associé non-résident nécessite une analyse distincte des retenues et conventions fiscales.
Anticiper les déclarations et éviter les distributions irrégulières
La société ou l’établissement payeur assure les prélèvements et déclarations liés au versement, notamment via la déclaration appropriée, généralement la 2777, et l’imprimé fiscal unique. L’associé vérifie ensuite les montants préremplis dans sa déclaration annuelle de revenus n° 2042.
Le prélèvement forfaitaire non libératoire de 12,8 % constitue un acompte d’impôt. Une dispense peut être demandée lorsque le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé imposé conjointement. La demande intervient au plus tard le 30 novembre de l’année précédant le paiement. Elle ne dispense ni de l’impôt définitif ni des prélèvements sociaux.
Un acompte sur dividendes exige un bilan intermédiaire faisant apparaître un bénéfice suffisant, après les corrections obligatoires, et certifié par un commissaire aux comptes. Un simple prévisionnel ou une trésorerie confortable ne suffit pas.
Enfin, une distribution sans sommes distribuables peut constituer une distribution de dividendes fictifs. Certaines infractions exposent à cinq ans d’emprisonnement et 375 000 € d’amende, selon la forme sociale et les faits. Une restitution et la responsabilité du dirigeant peuvent aussi être recherchées. En présence de difficultés financières, faites valider le montant, la procédure et l’incidence sur la trésorerie avant tout engagement envers les associés.