Facturation fournisseur : contrôler la dépense avant de déclencher le paiement
La facturation fournisseur couvre le traitement des factures d’achat reçues par une entreprise, depuis leur réception jusqu’au paiement et à l’archivage. Son objectif : régler ce qui est réellement dû, au bon fournisseur et à la bonne échéance. Pour y parvenir, il faut distinguer trois opérations souvent confondues : enregistrer la facture, vérifier la dépense et autoriser son règlement.
Une facture reçue représente une dette à vérifier
Une facture fournisseur est une facture émise par un prestataire ou un vendeur à destination de l’entreprise cliente. Le même document constitue une facture client pour celui qui vend et une facture d’achat pour celui qui achète. Il justifie l’opération, permet son enregistrement comptable et précise les conditions de règlement.
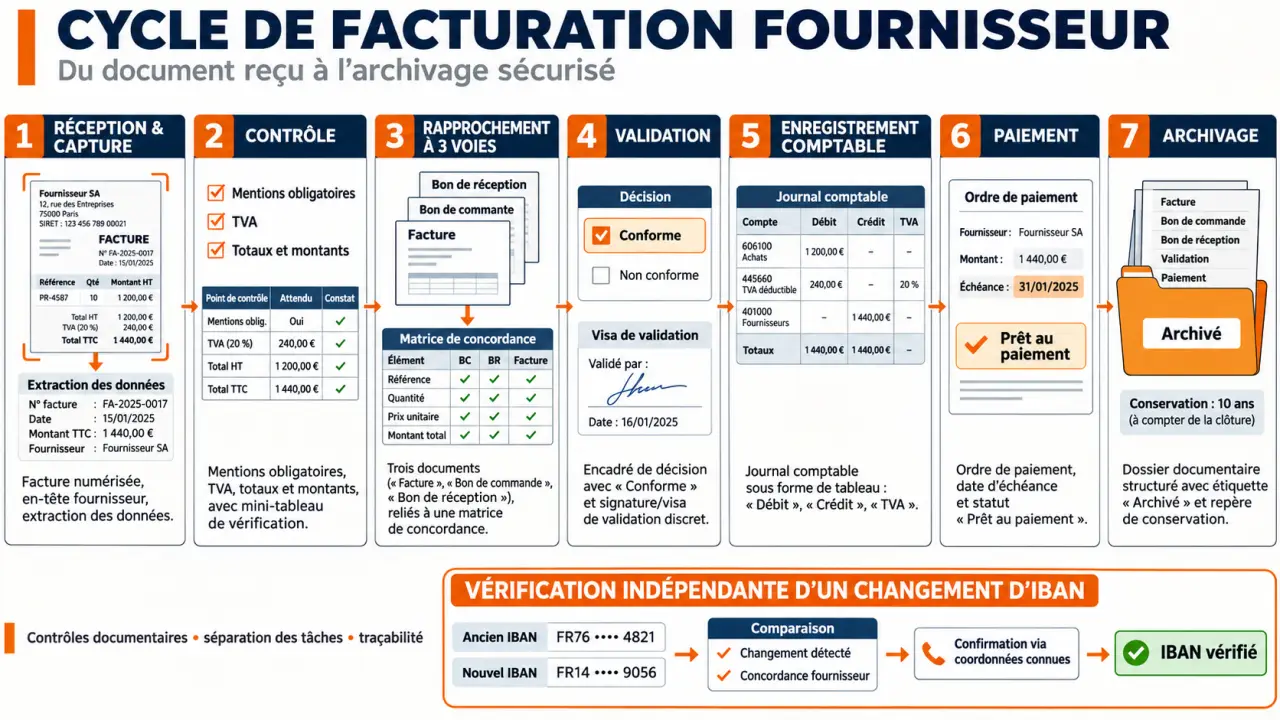
La comptabilité fournisseurs, également appelée Accounts Payable, ne se limite donc pas à saisir des montants. Elle suit les dettes, les avoirs, les échéances et les litiges. Une facture enregistrée peut rester en attente d’approbation ; une facture approuvée peut être programmée pour un règlement ultérieur.
Les responsabilités doivent être explicites. Le service achats vérifie les conditions négociées, le destinataire confirme la livraison ou la prestation, la comptabilité contrôle et enregistre, puis une personne habilitée autorise le paiement. Dans une petite entreprise, plusieurs rôles peuvent être regroupés, mais un contrôle distinct reste souhaitable pour les opérations sensibles.
Le premier réflexe consiste à centraliser les documents dans un point d’entrée identifié. Chaque facture reçoit un statut, une date de réception et un responsable. La fiche fournisseur rassemble l’identité légale, les coordonnées, les conditions de paiement et les informations bancaires vérifiées : elle évite de recréer un tiers à chaque achat.
Trois documents pour contrôler la réalité de la dépense
Avant toute validation, vérifiez l’identité des parties, le numéro et la date de facture, la description des biens ou services, les quantités, les prix, les remises et les totaux. Contrôlez aussi le traitement de TVA, l’échéance et les mentions obligatoires applicables à l’opération. Une erreur doit donner lieu à une demande de correction, pas à une modification improvisée du document reçu.
Rapprocher la facture, la commande et la réception
Le rapprochement à trois facteurs, ou 3-way matching, compare trois documents : la facture, le bon de commande et le bon de réception. La commande indique ce qui a été accepté ; la réception établit ce qui a été livré ; la facture précise ce qui est réclamé. Pour une prestation, la preuve de réalisation peut prendre la forme d’un compte rendu ou d’une validation du service bénéficiaire.
Par exemple, si la facture reprend toute la commande alors qu’une livraison reste partielle, l’écart doit être expliqué avant validation. Identifiez le responsable du litige, conservez les échanges et demandez, selon la situation, une facture rectifiée ou un avoir. Ne laissez pas une anomalie sans propriétaire jusqu’à l’échéance.
Traiter les abonnements et prévenir les fraudes
Un loyer ou un abonnement ne dispose pas toujours d’un bon de commande. Le contrôle s’appuie alors sur le contrat, la période facturée, le tarif applicable et la confirmation du service bénéficiaire. Les acomptes déjà versés et les avoirs doivent également être rapprochés pour éviter de régler une somme devenue excessive.
Une facture laisse un sillon dans le système : référence, montant, période couverte, contrat et coordonnées du fournisseur. Comparer cette empreinte à l’historique permet de repérer une dépense déjà facturée sous un autre numéro, ou deux abonnements couvrant la même période. La recherche de doublons doit dépasser la seule égalité des numéros de facture.
Enfin, tout changement d’IBAN mérite une vérification indépendante auprès d’un interlocuteur connu, en utilisant des coordonnées déjà fiables. Un courriel présentant une facture cohérente ne suffit pas à authentifier de nouvelles coordonnées bancaires.
De l’enregistrement au règlement : garder une trace à chaque étape
Le circuit d’approbation doit préciser qui valide la réalité de l’achat, qui autorise la dépense et qui exécute le paiement. Prévoyez un remplaçant en cas d’absence et des relances pour les factures bloquées. L’enregistrement comptable ne doit pas attendre le règlement : il permet de suivre la dette et de préparer la trésorerie.
| Étape | Responsable habituel | Trace à conserver |
|---|---|---|
| Réception et capture | Comptabilité fournisseurs | Facture originale et date de réception |
| Contrôle et rapprochement | Achats et service bénéficiaire | Commande, réception ou contrat |
| Imputation et enregistrement | Comptabilité | Écriture et justificatif associé |
| Approbation | Responsable habilité | Décision datée et éventuelles réserves |
| Paiement et rapprochement bancaire | Trésorerie ou comptabilité | Autorisation et preuve du règlement |
| Archivage | Comptabilité | Dossier complet et accessible |
Pour une facture d’achat courante soumise à une TVA déductible, l’écriture débite le compte de charge concerné et le compte de TVA déductible, puis crédite le compte fournisseur pour le total TTC. Une immobilisation utilise un compte d’actif adapté. La TVA non récupérable suit un traitement différent : l’imputation dépend donc de la nature de l’achat et du régime applicable.
Au paiement, le compte fournisseur est débité et le compte bancaire crédité. Le lettrage relie ensuite les factures, les avoirs et les règlements correspondants. Cette étape explique le solde restant dû et évite qu’une facture déjà réglée réapparaisse dans une prochaine proposition de paiement.
Échéances, conservation et facturation électronique : les règles à intégrer
En France, entre professionnels, le délai de paiement est en principe de 30 jours après réception des marchandises ou exécution de la prestation, sauf dispositions contraires. Un délai négocié peut généralement atteindre 60 jours après émission de la facture, ou 45 jours fin de mois sous conditions. Des règles sectorielles existent : vérifiez le régime applicable plutôt que d’appliquer un paramétrage unique.
Un retard peut entraîner des pénalités et une indemnité forfaitaire de recouvrement. Programmer les règlements selon les échéances permet de préserver la trésorerie sans transformer un retard interne de validation en retard de paiement.
Les factures doivent être conservées 10 ans au titre des obligations comptables. L’archivage doit préserver leur intégrité, leur lisibilité et leur disponibilité. Conservez les originaux électroniques dans leur format approprié avec les justificatifs du traitement ; une simple impression ne remplace pas une politique d’archivage conforme.
Le calendrier de la facturation électronique prévoit :
- 1er septembre 2026 : réception obligatoire pour toutes les entreprises établies en France et assujetties à la TVA ; émission obligatoire pour les grandes entreprises et les ETI concernées.
- 1er septembre 2027 : émission obligatoire pour les PME et les micro-entreprises concernées.
Un PDF envoyé par courriel ne constitue pas, à lui seul, une facture électronique conforme à la réforme. Les flux concernés passent par une plateforme agréée, directement ou via une solution compatible, avec des données structurées. Quatre nouvelles mentions obligatoires sont également prévues à compter du 1er septembre 2026. L’e-reporting complète le dispositif pour certaines opérations ; les factures destinées aux entités publiques relèvent de Chorus Pro, avec une obligation généralisée depuis 2020.
Automatiser les tâches répétitives sans supprimer les contrôles
Un tableur peut suffire pour un faible volume, mais devient fragile lorsque les approbateurs et les canaux de réception se multiplient. Le logiciel comptable organise les écritures ; l’ERP relie achats, réceptions et trésorerie ; une solution d’AP Automation automatise notamment la capture, les rapprochements, les relances et le suivi des anomalies.
Selon Medius, 84 % de la journée type d’un comptable est consacrée aux tâches manuelles. Ce chiffre illustre l’enjeu, sans garantir un gain identique dans chaque organisation. L’automatisation reste dépendante de la qualité des fiches fournisseurs, des contrats et des réceptions enregistrées.
Pour choisir un outil, testez vos cas difficiles : facture sans commande, avoir, livraison partielle et changement bancaire. Vérifiez l’intégration comptable, la traçabilité des décisions, les droits d’accès et l’export des archives. Suivez ensuite le délai de traitement, les factures bloquées et les paiements en retard : la réussite se mesure à un circuit fiable, pas seulement à une saisie plus rapide.