Automatisation de la comptabilité : moins de saisie, sans perdre le contrôle
L’automatisation de la comptabilité consiste à confier à un logiciel les opérations répétitives de collecte, de saisie, de rapprochement et de circulation des pièces. Elle réduit les ressaisies et facilite le suivi financier, sans supprimer la validation comptable. Pour obtenir des gains réels, commencez par un processus bien délimité, connectez les outils existants et prévoyez le traitement des exceptions.
Du document à l’écriture : ce que le logiciel automatise réellement
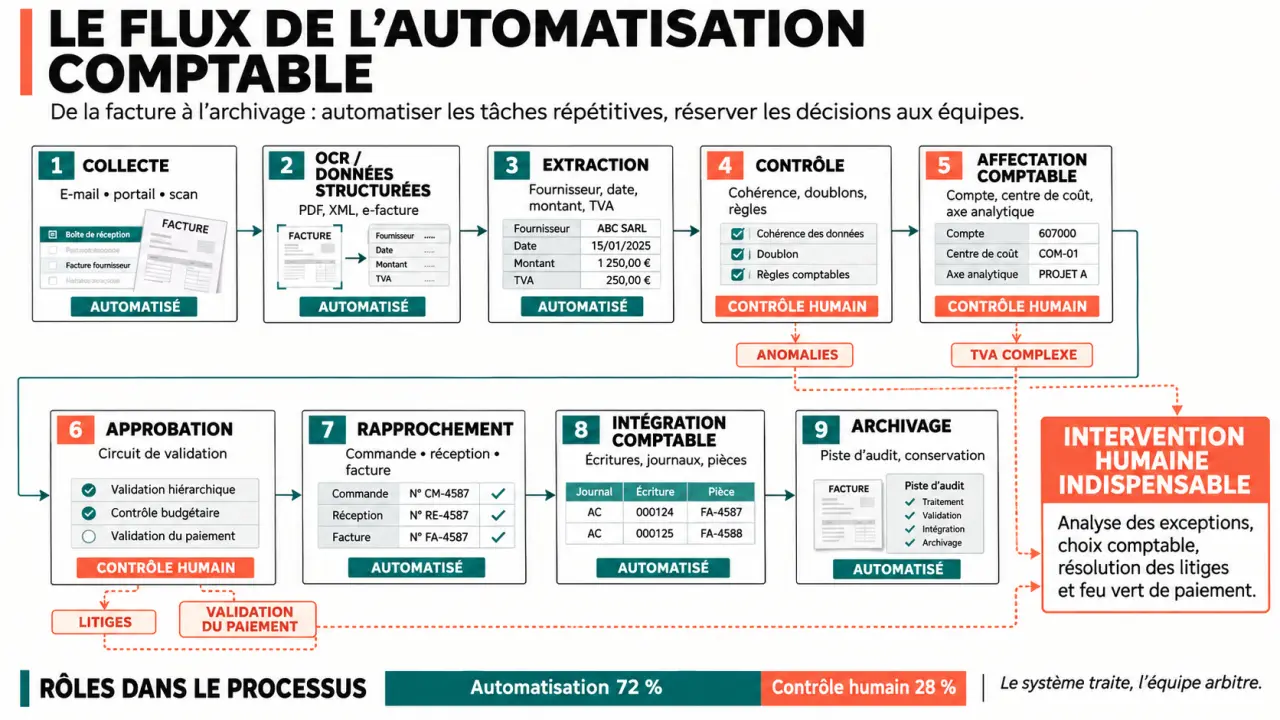
Une facture reçue par courriel peut être collectée, analysée, affectée à un compte, puis transmise au responsable chargé de l’approuver. Après les contrôles prévus, les données alimentent le logiciel comptable. L’intérêt ne réside donc pas seulement dans une saisie plus rapide : il tient à la continuité du traitement, avec moins de documents dispersés et de manipulations intermédiaires.
Testez vos connaissances sur l’automatisation comptable
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Dématérialisation, OCR, IA et RPA : des fonctions différentes
La dématérialisation rend les documents accessibles sous forme numérique. L’OCR, ou reconnaissance optique des caractères, extrait les informations d’une image ou d’un PDF : fournisseur, date, montant, TVA, référence et échéance. Une facture électronique contenant des données structurées peut, elle, être exploitée sans passer par cette reconnaissance visuelle.
L’intelligence artificielle peut aider à reconnaître les documents, proposer une affectation ou repérer des anomalies. Les règles de gestion définissent ensuite les traitements autorisés. La RPA, ou automatisation robotisée des processus, reproduit des actions dans des interfaces, notamment lorsque les connexions directes manquent. Ces technologies sont complémentaires, mais aucune ne garantit, seule, une écriture correcte.
Une aide à la production, pas un remplacement du jugement
Le comptable reste nécessaire pour interpréter une opération inhabituelle, vérifier un traitement fiscal ou apprécier une provision. L’automatisation déplace son intervention : moins de recopie, davantage de supervision et d’analyse. Selon le contenu publié par Zuora, 79 % des responsables comptables et financiers déclarent avoir besoin d’un niveau d’automatisation plus élevé, et les tâches manuelles et répétitives absorberaient en moyenne 53 % du temps des équipes. Ces repères ne préjugent toutefois pas du gain propre à chaque organisation.
Choisir le premier chantier selon les blocages quotidiens
Les factures fournisseurs constituent souvent un bon point de départ : leur traitement combine collecte, saisie, contrôle et approbation. Yooz indique que les comptables et experts-comptables consacreraient 30 % de leur temps à la saisie manuelle des factures fournisseurs de leurs clients. Avant de choisir ce chantier, vérifiez néanmoins où votre équipe perd effectivement du temps.
| Processus | Automatisation possible | Contrôle à conserver |
|---|---|---|
| Factures fournisseurs | Extraction, affectation, détection des doublons et rapprochement avec les commandes | Litiges, TVA complexe et écarts de montant |
| Rapprochement bancaire | Association des mouvements aux écritures | Paiements groupés et mouvements non identifiés |
| Notes de frais | Collecte des justificatifs et application des règles internes | Dépenses atypiques et justificatifs insuffisants |
| Écritures récurrentes | Génération selon un calendrier et des modèles | Validité des montants et des périodes |
| Reporting financier | Actualisation des tableaux de bord | Exhaustivité des données et interprétation |
Le processus fonctionne comme un engrenage : accélérer la saisie ne sert guère si toutes les factures attendent ensuite une approbation. Vous risquez simplement de déplacer la file d’attente. Mesurez donc le temps passé à travailler sur une pièce, mais aussi son temps d’immobilisation entre deux intervenants. Un suppléant désigné, une relance ciblée ou une règle d’escalade peuvent débloquer davantage de dossiers qu’un nouvel outil de reconnaissance documentaire.
Pour une TPE avec peu de pièces, une collecte centralisée et une connexion bancaire peuvent suffire. Une PME structurée aura davantage besoin de circuits d’approbation. Un cabinet comptable devra aussi considérer l’hétérogénéité des dossiers et la facilité de dépôt des justificatifs par ses clients.
Comparer les logiciels sur vos pièces et vos contraintes
Un logiciel d’automatisation comptable doit s’intégrer à votre organisation, pas seulement réussir une démonstration sur des factures parfaites. Pennylane, Dext, Chaintrust, Yooz ou Medius peuvent entrer dans une sélection, mais ne doivent pas être considérés comme interchangeables. Comparez le périmètre exact proposé : pré-comptabilité, production comptable, gestion financière ou traitement des achats et des factures fournisseurs.
Exiger un test représentatif
Présentez aux éditeurs les mêmes exemples : facture avec plusieurs taux de TVA, avoir, document peu lisible, dépense en devise et facture sans commande. Demandez à voir l’écriture obtenue, les corrections nécessaires et le chemin suivi par une exception. Évaluez aussi l’ergonomie pour les approbateurs occasionnels : un circuit techniquement complet reste inefficace si personne ne l’utilise.
- Intégrations : compatibilité avec l’ERP, les banques et le logiciel de facturation, sens des échanges et gestion des rejets.
- Périmètre comptable : analytique, multi-entités, devises et traitements de TVA nécessaires.
- Exploitation : assistance, formation, maintenance des connecteurs et possibilités d’export.
- Tarification : facturation par utilisateur, document, société ou module, avec les éventuels dépassements.
Vérifier sécurité et traçabilité avant de signer
Examinez les droits d’accès, l’authentification renforcée, le chiffrement, les sauvegardes, l’hébergement et les engagements relatifs aux données personnelles. Vérifiez les modalités de restitution et de suppression des données à la sortie. Le journal des actions doit permettre de retrouver qui a modifié, validé ou exporté une opération. Enfin, distinguez stockage documentaire et archivage répondant à vos obligations : ce ne sont pas nécessairement les mêmes prestations.
Déployer progressivement sans automatiser les erreurs
Le projet doit associer comptabilité, responsables opérationnels et informatique. Dans une petite structure, impliquez au minimum le dirigeant et l’expert-comptable. Désignez un responsable du processus, capable d’arbitrer les règles et de suivre les anomalies après le lancement.
Facturation électronique : calendrier et obligations à connaître : Découvrez les échéances et obligations à venir pour vous préparer à la facturation électronique en France.
- Cartographier le parcours actuel : réception, saisie, approbation, paiement et classement, avec les délais et les points de blocage.
- Nettoyer les données : fournisseurs en double, comptes obsolètes, coordonnées bancaires et correspondances comptables.
- Paramétrer les règles : affectations, seuils d’approbation, suppléances et cas nécessitant un contrôle humain.
- Tester un périmètre limité : vérifier les montants, la TVA, les pièces jointes et l’absence de doublons dans le logiciel destinataire.
- Former puis élargir : documenter les exceptions et corriger les difficultés avant de généraliser.
Une facture reconnue n’est pas une facture autorisée au paiement. Séparez autant que possible modification des coordonnées bancaires, validation de la dépense et déclenchement du règlement. Toute demande de changement de compte fournisseur mérite une vérification indépendante. Prévoyez également une procédure de reprise en cas de panne ou d’échec de synchronisation.
Mesurer les gains sans confondre temps libéré et économies
L’étude ISG citée par Yooz rapporte une réduction moyenne du volume de travail de 43 % pour le cycle commande-encaissement, 41 % pour la comptabilité et 34 % pour le cycle achats-paiement. Ces résultats donnent un ordre de grandeur, pas une promesse applicable à votre entreprise. Les gains dépendent notamment des volumes, des exceptions et de la qualité des données.
Établissez une mesure avant déploiement, puis comparez un périmètre équivalent : temps de traitement par facture, délai d’approbation, taux de corrections, pièces bloquées et durée de clôture. Suivez aussi la part des documents traités sans intervention, sans chercher à maximiser cet indicateur au détriment du contrôle.
Le coût complet inclut abonnement, paramétrage, migration, connexions, formation et maintenance. Pour calculer le ROI sur une période donnée, soustrayez ces coûts aux gains valorisés, puis divisez le résultat par ces mêmes coûts. Le temps libéré ne devient une économie financière que s’il réduit réellement une dépense ; sinon, mesurez sa réaffectation à l’analyse, au conseil ou à l’absorption des pics d’activité. C’est cette amélioration observable, plutôt qu’une promesse de comptabilité sans intervention, qui justifie l’investissement.