BNC en entreprise individuelle : trésorerie par défaut, engagement sur option
En entreprise individuelle relevant des bénéfices non commerciaux (BNC), le résultat fiscal repose en principe sur les recettes encaissées et les dépenses payées. La comptabilité d’engagement est possible, mais elle suppose de relever de la déclaration contrôlée et d’exercer une option formelle. Le choix ne dépend donc pas seulement du logiciel utilisé : il détermine l’année d’imposition des recettes et de déduction des charges.
Votre régime fiscal détermine les règles applicables
Les BNC constituent une catégorie de revenus, notamment pour les professions libérales. Pour un entrepreneur individuel soumis à l’impôt sur le revenu, il faut d’abord distinguer micro-BNC et déclaration contrôlée. Cette distinction précède le choix entre trésorerie et engagement.
Quiz : trésorerie ou engagement en BNC ?
Six questions pour vérifier votre compréhension des différences entre micro-BNC et déclaration contrôlée.
Ce quiz est fourni à titre pédagogique et ne remplace pas un conseil professionnel adapté à votre situation.
Au micro-BNC, le bénéfice imposable est calculé à partir des recettes, avec un abattement forfaitaire. Les dépenses professionnelles ne sont pas déduites pour leur montant réel. L’option pour les créances acquises et dépenses engagées n’est pas accessible dans ce régime : elle concerne les contribuables relevant de la déclaration contrôlée.
Pour 2026, Service-Public indique un seuil micro-BNC de 83 600 € de recettes hors taxes, apprécié selon les règles portant sur les deux années précédentes, N-1 et N-2. Un dépassement ponctuel ne doit donc pas être confondu avec une sortie automatique immédiate du régime. Le passage volontaire à la déclaration contrôlée constitue, lui aussi, une démarche distincte de l’option pour l’engagement.
En déclaration contrôlée, le résultat est établi à partir des recettes et des dépenses professionnelles effectivement déductibles. La méthode de trésorerie reste la règle de droit commun. Elle ne signifie toutefois pas que chaque sortie bancaire est une charge : un prélèvement personnel n’est pas déductible et une immobilisation peut relever de l’amortissement.
Une facture impayée ne produit pas le même résultat selon la méthode
La différence tient au rattachement à l’année fiscale. En trésorerie, une recette est retenue lorsqu’elle est encaissée. En engagement, elle est rattachée à l’exercice au cours duquel la créance est acquise, même si le client règle plus tard. La date d’émission de la facture ne suffit pas toujours, à elle seule, à déterminer ce rattachement.
| Point comparé | Comptabilité de trésorerie | Comptabilité d’engagement |
|---|---|---|
| Recettes | Encaissements de l’année | Créances acquises pendant l’exercice |
| Dépenses | Dépenses payées, sous réserve des règles de déductibilité | Dépenses engagées rattachables à l’exercice, sous les mêmes réserves |
| Suivi nécessaire | Mouvements financiers et justificatifs | Mouvements financiers, créances, dettes et régularisations |
| Lecture du résultat | Plus proche des flux encaissés et décaissés | Plus proche de l’activité économique de l’exercice |
| Risque de décalage | Facturation et résultat peuvent diverger | Bénéfice imposable sans encaissement correspondant |
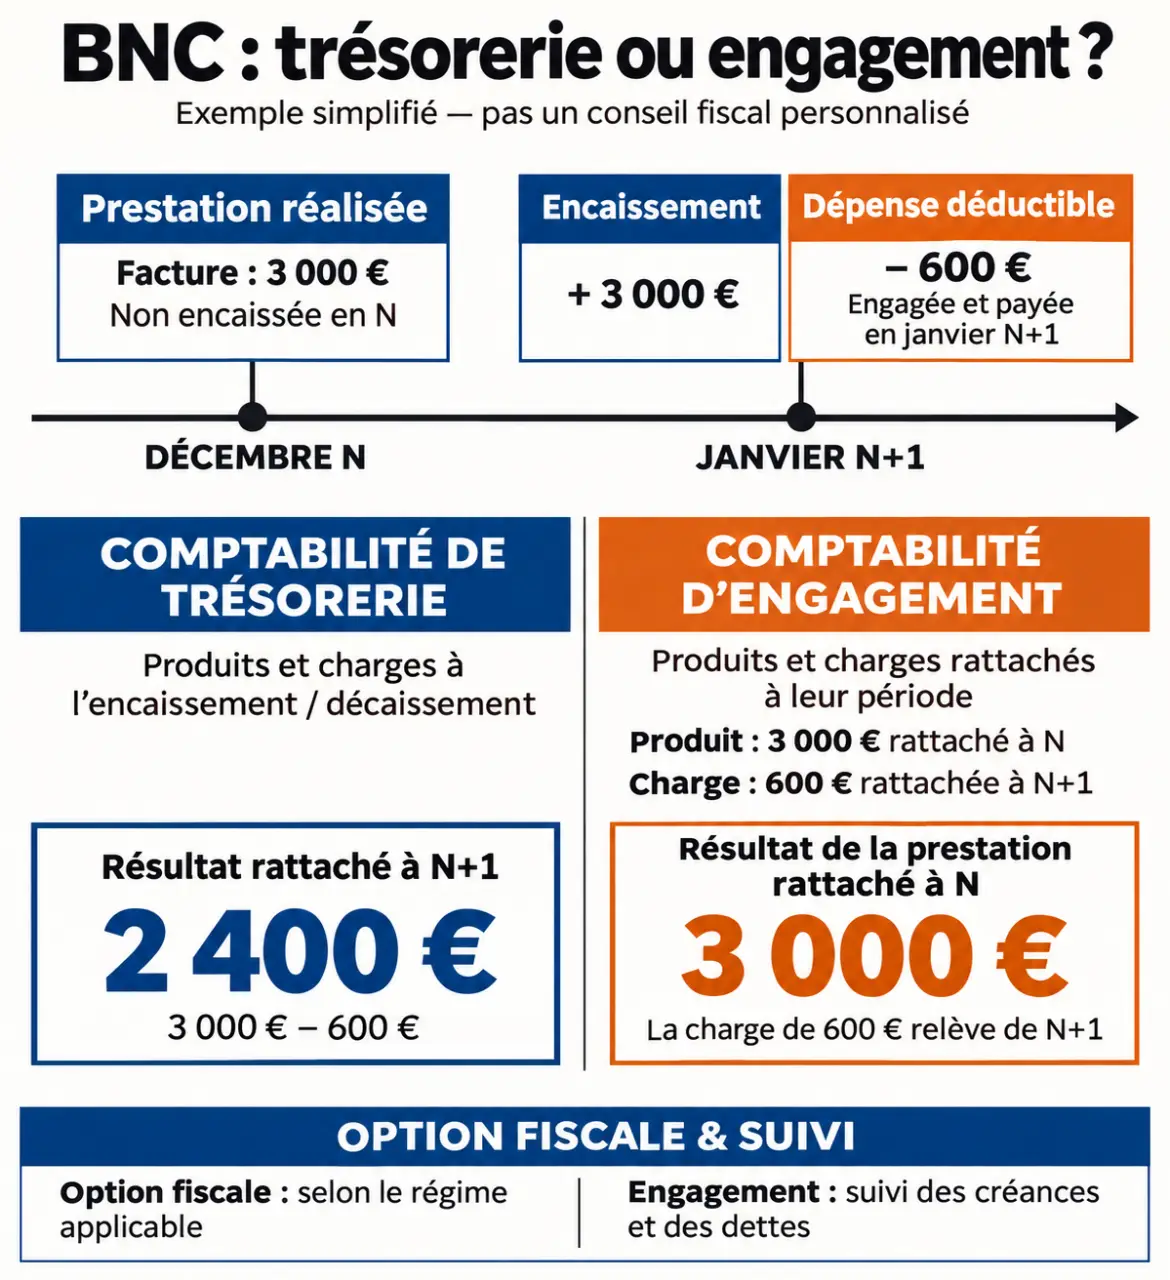
Prenons un exemple simplifié : une prestation achevée en décembre N donne naissance à une créance acquise de 3 000 €, encaissée en janvier N+1. Une dépense déductible de 600 €, engagée en décembre N, est également réglée en janvier N+1. En trésorerie, ces deux opérations contribuent au résultat de N+1 pour 2 400 €. En engagement, cette contribution intervient en N. L’exemple suppose l’absence d’autres particularités fiscales.
L’engagement ne crée donc pas nécessairement une économie d’impôt : il modifie le calendrier du résultat. Avec des délais clients longs, il peut même conduire à financer l’impôt avant d’avoir reçu les honoraires correspondants.
L’option doit être formalisée, pas seulement cochée dans un logiciel
Le cadre de l’option pour les créances acquises et dépenses engagées figure à l’article 93 A du Code général des impôts. Tenir spontanément une comptabilité d’engagement ne remplace pas l’option fiscale. Un paramétrage informatique ou des déclarations établies selon cette méthode ne constituent pas une sécurité suffisante.
Article 93 A du CGI : option pour la comptabilité d’engagement : Consultez les règles fiscales officielles permettant d’opter pour l’imposition des créances acquises.
Anticiper l’échéance et conserver une preuve
Le délai généralement indiqué pour exercer l’option est avant le 1er février de l’année au titre de laquelle elle s’applique. La démarche est à formaliser auprès du service des impôts des entreprises compétent. Avant l’envoi, faites confirmer le calendrier et les modalités applicables à votre situation, notamment en cas de début d’activité.
La demande doit identifier clairement le contribuable, l’activité et l’année d’effet souhaitée. Conservez le courrier ou le message transmis ainsi que sa preuve de réception. Cette traçabilité permet de distinguer une option valablement exercée d’une simple pratique comptable.
Prévoir aussi la sortie de l’option
L’option est reconduite tacitement tant qu’elle n’est pas dénoncée. Pour revenir à la méthode de trésorerie, la dénonciation doit également être anticipée, avec une échéance généralement indiquée avant le 1er février de l’année concernée. Faites valider cette date avant toute modification : le retour à la trésorerie impose aussi des corrections de transition, et pas seulement un changement de réglage.
Choisir selon vos délais de paiement et votre organisation
La trésorerie convient souvent à une activité avec peu d’opérations et des règlements rapides. Elle limite les travaux de clôture et facilite le rapprochement entre les écritures et les mouvements bancaires. Elle n’empêche pas de tenir, en parallèle, un tableau des factures émises, des impayés et des échéances fournisseurs.
L’engagement peut être pertinent lorsque les créances et les dettes sont importantes ou que les prestations s’étalent dans le temps. Il améliore la lecture économique de l’exercice, mais exige un suivi rigoureux des opérations non réglées et des régularisations à la clôture.
Pour protéger votre activité, pensez votre trésorerie comme un cocon de sécurité plutôt que comme le simple solde du compte professionnel. Distinguez l’argent encaissé, les sommes nécessaires aux dépenses prochaines et les provisions destinées aux prélèvements fiscaux et sociaux. Un bénéfice calculé en engagement ne rend pas les factures clients immédiatement disponibles ; inversement, un compte bien approvisionné peut contenir de l’argent déjà nécessaire à des échéances futures.
Un logiciel utile doit permettre de retrouver les justificatifs, rapprocher les règlements et suivre les impayés. L’expert-comptable apporte surtout de la valeur pour simuler les décalages, sécuriser l’option et préparer la transition. Le choix doit répondre à vos flux réels, non à une promesse générale de simplicité ou d’optimisation.
Sécuriser la clôture, les déclarations et les changements de méthode
En déclaration contrôlée, Service-Public mentionne la déclaration 2035, les annexes 2035 A et 2035 B et la déclaration 2042 C pro. Le résultat professionnel doit être correctement reporté sur la déclaration personnelle. La transmission des déclarations professionnelles s’effectue par voie dématérialisée, notamment en EFI ou EDI-TDFC selon la démarche.
Le calendrier de référence situe le dépôt au deuxième jour ouvré suivant le 1er mai, avec un délai supplémentaire de téléprocédure de 15 jours calendaires. Vérifiez chaque année la date effectivement publiée et ne cumulez pas deux fois ce délai supplémentaire.
Lors d’un passage entre trésorerie et engagement, établissez un état des créances, dettes, avances et acomptes. L’objectif est d’éviter qu’une même somme soit imposée ou déduite deux fois, ou qu’elle échappe aux deux exercices. En cas de cessation d’activité, des règles particulières peuvent conduire à retenir des créances non encaissées et des dépenses non réglées.
Enfin, les erreurs déclaratives peuvent entraîner rappels, intérêts et pénalités. Service-Public mentionne notamment des majorations de 10 %, 40 % ou 80 % selon la nature du manquement et les conditions de régularisation : elles ne sont pas interchangeables. Vérifier le régime, conserver l’option et documenter les rattachements reste la meilleure façon de limiter les contestations.