Tableau de bord comptable : suivre la marge sans perdre de vue la trésorerie
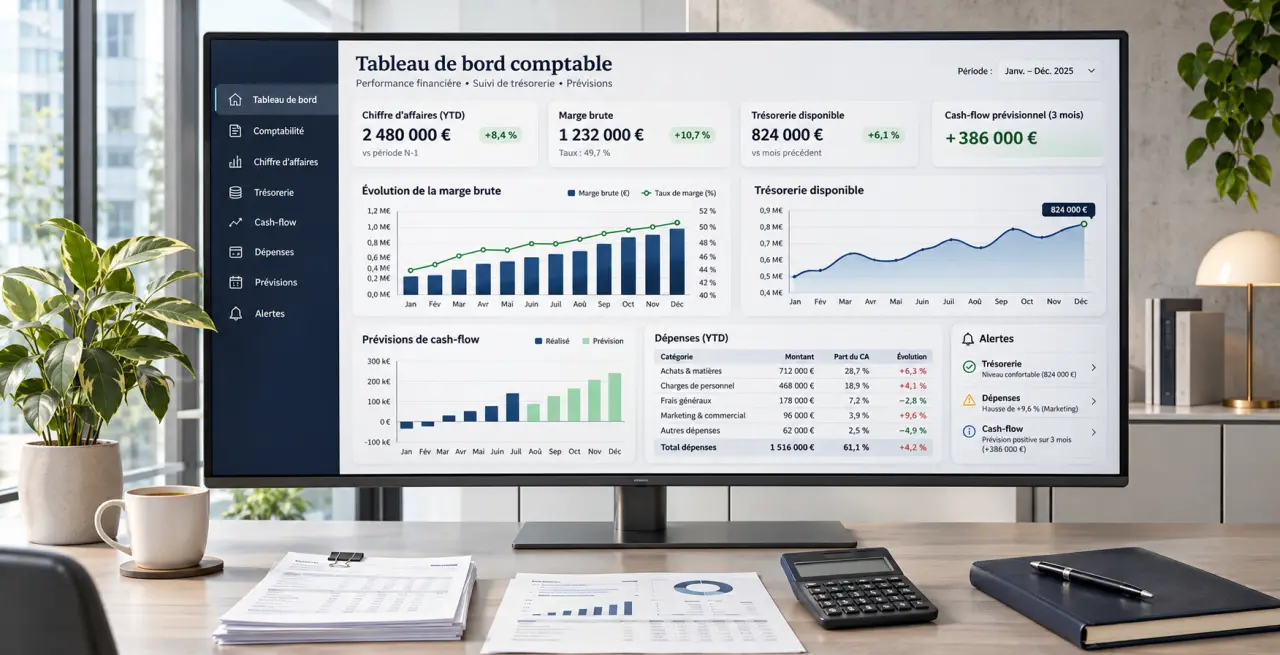
Un tableau de bord comptable rassemble les indicateurs nécessaires pour suivre l’activité, la rentabilité et la trésorerie d’une entreprise. Son intérêt n’est pas d’accumuler des chiffres, mais de montrer rapidement ce qui évolue, ce qui s’écarte du budget et ce qui appelle une décision. Pour le construire, partez de vos priorités, sélectionnez quelques indicateurs fiables et organisez leur actualisation.
Un outil de décision, pas une copie de la comptabilité
La comptabilité enregistre les opérations et permet notamment de produire les comptes annuels. Le tableau de bord en extrait une lecture synthétique, adaptée au dirigeant. Il rapproche les résultats réels des objectifs, des prévisions et des périodes précédentes, sans attendre la clôture annuelle pour agir.
Calculer vos principaux indicateurs comptables
Saisissez vos montants en euros. Les résultats se mettent à jour automatiquement.
Vos indicateurs
À retenir : cet outil constitue une première lecture pédagogique et ne remplace pas une analyse comptable complète. Le BFR doit être complété si d’autres créances ou dettes d’exploitation sont significatives. Une valeur laissée vide est considérée comme nulle ; si les ventes HT sont nulles, le taux de marge n’est pas calculable.
Les frontières entre les différents tableaux de bord restent souples. Le tableau de bord comptable s’appuie principalement sur les écritures et les soldes comptables. Le tableau de bord financier insiste davantage sur les liquidités, le financement et les équilibres financiers. Le tableau de bord de gestion ajoute des informations opérationnelles : commandes, heures facturables, stocks ou consultations. Le reporting désigne plutôt la restitution périodique de ces informations aux personnes concernées.
Ces approches se complètent. Une hausse du chiffre d’affaires peut masquer une dégradation de la marge ou des encaissements tardifs. Un résultat positif ne garantit pas une trésorerie suffisante : facturer, dégager un bénéfice et recevoir l’argent correspondent à des réalités différentes.
Commencez par 2 ou 3 objectifs de pilotage. La méthode SMART aide à les rendre spécifiques, mesurables, atteignables, réalistes et temporellement définis. « Réduire les coûts opérationnels de 5 % d’ici la fin de l’année fiscale » ou « augmenter le chiffre d’affaires de 10 % au prochain trimestre » sont des exemples à adapter, non des objectifs universels.
Choisir les indicateurs qui expliquent votre activité
Une base de 6 à 10 indicateurs permet généralement de conserver une vue synthétique. Chaque KPI, ou indicateur clé de performance, doit répondre à une question précise et pouvoir déclencher une action. Écartez les chiffres intéressants mais sans utilité pour vos décisions.
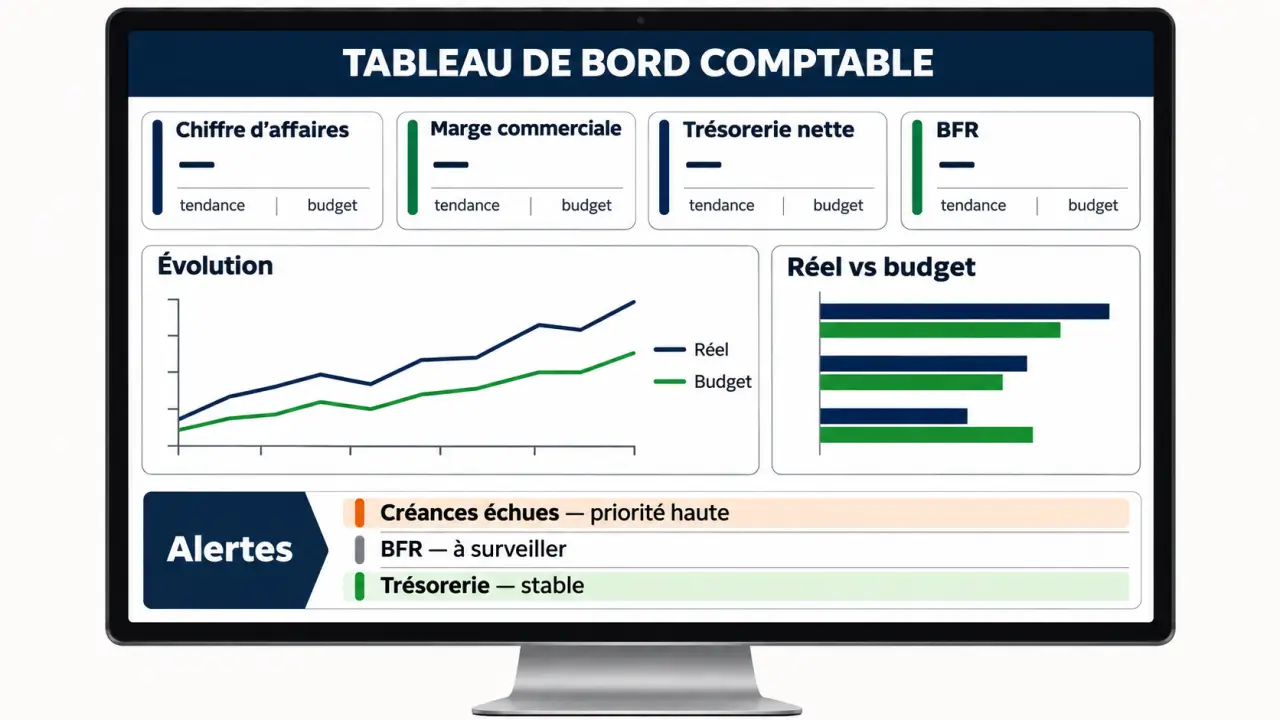
| Indicateur | Calcul ou contenu | Utilité pratique |
|---|---|---|
| Chiffre d’affaires | Ventes de la période, généralement hors taxes | Suivre le niveau d’activité |
| Marge commerciale | Ventes de marchandises HT − coût d’achat des marchandises vendues | Surveiller la rentabilité des ventes |
| Résultat d’exploitation | Produits d’exploitation − charges d’exploitation | Mesurer la performance de l’exploitation |
| Trésorerie nette | Disponibilités − concours bancaires courants | Évaluer la liquidité immédiate |
| BFR d’exploitation simplifié | Stocks + créances clients − dettes fournisseurs | Repérer l’argent immobilisé dans le cycle d’activité |
| Créances échues | Montant des factures non réglées après leur échéance | Prioriser les relances |
| Masse salariale | Rémunérations et charges sociales du périmètre retenu | Suivre un poste majeur de dépenses |
Précisez les conventions de calcul : montant HT ou TTC, période, comptes inclus et traitement des avoirs. Pour le besoin en fonds de roulement, la formule simplifiée doit être complétée si d’autres créances et dettes d’exploitation sont significatives. Un indicateur comparable repose d’abord sur une définition stable.
Ajoutez ensuite un indicateur métier. Un commerce suivra la rotation des stocks ; une société de conseil, les heures facturables ; un professionnel de santé libéral, les actes réalisés et les encaissements. L’excédent brut d’exploitation, ou EBE, peut compléter l’analyse, à condition de faire valider son calcul.
Lisez vos indicateurs par strates : l’activité produit des ventes, les ventes dégagent une marge, puis les règlements alimentent la banque. Si la première strate progresse et la dernière recule, cherchez le décalage entre les deux : stocks accumulés, délais clients ou investissements. Cette lecture évite de répondre à un manque de liquidités par davantage de ventes qui consommeraient encore du financement.
Construire un modèle lisible à partir de données contrôlées
Dans un tableur, séparez les données brutes, les règles de calcul et la restitution. Vous pouvez prévoir des onglets pour les revenus, les dépenses, la trésorerie, le budget et la synthèse des KPI. Cette organisation facilite les contrôles et évite de modifier accidentellement une formule en saisissant une facture.
- Recensez les sources : logiciel comptable, facturation, paie, banque et outil métier.
- Documentez chaque indicateur : formule, périmètre, responsable et fréquence de mise à jour.
- Harmonisez les données : dates, catégories de charges, références clients et périodes.
- Contrôlez les rapprochements : total des ventes, soldes bancaires, doublons et pièces manquantes.
- Testez la restitution : vérifiez les calculs sur une période connue avant de partager le tableau.
La synthèse peut reprendre cette structure, avec le mois courant et le cumul depuis le début de l’exercice :
| Indicateur | Réel | Budget | Écart | Comparaison historique | Action |
|---|---|---|---|---|---|
| Chiffre d’affaires | Mois et cumul | Objectif prévu | Réel − budget | Même période N-1 | Analyser prix et volumes |
| Charges d’exploitation | Mois et cumul | Enveloppe prévue | Réel − budget | Même période N-1 | Examiner les dépassements |
| Trésorerie | Solde constaté | Solde prévu | Réel − prévision | Évolution récente | Actualiser les échéances |
Pour calculer un écart en pourcentage, utilisez : (réel − budget) / budget × 100, lorsque le budget est non nul. Distinguez le signe mathématique du caractère favorable : dépasser le budget de dépenses n’a pas le même sens que dépasser un objectif de ventes.
Une courbe convient aux évolutions, des barres aux comparaisons. Réservez les couleurs aux alertes et accompagnez-les de libellés explicites. La vue principale doit permettre de repérer l’essentiel en moins de 30 secondes, sans dissimuler les dates d’actualisation.
Choisir l’outil selon le travail à automatiser
Le bon outil dépend du volume de données, du nombre d’utilisateurs et des connexions nécessaires. Comparez le coût global : abonnement éventuel, paramétrage, maintenance et temps passé à préparer les données.
| Solution | Usage adapté | Point de vigilance |
|---|---|---|
| Excel | Modèle personnalisé et analyse souple | Formules, versions et imports à contrôler |
| Google Sheets | Suivi partagé et collaboration | Droits d’accès et dépendance aux saisies |
| Logiciel comptable ou métier | Reporting proche des opérations enregistrées | Personnalisation et périmètre parfois limités |
| Solution BI | Croisement de plusieurs sources ou entités | Connecteurs, modélisation et maintenance nécessaires |
Une solution de Business Intelligence extrait, structure et agrège les données avant de les restituer. Elle ne corrige pas automatiquement les erreurs initiales. Lors d’une démonstration, demandez à tester vos propres indicateurs, les exports, la fréquence de rafraîchissement et les restrictions d’accès. Vérifiez aussi la traçabilité des modifications et les possibilités de sauvegarde.
Installer un rythme d’analyse et décider des suites
Prévoyez une revue mensuelle pour les marges et le résultat, après les contrôles comptables nécessaires. La trésorerie et les impayés peuvent nécessiter un suivi hebdomadaire, voire plus fréquent en période tendue. Le temps réel n’est utile que si les données sont suffisamment complètes pour être interprétées.
Fixez des seuils d’alerte selon vos échéances et votre saisonnalité. Un seuil de trésorerie doit tenir compte des salaires, des charges et des règlements attendus, plutôt que d’un montant choisi arbitrairement. Conservez le budget initial comme référence et actualisez séparément les prévisions.
Pour chaque écart significatif, consignez une cause probable, une action, un responsable et une date de contrôle. Des ventes en hausse accompagnées d’une trésorerie en baisse peuvent ainsi conduire à examiner les factures échues avant de relancer les clients concernés.
Le tableau de bord ne remplace pas l’expert-comptable. Celui-ci sécurise les traitements comptables et apporte son analyse ; un DAF externe peut structurer les budgets et le pilotage. L’efficacité du dispositif se mesure finalement aux décisions prises et suivies, pas au nombre de graphiques affichés.