Fiscalité des SCPI : micro-foncier, crédit ou nue-propriété, le choix qui change l’impôt
La fiscalité des SCPI repose sur un principe simple : l’associé est imposé sur sa quote-part des résultats, comme s’il détenait directement une fraction des immeubles. Le rendement affiché ne correspond donc pas au revenu réellement conservé. Votre tranche marginale d’imposition, le financement, la localisation des actifs et le mode de détention des parts peuvent modifier sensiblement le résultat net.
Les revenus de SCPI : ce qui entre réellement dans votre imposition
Une société civile de placement immobilier est fiscalement transparente pour un associé personne physique. Chaque année, la société de gestion calcule votre quote-part de résultat et vous transmet les informations nécessaires à votre déclaration. Les sommes distribuées ne sont pas assimilées à des dividendes d’actions : leur traitement fiscal dépend principalement de leur origine.
Les revenus fonciers constituent la règle
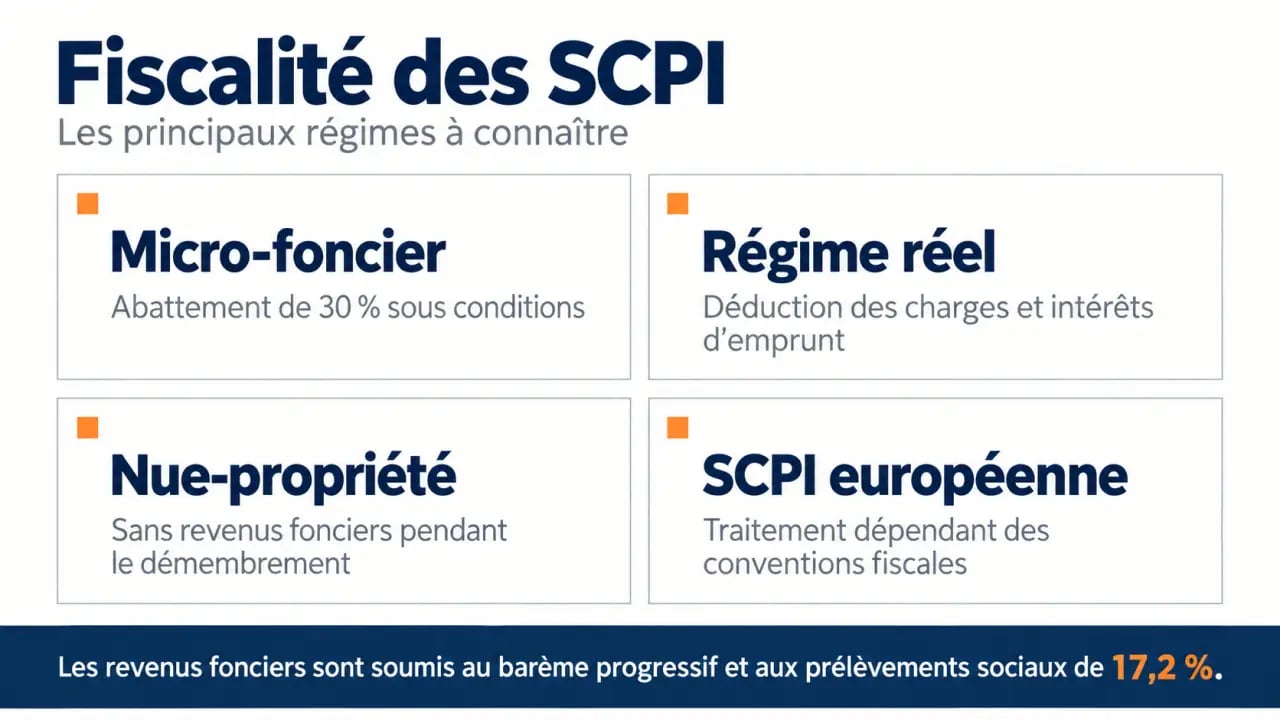
Les loyers tirés des immeubles détenus par une SCPI française sont des revenus fonciers. Ils s’ajoutent aux autres revenus imposables du foyer et sont soumis au barème progressif de l’impôt sur le revenu, de 0 à 45 %, auquel s’ajoutent en principe les prélèvements sociaux de 17,2 %. Pour un investisseur situé dans une tranche marginale élevée, cette imposition peut réduire fortement le revenu distribué.
Des revenus financiers peuvent aussi apparaître, notamment lorsque la SCPI place temporairement sa trésorerie. Ils relèvent généralement du prélèvement forfaitaire unique de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux, sauf option globale pour le barème progressif. Leur poids reste habituellement secondaire par rapport aux revenus fonciers.
Le versement trimestriel peut donner l’impression que l’impôt suit le rythme des distributions. Ce n’est pas le cas. L’imposition repose sur le résultat fiscal annuel indiqué par la société de gestion, et non uniquement sur les sommes reçues sur votre compte. Une distribution peut inclure une réserve, tandis qu’une partie du résultat peut être fiscalement attribuée avant ou après son versement effectif. Pour gérer votre trésorerie, mieux vaut donc mettre de côté une fraction des revenus perçus en prévision de l’impôt.
Micro-foncier ou régime réel : le bon arbitrage avant de déclarer
Le choix du régime détermine l’assiette imposable de vos revenus fonciers. Il ne doit pas être fait par automatisme : un abattement simple peut être moins avantageux que la déduction des charges et des intérêts d’emprunt.
| Situation | Traitement fiscal | Point de vigilance |
|---|---|---|
| Micro-foncier | Abattement forfaitaire de 30 % sur les revenus bruts | Accessible sous conditions, notamment lorsque les revenus fonciers bruts du foyer ne dépassent pas 15 000 € |
| Régime réel | Déduction des charges réellement supportées et des intérêts d’emprunt | Déclaration plus détaillée ; le régime s’applique obligatoirement lorsque les conditions du micro-foncier ne sont plus remplies |
| Nue-propriété | Pas de revenus perçus ni imposés pendant le démembrement | Absence de liquidités pendant la période de détention |
| SCPI européenne | Imposition dépendant du pays où se situent les immeubles et des conventions fiscales | Le traitement français doit être vérifié à partir de la ventilation fournie |
Le micro-foncier : simple, mais pas automatique
Le régime micro-foncier applique un abattement forfaitaire de 30 %. Aucune charge n’est alors déduite au réel. Ce régime suppose notamment de percevoir des revenus fonciers bruts n’excédant pas 15 000 € et de détenir au moins un bien immobilier donné en location directe. La seule détention de parts de SCPI ne suffit pas à y ouvrir droit. Si vos charges réelles sont faibles et que vous remplissez les conditions, le micro-foncier simplifie la déclaration.
Le régime réel : pertinent avec un crédit ou des charges importantes
Au régime réel, les éléments communiqués par la SCPI permettent de déduire les charges prises en compte dans son résultat. L’associé peut aussi déduire, selon les règles applicables, les intérêts et les frais liés à un emprunt contracté pour acquérir ses parts. C’est souvent le point décisif d’un investissement à crédit : les intérêts réduisent le revenu foncier taxable.
Lorsque les charges dépassent les loyers, un déficit foncier peut apparaître. Son imputation sur le revenu global obéit toutefois à des règles et à des plafonds précis. La fraction provenant des intérêts d’emprunt est, quant à elle, reportable sur les revenus fonciers futurs. Le régime réel demande donc davantage de suivi, mais il peut être plus adapté lorsque le financement ou les charges pèsent fortement sur le rendement.
SCPI européennes, démembrement et IFI : les cas qui changent la lecture
La fiscalité des SCPI ne se résume pas au choix entre micro-foncier et régime réel. La géographie du patrimoine et la répartition des droits sur les parts influencent aussi le traitement fiscal et la stratégie patrimoniale.
Guide officiel 2026 des revenus fonciers : Consultez les règles et formulaires pour déclarer vos revenus fonciers, propriétés, recettes, frais et charges.
Les revenus étrangers ne sont pas une exonération automatique
Une SCPI qui investit hors de France peut percevoir des loyers imposés dans le pays où se situe l’immeuble. Les conventions fiscales internationales visent à éviter une double imposition, par un crédit d’impôt ou par une méthode d’exonération avec prise en compte du revenu pour le calcul du taux effectif, selon le pays concerné.
Les prélèvements sociaux et les modalités de déclaration peuvent également différer. Une SCPI européenne peut améliorer le rendement net pour certains profils, mais elle ne supprime pas l’impôt. Il faut examiner la ventilation géographique fournie chaque année et reprendre les montants dans les formulaires adaptés.
Nue-propriété et usufruit : répartir revenu immédiat et capital futur
En démembrement temporaire, le nu-propriétaire achète les parts avec une décote et ne perçoit pas les revenus pendant la durée prévue. Il n’a donc pas de revenus fonciers à déclarer au titre de ces parts. L’usufruitier reçoit les distributions et supporte l’imposition correspondante.
Cette organisation convient davantage à une personne qui souhaite se constituer un revenu futur qu’à un investisseur recherchant un complément immédiat. Pour l’IFI, la règle de principe attribue généralement la valeur des biens démembrés à l’usufruitier, avec des exceptions à apprécier selon l’origine du démembrement.
À la revente : comprendre la fiscalité des plus-values
La cession de parts de SCPI détenues en direct relève généralement du régime des plus-values immobilières. La plus-value correspond, en principe, à la différence entre le prix de vente et le prix d’acquisition, après prise en compte des frais et des correctifs admis. Elle est imposée à 19 %, auxquels s’ajoutent les prélèvements sociaux de 17,2 %.
La durée de détention est déterminante. Les abattements conduisent à une exonération d’impôt sur le revenu après 22 ans de détention et à une exonération des prélèvements sociaux après 30 ans. Une revente après quelques années ne se raisonne donc pas uniquement selon le prix de la part ou la liquidité du marché secondaire. La fiscalité de la sortie doit être intégrée au calcul du gain net.
Une plus-value élevée peut aussi entraîner une surtaxe dans les situations prévues par la réglementation. L’horizon de placement compte donc autant que le prix de cession lorsque vous estimez le résultat final de l’investissement.
Déclarer ses parts sans oublier les lignes importantes
La société de gestion met à disposition un imprimé fiscal unique ou un récapitulatif fiscal annuel. Ce document sert de base à votre déclaration. Il distingue les revenus fonciers français, les revenus étrangers, les éventuels revenus financiers, les charges et les informations utiles à l’IFI.
- Reportez les revenus fonciers dans la déclaration complémentaire adaptée à votre régime : le formulaire 2042 pour le micro-foncier ou la déclaration 2044 lorsque vous relevez du régime réel.
- Pour les revenus issus d’immeubles étrangers, utilisez la ventilation fournie pour compléter, si nécessaire, le formulaire 2047 avant le report sur la déclaration principale.
- Vérifiez les intérêts d’emprunt, les frais déductibles et les déficits reportables. Une omission peut fausser l’intérêt fiscal du financement.
- Si votre patrimoine immobilier taxable dépasse le seuil d’assujettissement, intégrez la valeur des parts concernées dans la déclaration d’IFI.
Avant de souscrire ou d’arbitrer des parts, comparez le rendement après impôt selon votre tranche marginale, votre horizon de détention et votre besoin de revenus. La fiscalité des SCPI peut être plus cohérente avec un crédit, une exposition européenne ou la nue-propriété, mais ces choix répondent à des objectifs différents et doivent être évalués avec précision.