Délégation de paiement : sécuriser vos flux financiers et vos encaissements B2B
Dans un environnement économique où la maîtrise du besoin en fonds de roulement est une priorité, la délégation de paiement s'impose comme un outil juridique efficace. Ce mécanisme, régi par l'article 1336 du Code civil, simplifie les flux financiers entre trois acteurs : le délégant, le délégué et le délégataire. Pour un dirigeant ou un responsable financier, comprendre cet outil est indispensable pour sécuriser ses transactions, notamment dans des relations complexes comme la sous-traitance ou les marchés publics.
Qu'est-ce que la délégation de paiement ?
La délégation de paiement est une opération juridique par laquelle une personne, le délégant, demande à une autre, le délégué, de payer une somme d'argent à un tiers, le délégataire. L'objectif est de solder deux dettes distinctes par un flux financier unique.
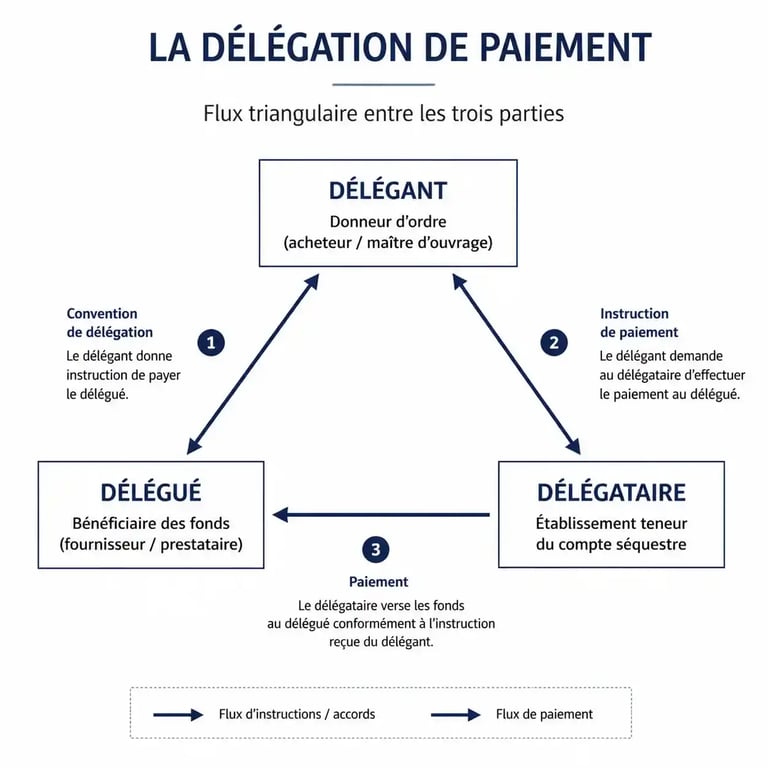
Trois parties interviennent dans ce processus. Le délégant est le débiteur du délégataire et le créancier du délégué. Le délégué est la personne qui accepte de régler la dette du délégant envers le délégataire. Enfin, le délégataire est le créancier qui reçoit le paiement directement du délégué.
Prenons un exemple concret. Une entreprise A doit 10 000 € à un fournisseur B, le délégataire. Parallèlement, un client C, le délégué, doit 12 000 € à l'entreprise A. Grâce à la délégation, le client C verse directement les 10 000 € au fournisseur B. Cette simplification évite des mouvements de fonds inutiles et sécurise le règlement final.
Délégation parfaite vs imparfaite : quelles différences ?
La distinction entre délégation parfaite et imparfaite est capitale, car elle détermine si le débiteur initial est libéré ou non de son obligation envers son créancier.
La délégation parfaite : la novation
Dans la délégation parfaite, ou novatoire, le délégataire accepte de décharger le délégant de sa dette pour se tourner exclusivement vers le délégué. Il y a novation : la dette initiale disparaît au profit d'une nouvelle obligation. Cette forme est plus sécurisante pour le délégant, mais elle exige un accord formel et explicite du délégataire, qui accepte de changer de débiteur.
La délégation imparfaite : la double garantie
Dans la délégation imparfaite, le délégant reste tenu de sa dette envers le délégataire. Si le délégué ne paie pas, le délégataire peut se retourner contre le délégant. C'est une forme de garantie supplémentaire pour le créancier, qui dispose alors de deux débiteurs. Cette modalité est la plus courante dans les relations commerciales, car elle offre une sécurité accrue sans rompre les liens contractuels initiaux.
Cadre légal et conditions de validité
L'article 1336 du Code civil encadre cette opération. Pour qu'une délégation soit valide, elle doit recueillir le consentement des trois parties. La jurisprudence insiste sur la clarté de la rédaction de l'acte.
Le contrat de délégation doit impérativement préciser l'identité des trois parties, le montant exact de la créance déléguée, la nature de la délégation (parfaite ou imparfaite) ainsi que les modalités et délais de paiement.
Si le délégué ne s'exécute pas, le délégataire peut exiger le paiement du délégant uniquement si cela a été prévu, sauf dans le cas d'une délégation imparfaite où cette garantie est de droit.
Anticiper les risques de la délégation
La mise en place d'une délégation de paiement exige une préparation rigoureuse. Si vous validez une délégation sans vérifier la solvabilité réelle du délégué, vous risquez de voir votre flux de trésorerie stagner. Un accord de délégation doit intégrer des clauses de sauvegarde, comme une clause de réserve de propriété ou une clause de solidarité, pour protéger vos intérêts en cas de défaillance imprévue de l'un des maillons de la chaîne.
Délégation de paiement et trésorerie : que faire en attendant le règlement ?
Même avec une délégation de paiement, un décalage de trésorerie peut survenir. Les délais de paiement pèsent sur le Besoin en Fonds de Roulement (BFR). Plusieurs solutions de financement court terme permettent de pallier ces délais.
L'affacturage consiste à céder vos factures à un factor pour obtenir une liquidité immédiate. La cession Dailly permet de céder des créances professionnelles à une banque pour un financement bancaire classique. Enfin, le financement adossé offre un crédit court terme sur facture déléguée, apportant une flexibilité accrue.
Il est impératif d'anticiper ces besoins sans attendre l'échéance du paiement. Une gestion proactive, couplée à une utilisation rigoureuse des mécanismes de délégation, permet de réduire significativement le DSO (Days Sales Outstanding) et d'assurer la pérennité financière de l'entreprise.
Questions fréquentes sur la délégation de paiement
La délégation de paiement constitue-t-elle une garantie absolue ? Non. Elle dépend de la solvabilité du délégué. Si celui-ci est en cessation de paiement, le délégataire ne pourra pas recouvrer sa créance, sauf s'il a prévu des garanties complémentaires comme un cautionnement.
Peut-on utiliser la délégation dans tous les secteurs ? Elle est particulièrement fréquente dans le BTP et les marchés publics, mais elle s'applique à toute relation commerciale B2B où les flux financiers sont imbriqués.
Quelle est la différence avec une cession de créance ? Dans une cession de créance, le créancier change. Dans une délégation, c'est le mécanisme de paiement et le débiteur qui sont au centre de l'opération, avec une extinction de dette croisée.