Saisie comptable : qui peut l'enregistrer et quelles pièces ne doivent jamais y entrer
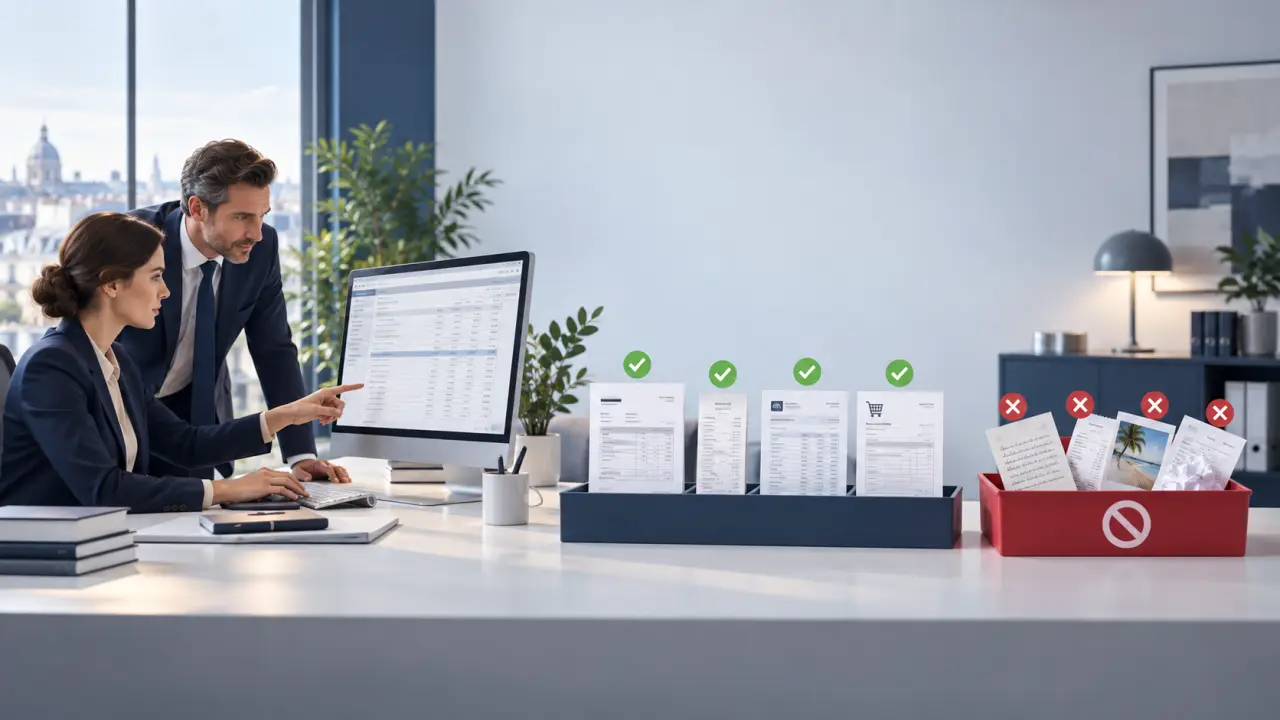
Enregistrer une facture d'achat, pointer un relevé bancaire, imputer une note de frais : la saisie comptable est ce geste répétitif et pourtant décisif qui transforme un tas de documents en une comptabilité exploitable. Elle ne se résume pas à recopier des chiffres. C'est elle qui alimente, in fine, le bilan et le compte de résultat de l'entreprise. Comprendre son périmètre exact, ses règles et les personnes autorisées à la réaliser évite bien des erreurs, et parfois des risques juridiques qu'on ne soupçonne pas.
Qu'est-ce que la saisie comptable, concrètement ?
La saisie comptable désigne l'ensemble des opérations qui consistent à enregistrer, dans un journal, chaque pièce justificative liée à la vie économique de l'entreprise. Une facture de vente, un règlement fournisseur, un virement bancaire : chacun de ces événements donne naissance à une écriture comptable, portée dans un journal spécifique, puis reportée dans le grand-livre. Cette chaîne d'enregistrement chronologique est la matière première de toute la comptabilité : sans elle, aucun bilan, aucun compte de résultat, aucune déclaration fiscale ne peut être établi correctement.
La saisie peut être manuelle, sur un support papier ou un tableur, ou informatisée via un logiciel de comptabilité. Dans les deux cas, la logique reste la même : identifier la pièce, déterminer son imputation (quels comptes du plan comptable général elle concerne), puis l'enregistrer dans le journal adapté, avant qu'elle ne soit reportée automatiquement ou manuellement au grand-livre.
La différence entre saisie et enregistrement comptable
On confond parfois "saisir" et "enregistrer". La saisie est le geste matériel : taper les montants, la date, la référence de la pièce. L'enregistrement comptable, lui, inclut la dimension d'imputation, c'est-à-dire le choix des comptes à mouvementer. Une frappe informatique pure, sans réflexion sur l'imputation, reste une saisie administrative. Dès qu'elle intègre le choix des comptes et l'application des règles comptables, elle devient un véritable acte comptable, ce qui a son importance pour savoir qui peut légalement la réaliser.
Qui peut effectuer la saisie comptable ?
Contrairement à une idée reçue, la saisie comptable n'est pas un monopole réglementé en tant que tel. Plusieurs profils peuvent s'en charger, selon la taille de l'entreprise, les moyens disponibles et le niveau de complexité des opérations à traiter.
Le dirigeant d'entreprise
Dans une petite structure ou une entreprise individuelle, il n'est pas rare que le dirigeant assure lui-même la saisie de ses opérations courantes. Cette solution permet de garder la main sur la trésorerie au quotidien, mais elle suppose une bonne compréhension des mécanismes de base : quel journal utiliser, comment équilibrer une écriture, quelles pièces conserver. Elle est adaptée à un volume d'opérations limité ; au-delà, le temps passé peut devenir contre-productif par rapport au cœur de métier.
Le comptable salarié
Les entreprises de taille intermédiaire emploient souvent un comptable ou un assistant comptable en interne. Ce dernier prend en charge la collecte des pièces, leur imputation et leur saisie quotidienne, sous la supervision éventuelle d'un expert-comptable externe pour les opérations de clôture. Ce fonctionnement offre une réactivité appréciable, puisque la personne connaît les spécificités de l'entreprise et peut traiter les urgences sans délai d'échange.
L'expert-comptable en externe
Faire appel à un cabinet d'expertise comptable reste la solution la plus sécurisante sur le plan technique et réglementaire. L'expert-comptable, ou son équipe, prend en charge tout ou partie de la saisie, généralement à partir des pièces transmises régulièrement par l'entreprise. Ce choix a un coût, mais il apporte une garantie de conformité et libère le dirigeant d'une tâche chronophage. Un point de vigilance juridique mérite d'être signalé : la saisie purement matérielle de données comptables, sans exercice d'un jugement professionnel sur l'imputation ou l'analyse, ne caractérise pas à elle seule un exercice illégal de la profession d'expert-comptable. C'est la nature de l'intervention, et non le simple fait de taper des écritures, qui détermine si l'on reste dans le champ d'une prestation encadrée ou non.
Quelles pièces doivent être saisies, et lesquelles ne le doivent jamais ?
Toutes les pièces qui transitent par une entreprise n'ont pas vocation à être enregistrées en comptabilité. Seuls les documents qui constatent une opération économique effective, avec un impact financier réel, doivent donner lieu à une écriture.
Les documents à comptabiliser
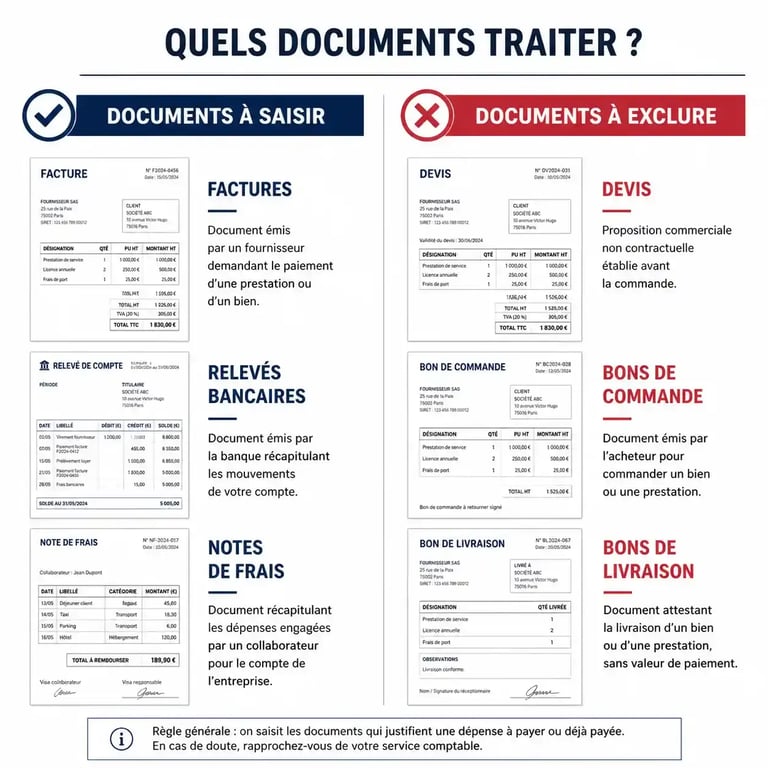
Doivent systématiquement être saisis : les factures d'achats et de ventes, les factures d'avoir, les relevés bancaires et leurs mouvements, les tickets de caisse pour les opérations en espèces, les bulletins de salaire, les notes de frais justifiées, ainsi que les déclarations de TVA et autres opérations fiscales. Chacune de ces pièces matérialise une opération réalisée, mesurable et déjà engagée, ce qui justifie son enregistrement dans le journal correspondant : achats, ventes, banque, caisse, salaires ou opérations diverses.
Les documents à exclure de la saisie
À l'inverse, certains documents ne doivent jamais être enregistrés en comptabilité, car ils ne traduisent aucune opération réalisée. C'est le cas des devis, qui restent de simples propositions commerciales sans engagement financier effectif, des bons de commande, qui anticipent une opération future sans certitude de réalisation, ou encore des bons de livraison seuls, tant qu'ils ne sont pas adossés à une facture. Comptabiliser ces pièces reviendrait à enregistrer des opérations fictives ou anticipées, ce qui fausserait la lecture du résultat et de la trésorerie réelle de l'entreprise.
Ce tri entre ce qui doit entrer en comptabilité et ce qui doit en rester à l'écart demande un peu de pratique au début, mais il devient rapidement un réflexe une fois les grandes familles de documents identifiées.
De quoi se compose une écriture comptable ?
Une écriture comptable n'est jamais un simple montant isolé. Elle répond à une structure précise, composée d'éléments obligatoires : la date de l'opération, le numéro et la référence de la pièce justificative, le libellé qui décrit l'opération, les comptes mouvementés selon le plan comptable général, et enfin les montants portés au débit et au crédit.
Le principe de la partie double
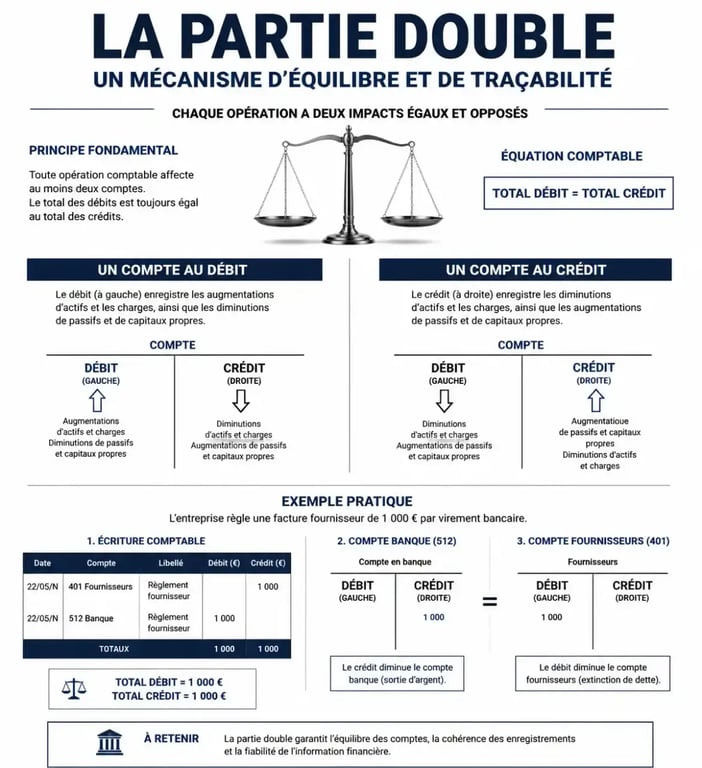
Toute écriture comptable repose sur le principe de partie double : chaque opération est enregistrée sur au moins deux comptes, l'un au débit, l'autre au crédit, pour un montant strictement identique. Une facture d'achat, par exemple, débite un compte de charges et crédite le compte fournisseur correspondant. Ce mécanisme garantit que la somme des débits est toujours égale à la somme des crédits sur l'ensemble du journal : c'est le premier niveau de contrôle de cohérence d'une comptabilité. C'est précisément cet équilibre qui permet, en fin d'exercice, de vérifier que rien n'a été omis ou mal imputé avant que les écritures ne soient reportées au grand-livre puis consolidées dans le bilan et le compte de résultat.
Regarder la comptabilité au travers d'un autre prisme
On aborde souvent la saisie comptable comme une contrainte administrative, un mal nécessaire pour rester en règle. Il existe pourtant un angle plus utile pour un dirigeant : considérer chaque écriture comme un indicateur sur la santé réelle de l'entreprise. Un poste de charges qui grossit trop vite, un compte client qui ne se dégonfle jamais, un décalage récurrent entre facturation et encaissement : ces signaux n'apparaissent que si la saisie est rigoureuse et à jour. Vue sous cet angle, la discipline de saisie devient un outil de pilotage au service des décisions du dirigeant, plutôt qu'une simple obligation comptable.
Comment organiser la saisie dans les journaux comptables ?
Une comptabilité bien tenue ne mélange jamais toutes les opérations dans un seul registre. Elle les répartit dans des journaux spécialisés, ce qui facilite à la fois la saisie, le contrôle et la recherche ultérieure d'une pièce.
Les principaux journaux à connaître
On distingue généralement le journal des achats, qui reçoit les factures fournisseurs, le journal des ventes, qui centralise les factures clients, le journal de banque, pour tous les mouvements bancaires, le journal de caisse, pour les opérations en espèces, et le journal des opérations diverses, qui accueille les écritures ne relevant d'aucun autre journal : salaires, immobilisations, régularisations de fin d'exercice. Chaque journal alimente ensuite le grand-livre, qui reprend l'ensemble des écritures classées par compte plutôt que par ordre chronologique.
Le respect de l'ordre chronologique
Les écritures doivent être saisies dans l'ordre chronologique des opérations, et non selon l'ordre de réception des pièces. Cette exigence permet de reconstituer fidèlement la chronologie économique de l'entreprise et facilite grandement les contrôles, qu'ils soient internes ou fiscaux. En pratique, une saisie régulière, idéalement hebdomadaire ou mensuelle selon le volume d'activité, évite l'accumulation de pièces en fin d'exercice et réduit le risque d'erreurs ou d'oublis. Les écritures restent modifiables tant que l'exercice n'est pas clôturé ; une fois la clôture effectuée, toute correction doit passer par une écriture de régularisation plutôt que par une modification directe, pour conserver la traçabilité complète de la comptabilité.