Crédit-bail logiciel en entreprise : sécurisez vos licences avant de financer vos équipements
Le crédit-bail logiciel en entreprise peut préserver la trésorerie lors de l’acquisition d’un ERP, d’un parc informatique ou de licences coûteuses. Mais il ne suffit pas de transformer un prix en loyers : un logiciel est un actif incorporel, tandis qu’une licence accorde principalement un droit d’utilisation. La solidité du montage dépend donc des contrats conclus avec l’éditeur autant que du financement signé avec le bailleur.
Comprendre ce que finance réellement le crédit-bail logiciel en entreprise
Dans un crédit-bail classique, un établissement de crédit acquiert un bien auprès d’un fournisseur, puis le loue à l’entreprise utilisatrice, appelée crédit-preneur. Le contrat peut prévoir une option d’achat au terme de la location. Ce mécanisme s’applique historiquement à des biens identifiables et physiques : ordinateurs, serveurs, écrans, équipements réseau ou terminaux mobiles.
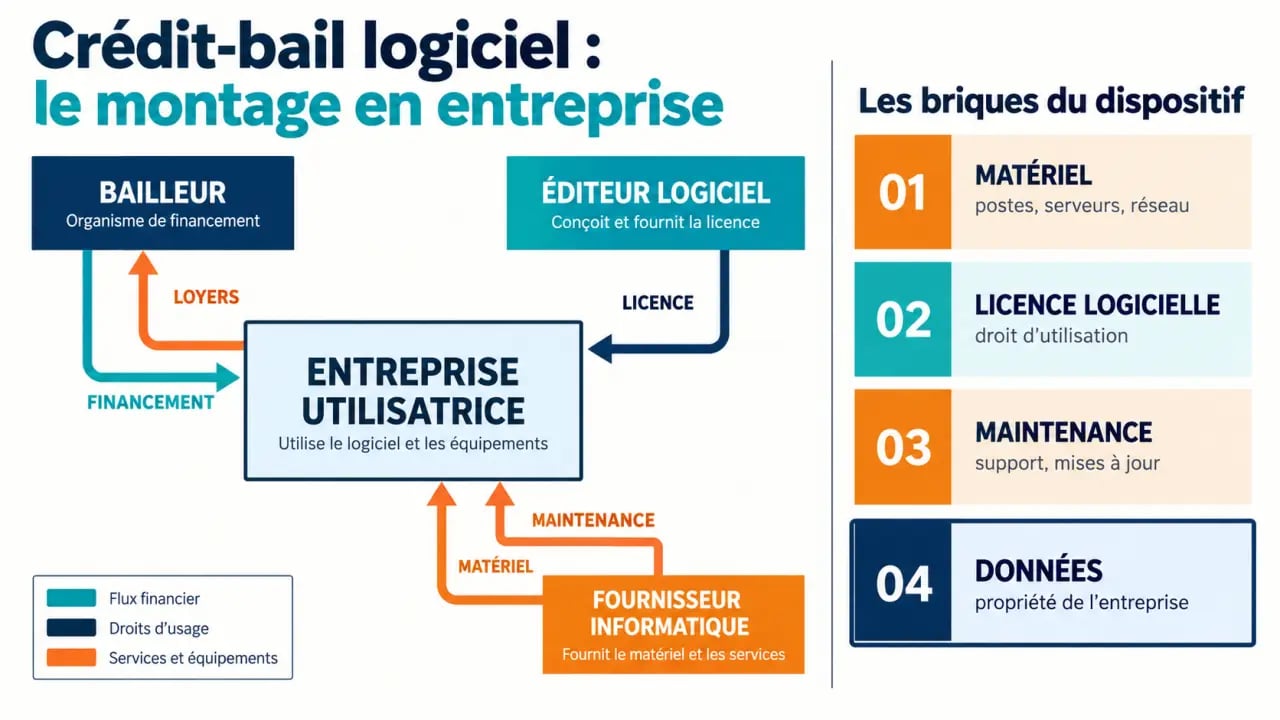
Le terme crédit-bail logiciel recouvre plusieurs réalités. Le bailleur peut financer un ensemble informatique comprenant du matériel, des licences, du paramétrage et des prestations associées. Il peut aussi intervenir sur un progiciel vendu sous licence. Dans ce second cas, il ne devient pas automatiquement propriétaire du logiciel au sens de la propriété intellectuelle. L’éditeur conserve ses droits et l’entreprise bénéficie seulement des usages autorisés par la licence.
Crédit-bail, leasing et location financière : des termes proches, des effets différents
Le leasing est souvent employé comme synonyme de crédit-bail, mais la documentation contractuelle compte davantage que le vocabulaire commercial. Un crédit-bail comporte généralement une option d’achat. Une location financière peut organiser le paiement de loyers sans prévoir de transfert final. Cette différence permet d’anticiper la fin du contrat, le renouvellement du parc et le devenir des licences.
| Solution | Usage principal | Point de vigilance pour le logiciel |
|---|---|---|
| Crédit-bail | Financer des équipements avec une option d’achat éventuelle | Prévoir expressément le sort de la licence au terme |
| Location financière | Lisser une dépense sur une durée définie | Vérifier l’absence ou les modalités de transfert des droits |
| Crédit classique | Acquérir directement une licence ou un progiciel | Le financement ne modifie pas les droits accordés par l’éditeur |
| Paiement échelonné par l’éditeur | Financer un abonnement, une licence ou des services | Contrôler les pénalités, la résiliation et les dépendances contractuelles |
| Abonnement SaaS | Financer l’usage d’un service hébergé | Prévoir la réversibilité, la portabilité des données et la continuité du service |
Pourquoi les licences et les logiciels OEM exigent une vérification séparée
Financer un ordinateur ne donne pas automatiquement le droit d’utiliser les programmes installés dessus. Cette distinction concerne particulièrement les licences OEM, souvent préinstallées ou fournies avec le matériel. Certaines conditions peuvent limiter leur mise à disposition dans une opération de location ou imposer un lien strict avec la machine concernée.
La facture fournisseur ne remplace pas la licence d’utilisation
Une facture peut détailler une ligne « logiciel », mais les droits effectifs figurent dans le contrat de licence, les conditions de l’éditeur ou un accord de licence en volume. Avant toute signature, l’entreprise doit identifier la nature de chaque composant : licence perpétuelle, abonnement, droit non cessible, module optionnel, service cloud, maintenance ou prestation d’intégration. Cette vérification évite de financer un élément dont la jouissance n’est pas transmissible ou dont l’usage cesse avec un abonnement distinct.
Il est utile de raisonner par couches. Le matériel forme la couche physique ; la licence active le droit d’utiliser le programme ; la maintenance donne accès aux correctifs et aux évolutions ; les données et les paramétrages représentent la valeur opérationnelle créée par l’entreprise. Un financement peut couvrir le matériel sans sécuriser les autres éléments. Cette lecture aide à repérer les angles morts : accès administrateur, sauvegardes, export des données, continuité du support et droits sur les développements spécifiques.
Le contrat tripartite réduit les zones d’incertitude
Lorsque le financement porte sur un progiciel important, un contrat tripartite entre l’éditeur, le bailleur et l’entreprise utilisatrice apporte un cadre plus clair. L’éditeur confirme les droits consentis, l’entreprise est reconnue comme utilisatrice et le bailleur connaît les limites de son intervention. Cette organisation est particulièrement pertinente pour des licences ERP pouvant atteindre plusieurs millions d’euros, mais aussi pour tout logiciel métier essentiel à l’activité.
Ce cadre évite qu’une résiliation, une cession de contrat ou un impayé ne coupe brutalement l’accès à un outil indispensable. La licence, le contrat de financement et le contrat de maintenance doivent employer des définitions cohérentes concernant le titulaire, les utilisateurs autorisés et les conditions de poursuite du service. Le financement ne remplace donc pas la relation contractuelle avec l’éditeur.
Les clauses à négocier avant de signer
Un crédit-bail logiciel en entreprise doit être relu comme un ensemble contractuel. Le bon réflexe consiste à rapprocher le bon de commande, la licence éditeur, les conditions de maintenance et le contrat du bailleur. Une clause favorable dans l’un de ces documents ne corrige pas nécessairement une restriction présente dans un autre.
- Droits d’utilisation : préciser le nombre d’utilisateurs, les entités concernées, les territoires, les environnements autorisés et la possibilité ou non de céder la licence.
- Titulaire pendant le contrat : indiquer qui est référencé chez l’éditeur et qui peut administrer les accès, notamment les clés, les comptes et les portails.
- Maintenance et mises à jour : identifier le prestataire responsable, le niveau de support, les conditions de renouvellement et le maintien des correctifs de sécurité.
- Terme du financement : prévoir la levée d’option, la poursuite de la location, la restitution éventuelle et le titulaire final de la licence.
- Résiliation et impayés : distinguer les conséquences financières du contrat de location des droits d’accès au logiciel, à l’hébergement et aux données.
- Réversibilité : organiser l’export des données, la restitution des fichiers de paramétrage et l’assistance à la sortie pour les solutions cloud.
La maintenance mérite une attention particulière. Même si le bailleur règle le fournisseur, l’entreprise utilisatrice doit pouvoir être identifiée par l’éditeur pour recevoir les mises à jour, contacter la hotline et gérer les incidents. Sans ce référencement, le financement est bien en place, mais l’exploitation quotidienne du logiciel peut devenir fragile.
Choisir le montage adapté à votre investissement informatique
Le crédit-bail n’est pas systématiquement la meilleure réponse. Il est cohérent lorsque l’entreprise finance un parc matériel à renouveler, associe des licences clairement éligibles à l’opération et souhaite répartir la dépense dans le temps. Des offres de crédit-bail informatique peuvent s’étendre de 12 à 60 mois. La durée doit toutefois rester compatible avec l’obsolescence du matériel, l’évolution du logiciel et la durée réelle des droits souscrits.
Quand privilégier le crédit classique ou le paiement échelonné
Le crédit classique est souvent plus lisible pour l’acquisition d’une licence de progiciel. L’entreprise achète directement les droits auprès de l’éditeur et utilise le prêt pour financer la dépense. Le contrat de financement ne vient alors pas brouiller le titulaire de la licence. Le paiement échelonné proposé par l’éditeur peut être simple à mettre en œuvre, mais il faut examiner ses conditions de résiliation, ses échéances et son éventuelle dépendance à des services annexes.
Pour un SaaS, la question se pose autrement. L’entreprise ne cherche généralement pas à acquérir un bien, mais à financer l’usage d’un service. Un abonnement négocié avec des garanties de disponibilité, de sécurité, de réversibilité et de maîtrise des données peut être plus naturel qu’un crédit-bail conçu pour un actif durable.
Les outils utiles aux bailleurs, revendeurs et éditeurs
Les acteurs qui proposent du financement à leurs clients ont besoin d’une gestion de bout en bout : point de vente, moteur de tarification, souscription, décision de crédit, gestion des contrats, comptabilité et recouvrement. Des workflows configurables peuvent orienter une demande vers une décision automatique ou vers un analyste. Les écritures de débit et de crédit peuvent alimenter le grand livre, tandis que des API facilitent l’export des données et l’intégration d’outils de reporting tiers.
Des plateformes spécialisées, telles que Linedata Ekip360, sont conçues pour couvrir cette chaîne opérationnelle. Pour une entreprise, un revendeur ou un éditeur, le bon interlocuteur est celui qui sait traiter à la fois la structure financière et les droits d’utilisation. Avant de demander un devis ou une démonstration, préparez la liste des matériels, licences, abonnements, services de maintenance et échéances souhaitées. Cette cartographie accélère l’étude et rend la proposition plus fiable.