Comptabilité analytique : voir ce que chaque activité coûte vraiment
Une activité peut afficher un chiffre d’affaires élevé tout en mobilisant trop de temps, de ressources ou de frais partagés pour être réellement rentable. La comptabilité analytique rend ces coûts visibles. Elle transforme les écritures comptables en informations utiles pour fixer un prix, suivre un budget, comparer des projets et décider où concentrer les efforts.
Voir ce que la comptabilité générale ne détaille pas
La comptabilité analytique est une méthode interne qui analyse les charges et les produits selon des objets de coût : un produit, une prestation, un client, un projet, un établissement, une équipe ou une activité. Elle ne remplace pas la comptabilité générale. Elle s’appuie sur ses données pour proposer une lecture plus fine des coûts et des marges.
| Comptabilité générale | Comptabilité analytique |
|---|---|
| Enregistre les opérations selon les règles comptables et produit les états financiers. | Ventile les données pour comprendre l’origine des coûts et des marges. |
| Donne une vision globale de l’entreprise. | Donne une vision par produit, service, centre de coûts ou projet. |
| Répond notamment à des obligations légales, fiscales et financières. | Est facultative, mais souvent déterminante pour le pilotage. |
| S’appuie sur les comptes de charges et de produits, notamment les classes 6 et 7. | Ajoute des axes analytiques, des clés de répartition et des indicateurs de gestion. |
La comptabilité générale répond donc surtout à une logique financière et réglementaire, tandis que la comptabilité analytique répond à une logique de gestion. Elle permet de suivre les coûts pendant la période, puis de rapprocher les résultats analytiques des données comptables. Ce rapprochement peut nécessiter des retraitements et des tableaux de correspondance.
Concrètement, une même facture de loyer peut être répartie entre plusieurs équipes, sites ou lignes d’activité. Un code analytique associé à l’écriture permet ensuite de savoir quel périmètre supporte la charge. Cette lecture détaillée répond à une question simple : où l’entreprise crée-t-elle effectivement de la valeur ?
Classer les charges avant de calculer les coûts
La qualité d’une analyse dépend d’abord de la manière dont les charges sont qualifiées. Sans règles claires et stables, les résultats deviennent difficiles à comparer d’un mois à l’autre. Ils peuvent aussi conduire à de mauvaises décisions sur les prix, les budgets ou l’allocation des ressources.
Charges directes et indirectes : la première distinction utile
Une charge directe est attribuable sans ambiguïté à un objet de coût. Les matières consommées pour fabriquer un produit, le temps passé sur une mission client ou la commission liée à une vente en sont des exemples. Une charge indirecte, à l’inverse, bénéficie à plusieurs objets : direction, informatique, assurance, loyer ou administration.
Les charges directes peuvent être imputées immédiatement au produit, au service ou au projet concerné. Les charges indirectes passent souvent par des centres d’analyse. Un centre auxiliaire, comme l’informatique ou les ressources humaines, est ensuite réparti vers des centres principaux, tels que la production ou le commercial.
Il faut alors choisir une clé de répartition cohérente : mètres carrés pour un loyer, nombre de collaborateurs pour certaines fonctions support, heures machine pour un atelier ou heures travaillées pour une activité de service. La clé retenue doit rester compréhensible, documentée et suffisamment proche de la consommation réelle des ressources.
Charges fixes, variables et périmètre retenu
Les charges fixes ne varient pas immédiatement avec le volume d’activité, tandis que les charges variables évoluent avec les ventes, les heures de production ou les unités livrées. Cette distinction sert à analyser la marge sur coûts variables et à calculer le seuil de rentabilité. Il convient aussi de distinguer les charges incorporables, retenues dans le calcul des coûts, des charges non incorporables lorsque leur traitement ne reflète pas le fonctionnement courant que l’on souhaite piloter.
Une clé de répartition n’est jamais neutre : elle influence chaque prix, chaque marge et chaque arbitrage commercial. Si les frais de support sont répartis uniquement selon le chiffre d’affaires, une offre très automatisée mais coûteuse à maintenir peut sembler rentable, tandis qu’une prestation sobre en ressources peut paraître artificiellement chargée.
Tester la clé contre la réalité opérationnelle, avec le temps consommé, les dossiers traités, les interventions, les commandes ou les tickets, évite de confondre convention comptable et cause réelle du coût. Le niveau de précision doit toutefois rester proportionné à l’usage attendu. Une analyse trop détaillée peut devenir difficile à alimenter et à maintenir.
Choisir une méthode adaptée à la décision
Il n’existe pas de méthode universellement supérieure. Le bon choix dépend de la décision à prendre, du poids des frais indirects et de la capacité de l’entreprise à produire des données fiables sans alourdir excessivement son fonctionnement.
| Méthode | Usage principal | Point d’attention |
|---|---|---|
| Coûts complets | Calculer un coût de revient intégrant charges directes et indirectes. | La pertinence dépend des clés de répartition. |
| Coûts partiels | Mesurer la contribution d’un produit ou service à la couverture des charges fixes. | Ne donne pas seul un coût de revient total. |
| Direct costing | Décider à court terme à partir des coûts variables et de la marge. | À compléter pour les décisions structurelles. |
| ABC | Répartir les frais indirects selon les activités et leurs inducteurs. | Exige un paramétrage et une actualisation rigoureux. |
| Coûts standards | Comparer le réel à une référence budgétée et analyser les écarts. | Les standards doivent rester à jour. |
| Coûts cibles | Concevoir une offre compatible avec un prix de marché et une marge visée. | Suppose une coordination entre commercial, production et gestion. |
La méthode des coûts complets convient pour connaître le coût de revient d’un produit lorsque les frais partagés doivent être absorbés. Les coûts partiels ou le direct costing sont utiles pour mesurer la contribution d’une offre et éclairer une décision à court terme, par exemple l’effet d’un volume ou d’un prix différent.
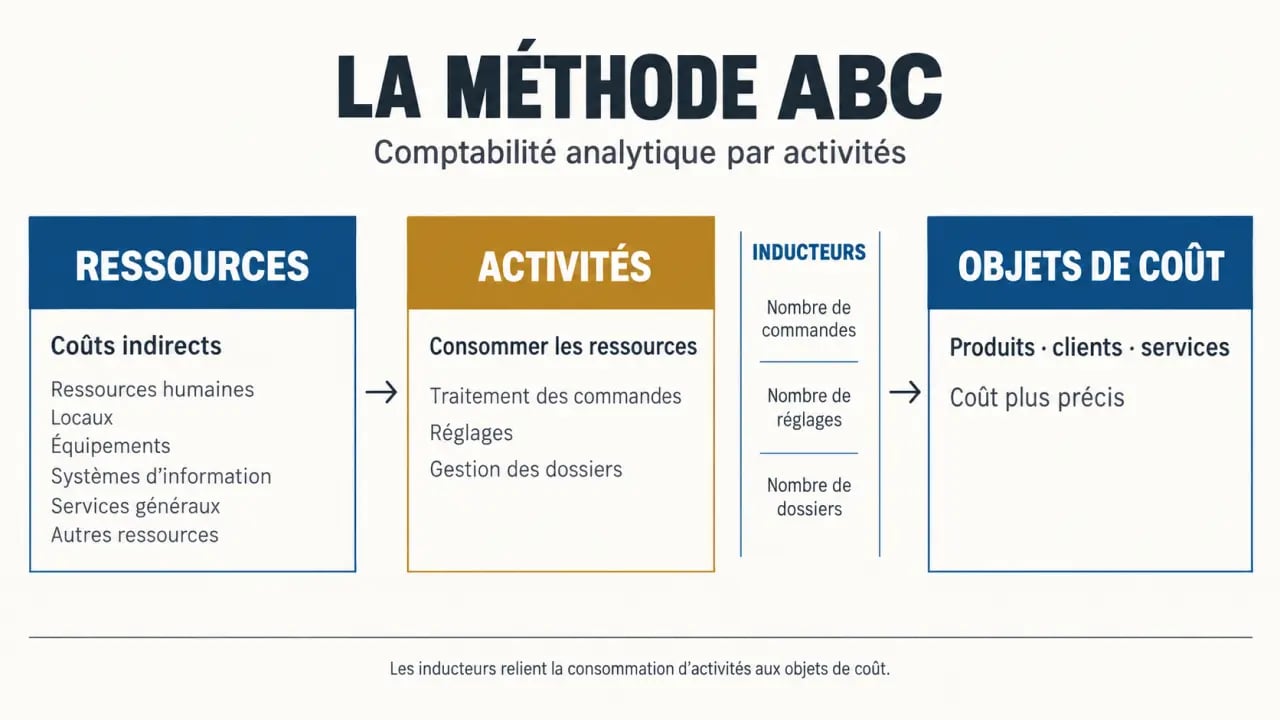
La méthode ABC, ou Activity-Based Costing, devient particulièrement utile lorsque les coûts indirects sont importants et que les activités consomment les ressources de manière très différente. Elle suit le cheminement ressources, activités, objets de coût, grâce à des inducteurs comme le nombre de commandes, de réglages ou de dossiers.
Les coûts standards servent à comparer les coûts réels à une référence budgétée. Les coûts cibles partent d’un prix de marché et d’une marge visée pour guider la conception d’une offre. Dans les deux cas, les données doivent être révisées lorsque les conditions de production, les prix ou l’organisation évoluent.
Calculer une marge et un seuil de rentabilité avec un exemple
Le calcul analytique doit pouvoir être compris par les responsables opérationnels. Prenons une prestation vendue 1 000 €. Elle occasionne 350 € de coûts variables directement liés à sa réalisation. Sa marge sur coûts variables est donc de 650 € : 1 000 € − 350 € = 650 €. Le taux de marge sur coûts variables s’établit à 65 % : 650 € / 1 000 €.
Si l’activité doit couvrir 130 000 € de charges fixes sur une période, son seuil de rentabilité se calcule ainsi : coûts fixes / taux de marge sur coûts variables. Dans cet exemple, il atteint 200 000 € de chiffre d’affaires : 130 000 € / 65 %. Au-delà de ce niveau, l’activité commence à dégager un résultat, toutes choses égales par ailleurs.
Le seuil de rentabilité permet donc de relier le niveau de ventes aux charges fixes et à la marge dégagée par chaque prestation. Il ne remplace pas une analyse détaillée des coûts, mais donne un repère rapide pour apprécier l’équilibre économique d’une activité.
Pour aller plus loin, le compte de résultat différentiel présente successivement le chiffre d’affaires, les charges variables, la marge sur coûts variables, les charges fixes et le résultat. Il sert à simuler l’effet d’une remise, d’une hausse de prix, d’un nouveau recrutement ou d’une baisse de volume. L’objectif est d’identifier le levier qui a le plus d’impact sur la rentabilité.
Déployer un système utile, puis le faire vivre
Une mise en place efficace commence petit. Il est préférable de choisir quelques axes analytiques réellement actionnables, par exemple produit, client, projet et site, plutôt que de créer une nomenclature trop détaillée que les équipes n’alimenteront pas correctement.
- Définir les décisions à éclairer : prix, rentabilité par client, budget, performance d’un site ou suivi de projets.
- Choisir les axes et objets de coût avec des intitulés simples, partagés par les équipes concernées.
- Recenser les charges, puis établir les règles d’imputation directe et les clés de ventilation des charges communes.
- Paramétrer les codes analytiques dans le logiciel comptable ou l’outil de gestion afin de limiter les retraitements manuels.
- Rapprocher régulièrement les totaux analytiques avec la comptabilité générale et analyser les écarts entre prévisions et réel.
Les axes analytiques doivent correspondre à des questions de gestion concrètes. Un axe par projet peut servir à comparer les budgets et les coûts réels. Un axe par client peut aider à mesurer la rentabilité d’une relation commerciale. Un axe par site peut faciliter l’analyse des charges communes et des résultats locaux.
Un tableur peut convenir pour une activité simple et un faible volume de données, à condition de documenter les formules et les règles de mise à jour. Dès que les axes se multiplient, qu’il faut consolider plusieurs entités ou produire des tableaux de bord fréquents, un logiciel de comptabilité analytique apporte un avantage net : automatisation de la saisie, intégration avec les autres outils et analyse en temps réel.
L’outil ne garantit toutefois pas la fiabilité. Celle-ci repose sur la gouvernance des axes, la traçabilité des données et une révision périodique des clés de répartition. Les utilisateurs doivent savoir quel axe renseigner, à quel moment et selon quelle règle. Sans cette discipline, l’automatisation ne fait que reproduire des données incomplètes ou mal affectées.
La comptabilité analytique devient réellement utile lorsqu’elle alimente un rendez-vous de gestion régulier. Comparer le coût prévu au coût réel, expliquer les écarts, décider d’une action et vérifier son effet au cycle suivant transforme les chiffres en outil de pilotage plutôt qu’en simple reporting.