Le tableau de flux de trésorerie révèle pourquoi un bénéfice ne suffit pas
Un résultat bénéficiaire ne garantit pas que l’entreprise dispose de suffisamment d’argent pour payer ses fournisseurs, ses salariés ou ses échéances d’emprunt. Le tableau de flux de trésorerie répond à cette question : d’où viennent les liquidités et comment ont-elles été utilisées sur une période donnée ? Il convertit les données comptables en mouvements réellement encaissés ou décaissés, pour suivre la situation financière avec précision.
Lire ce que le compte de résultat ne montre pas
Le compte de résultat mesure la rentabilité selon une logique de comptabilité d’exercice : une vente peut être comptabilisée avant son règlement, et une charge avant son paiement. Le bilan, lui, photographie le patrimoine à une date donnée. Le tableau de flux de trésorerie relie ces deux documents en expliquant la variation effective de la trésorerie entre le début et la fin de l’exercice.
Calculateur de flux de trésorerie
Saisissez les données pour reconstituer la variation de trésorerie entre l’ouverture et la clôture.
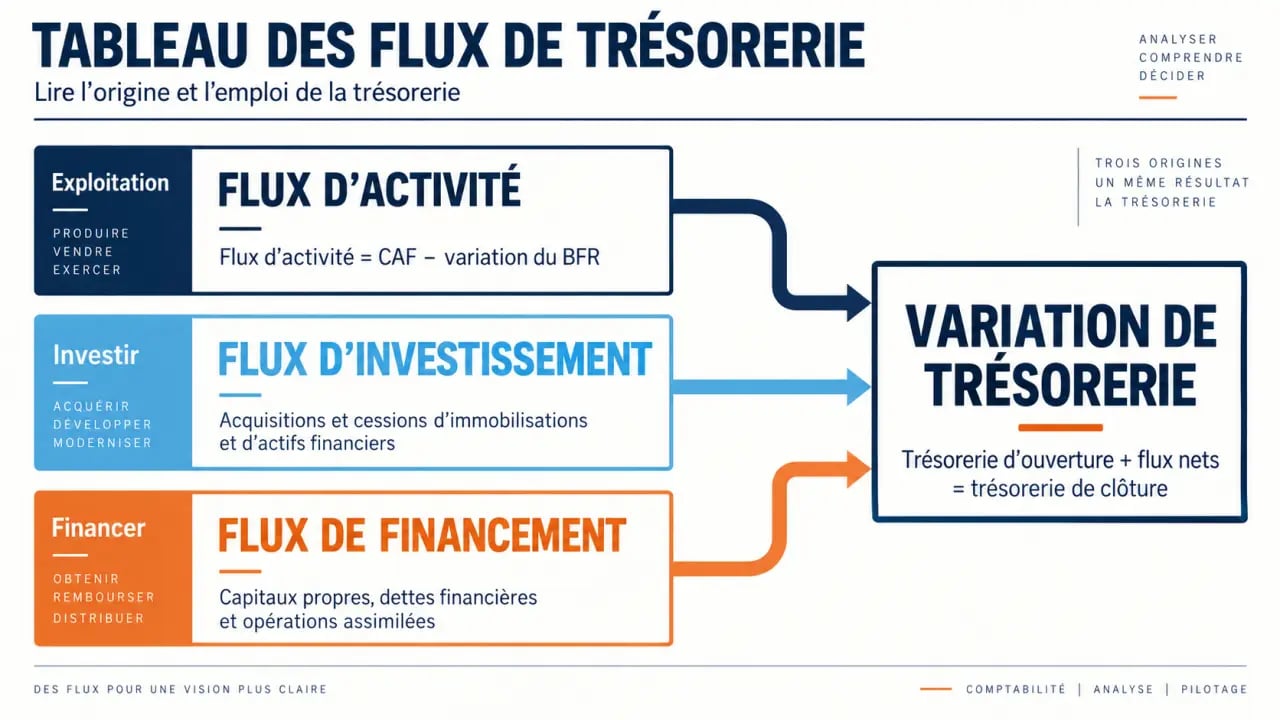
Son principe est simple : trésorerie d’ouverture + flux nets de la période = trésorerie de clôture. Il s’intéresse aux encaissements et aux décaissements, pas uniquement aux produits et aux charges. Une entreprise peut dégager un bénéfice tout en manquant de liquidités si ses clients paient tardivement, si ses stocks augmentent fortement ou si elle rembourse une dette importante.
Trésorerie, résultat net, CAF et BFR : ne pas confondre
Le résultat net indique si l’activité est bénéficiaire ou déficitaire. La capacité d’autofinancement (CAF) estime les ressources générées par l’activité après neutralisation de certains éléments non décaissés, comme les dotations aux amortissements. Elle sert souvent de base au calcul du flux d’activité, mais elle ne correspond pas encore à l’argent disponible en banque.
Le besoin en fonds de roulement (BFR) intervient ensuite. Lorsque les créances clients ou les stocks augmentent plus vite que les dettes fournisseurs, l’entreprise immobilise des liquidités : la variation du BFR réduit la trésorerie. À l’inverse, une baisse du BFR libère des fonds. L’EBE, ou excédent brut d’exploitation, mesure la performance opérationnelle avant notamment les amortissements, les provisions, le résultat financier et l’impôt. Il ne correspond donc pas à un solde bancaire.
Les trois circuits qui expliquent la variation de cash
Un tableau de flux de trésorerie classe chaque mouvement dans trois familles. Cette séparation permet de comprendre l’origine d’une hausse ou d’une baisse de trésorerie, au lieu de considérer automatiquement une progression comme un signe favorable.
| Type de flux | Exemples de mouvements | Ce qu’il révèle |
|---|---|---|
| Activité | Encaissements clients, paiements fournisseurs, salaires, impôts | La capacité de l’exploitation à générer des liquidités |
| Investissement | Achat ou vente d’immobilisations, logiciels, titres de participation | L’effort de développement ou de renouvellement des actifs |
| Financement | Emprunts, apports, remboursements, dividendes | La manière dont l’entreprise finance ses besoins |
Le flux d’activité, premier signal de solidité
Le flux de trésorerie d’activité rassemble les mouvements issus des opérations courantes. Dans une lecture simplifiée, il peut être approché ainsi : CAF − variation du BFR. Un flux durablement positif signifie généralement que l’exploitation finance une partie de ses besoins. Un flux négatif doit être relié à sa cause. Une croissance des ventes peut, par exemple, augmenter les créances clients et tendre temporairement la trésorerie.
Investir n’est pas forcément un mauvais signe
Le flux d’investissement est souvent négatif, car l’achat d’une machine, d’un véhicule, d’un logiciel ou d’une immobilisation consomme des liquidités. Cette sortie peut être saine si elle prépare la croissance, améliore la productivité ou maintient l’outil de production. Elle devient plus préoccupante si l’entreprise multiplie les dépenses sans flux d’activité suffisant ni financement adapté.
Les décisions commerciales et opérationnelles ont aussi un effet direct sur le BFR. Une remise accordée pour accélérer les ventes, un délai de paiement client mal suivi ou un stock commandé par précaution peuvent modifier les liquidités bien avant l’apparition d’une alerte dans les comptes. Le suivi de ces mouvements aide à repérer les tensions avant qu’elles ne se transforment en découvert.
Méthode directe ou indirecte : choisir la bonne porte d’entrée
Les deux méthodes aboutissent à la même variation globale de trésorerie, mais elles ne présentent pas les flux de la même manière. Le choix dépend des données disponibles et de l’objectif de l’analyse.
La méthode directe suit les encaissements et décaissements
La méthode directe part des flux réellement payés : encaissements reçus des clients, règlements versés aux fournisseurs, salaires, taxes, intérêts et impôts. Elle est intuitive pour un dirigeant et utile dans un tableau de bord mensuel. Elle exige toutefois des données de paiement fiables, souvent issues des relevés bancaires et de la comptabilité auxiliaire.
La méthode indirecte réconcilie le résultat et le cash
La méthode indirecte part généralement du résultat net ou de la CAF. Elle ajoute les charges calculées non décaissées, retranche les produits non encaissés et intègre les variations des postes du BFR. Cette méthode est courante pour analyser les états financiers, car elle explique pourquoi un résultat comptable peut différer de la trésorerie produite par l’activité.
| Méthode | Point de départ | Usage le plus adapté |
|---|---|---|
| Directe | Encaissements et décaissements réels | Suivi opérationnel et prévision de trésorerie |
| Indirecte | Résultat net ou CAF ajusté du BFR | Analyse financière et clôture d’exercice |
Construire un tableau fiable à partir des bons documents
Pour établir un tableau de flux de trésorerie, réunissez le bilan d’ouverture et de clôture, le compte de résultat, les annexes, le détail des immobilisations et des emprunts ainsi que, si possible, un tableau de financement. Comparez les postes entre deux dates plutôt que de vous limiter aux soldes finaux. Cette comparaison permet d’identifier les variations qui expliquent réellement l’évolution de la trésorerie.
- Déterminez la trésorerie d’ouverture : banque, caisse et placements très liquides retenus dans votre périmètre.
- Calculez le flux d’activité à partir des encaissements et des décaissements, ou de la CAF corrigée de la variation du BFR.
- Isolez les acquisitions et les cessions d’immobilisations dans les flux d’investissement.
- Recensez les emprunts encaissés, les apports, les remboursements et les dividendes dans les flux de financement.
- Vérifiez que le total des trois flux explique exactement l’écart entre la trésorerie d’ouverture et la trésorerie de clôture.
La cohérence des écritures est essentielle. Une acquisition financée par emprunt doit apparaître comme une sortie dans les flux d’investissement et comme une entrée dans les flux de financement. Ne confondez pas non plus amortissement et achat d’actif : l’amortissement affecte le résultat, mais ne correspond pas à un décaissement de la période.
Interpréter les signaux sans tirer de conclusion hâtive
Un flux global positif est rassurant, mais son origine doit être examinée. Une trésorerie qui progresse grâce à un nouvel emprunt ne traduit pas la même situation qu’une trésorerie générée par l’exploitation. À l’inverse, un flux global négatif peut être cohérent si l’entreprise finance une phase d’investissement avec des ressources prévues à cet effet.
- Activité positive, investissement négatif : profil fréquent d’une entreprise qui finance sa croissance grâce à son exploitation.
- Activité négative, financement positif : vigilance, car la dette ou les apports compensent une activité qui absorbe des liquidités.
- Activité positive, financement négatif : l’entreprise peut rembourser ses emprunts ou verser des dividendes grâce aux liquidités générées.
- Trois flux négatifs : situation à analyser rapidement, surtout si la trésorerie de départ est faible.
La lecture la plus fiable consiste à comparer plusieurs périodes, par mois, trimestre ou année. Une variation isolée peut être saisonnière. En revanche, une dégradation répétée du flux d’activité ou du BFR appelle une action sur les relances clients, les stocks, les conditions accordées par les fournisseurs ou le plan de financement. Le tableau devient alors un outil de décision et de prévision, pas seulement un document comptable.