La comptabilité d’un restaurant sécurise la TVA et révèle vos marges
Dans un restaurant, la comptabilité ne consiste pas à transmettre des factures en fin de mois. Encaissements quotidiens, ventes soumises à plusieurs taux de TVA, plateformes de livraison, achats périssables et masse salariale doivent être enregistrés et justifiés. Une méthode régulière sécurise les déclarations et transforme les chiffres en décisions utiles.
Partir d’une comptabilité fiable, pas d’un empilement de tickets
La plupart des restaurants doivent tenir une comptabilité générale. Les opérations sont enregistrées dans l’ordre chronologique, appuyées par des pièces justificatives, puis regroupées dans les comptes annuels. La comptabilité d’engagement, couramment utilisée, rattache les charges et les produits à la période concernée, même lorsque le paiement intervient plus tard. Elle permet notamment de suivre les fournisseurs à payer, les factures clients et les stocks avec davantage de précision.
Calculateur de marge brute du restaurant
Estimez le coût des matières consommées et la marge brute à partir de vos données HT.
Résultats
Rappel : la comparaison est pertinente uniquement si les données couvrent la même période et le même périmètre.
Le dossier documentaire doit être complet : factures d’achats, factures de vente lorsqu’elles sont émises, relevés bancaires, relevés de carte bancaire, bulletins de paie, déclarations sociales, contrats et justificatifs de caisse. Ces documents alimentent le journal, le grand livre, le bilan et le compte de résultat. En cas de contrôle, un total cohérent ne suffit pas. Il faut pouvoir remonter d’une écriture comptable jusqu’à son justificatif.
Une routine courte après chaque service
Le bon réflexe consiste à clôturer la journée pendant que les écarts restent faciles à expliquer. Conservez le ticket Z ou le récapitulatif de clôture de caisse, puis rapprochez les espèces comptées, les paiements par carte, les titres-restaurant et les encaissements des plateformes. Signalez immédiatement une annulation, un remboursement, un repas offert ou un écart de fonds de caisse. Attendre la fin du mois transforme souvent une anomalie simple en recherche longue et incertaine.
- Classez les factures fournisseurs dès leur réception, par date et par fournisseur.
- Archivez les relevés de caisse et les justificatifs de remise en banque.
- Rapprochez régulièrement la banque, la caisse et les montants remontés par le logiciel.
- Préparez une clôture mensuelle : ventes, achats, paie, stocks, TVA et factures manquantes.
Faire de la caisse le point de départ de la comptabilité restaurant
Le paramétrage du logiciel de caisse conditionne la qualité de toute la chaîne comptable. Chaque article, formule ou supplément doit être associé au bon taux de TVA et à une famille de produits cohérente : cuisine, boissons sans alcool, boissons alcoolisées, vente à emporter, livraison ou autres prestations. Les ventes sont ensuite généralement enregistrées dans le compte 701, avec des subdivisions adaptées au suivi souhaité.
Une caisse conforme ne remplace pas le contrôle du restaurateur. Une erreur de paramétrage répétée sur une formule peut produire un chiffre d’affaires apparemment juste, mais une TVA collectée erronée et une marge déformée. Vérifiez les réglages lors de la création de la carte, à chaque changement de prix et à l’ajout d’un nouveau canal de vente.
TVA : distinguer le produit, pas seulement le mode de consommation
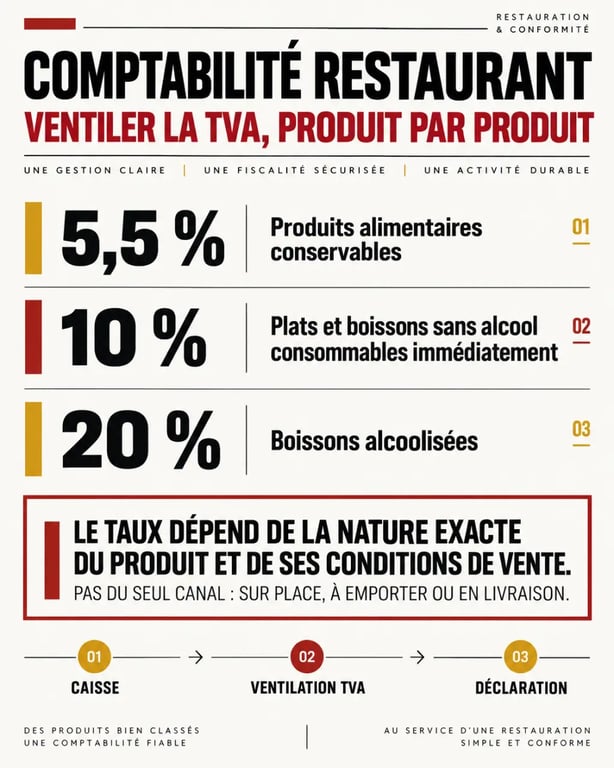
En restauration, les taux fréquemment rencontrés sont 5,5 %, 10 % et 20 %. Les produits alimentaires vendus dans des conditions permettant leur conservation peuvent relever du taux de 5,5 %, tandis que les produits destinés à une consommation immédiate relèvent souvent de 10 %. Les boissons alcoolisées sont soumises à 20 %. Le service sur place, la vente à emporter ou la livraison ne suffisent donc pas, à eux seuls, à déterminer le taux. La nature exacte du produit et ses conditions de vente restent déterminantes.
| Situation à paramétrer | Taux fréquemment applicable | Contrôle à prévoir |
|---|---|---|
| Produit alimentaire conservable | 5,5 % | Nature du produit et conditions de présentation |
| Plat ou boisson sans alcool consommable immédiatement | 10 % | Article, formule et supplément dans la caisse |
| Boisson alcoolisée | 20 % | Distinction nette dans la carte et les exports |
Pour la déclaration de TVA, la ventilation des ventes par taux doit être disponible sans retraitement manuel hasardeux. Testez les exports du logiciel avec quelques ventes représentatives : un menu, un dessert à emporter, une bière, une commande livrée et une remise. Ce contrôle rapide peut révéler une incohérence avant qu’elle ne se répète pendant plusieurs semaines.
Enregistrer les achats et les cas qui brouillent les comptes
Les achats de matières premières peuvent être suivis dans le compte 601, les autres approvisionnements dans le 602 et les fournitures ou dépenses courantes dans le 606, selon leur nature. Cette organisation aide à séparer les denrées, les boissons, les emballages, les produits d’entretien et le petit matériel. Ventiler les achats par taux de TVA n’est pas toujours indispensable pour la déclaration, mais cette méthode facilite le suivi du coût matière et permet de repérer une hausse de prix.
Les plateformes, pourboires et repas du personnel
La livraison mérite un circuit dédié. Le chiffre d’affaires de la commande, les commissions prélevées par la plateforme, les frais éventuellement facturés et le montant réellement versé sur le compte bancaire ne doivent pas être confondus. Sans rapprochement, le dépôt bancaire paraît inférieur aux ventes alors qu’il intègre simplement une commission. Les emballages de livraison doivent aussi être isolés pour mesurer la rentabilité réelle de ce canal.
Les pourboires, les consignes et déconsignations, les repas du personnel ou les avantages en nature exigent des justificatifs et un traitement adapté. Pour les repas des salariés, le compte 6417 peut être mobilisé pour les avantages en nature et le compte 726 pour leur contrepartie, selon l’organisation comptable retenue. L’essentiel est de documenter une règle stable avec le cabinet comptable plutôt que de laisser ces opérations hors caisse ou hors paie.
La cuisine et sa comptabilité doivent raconter la même histoire. Si les achats de viande, de légumes ou de boissons progressent fortement alors que les ventes correspondantes n’évoluent pas, ce n’est pas forcément une erreur de saisie. Cela peut signaler du gaspillage, des portions trop généreuses, des pertes de stock ou un problème de prix de vente. Croiser les fiches techniques, les inventaires et les familles de ventes fait apparaître ces écarts bien avant la clôture annuelle.
Piloter le restaurant avec quelques indicateurs lisibles
Une comptabilité de restaurant utile ne s’arrête pas au bilan. Elle doit permettre de suivre chaque mois, idéalement à date comparable, la marge, le poids des achats, les charges de personnel, la trésorerie et le chiffre d’affaires par personne. Ces indicateurs n’ont de valeur que s’ils reposent sur des données homogènes : même périmètre de ventes, stocks comptés selon une méthode constante et charges affectées à la bonne période.
Tableau officiel des taux de TVA en restauration : Consultez les taux de TVA applicables aux ventes à emporter ou à livrer de produits alimentaires préparés.
- Marge brute : elle compare les ventes au coût des matières consommées et alerte sur les prix fournisseurs, les pertes ou les portions.
- Ratio de personnel : il met en regard les charges de personnel et le chiffre d’affaires pour ajuster les plannings sans se fier au seul ressenti.
- Chiffre d’affaires par personne : il aide à évaluer la productivité par couvert, par service ou par équivalent temps plein.
- Trésorerie prévisionnelle : elle anticipe les décaissements liés aux fournisseurs, à la paie, à la TVA et aux loyers.
L’inventaire est indispensable à cette lecture. Des achats élevés ne signifient pas nécessairement un coût matière élevé si le stock a augmenté. À l’inverse, une baisse artificielle des achats peut masquer la consommation d’un stock constitué auparavant. Un inventaire régulier des denrées sensibles et des boissons donne une vision plus juste que le seul montant des factures.
Choisir une organisation adaptée à la taille de l’établissement
Un restaurant en démarrage peut confier la révision et les déclarations à un expert-comptable tout en conservant une routine interne de caisse, de classement et de validation des achats. Une structure avec plusieurs services, de la livraison ou plusieurs points de vente gagnera à connecter la caisse, la banque et le logiciel de comptabilité pour limiter les doubles saisies. Dans tous les cas, l’automatisation doit être contrôlée : elle accélère les flux, mais ne corrige pas un mauvais paramétrage.
Un expert-comptable connaissant la restauration apporte surtout une méthode de clôture, un plan comptable adapté et une lecture des marges. Avant de choisir un outil ou un cabinet, vérifiez sa capacité à récupérer les exports de caisse, à distinguer les taux de TVA, à traiter les commissions de livraison et à produire un tableau de bord compréhensible. Le dispositif retenu doit permettre au gérant de voir rapidement ce qui a été encaissé, ce qui reste à payer et ce qui doit être corrigé avant la prochaine déclaration.