Taxation des dividendes : PFU ou barème, le statut de la société change le net
La taxation des dividendes dépend du régime fiscal de la société, du statut de l’associé et de l’option choisie pour l’impôt sur le revenu. Pour une personne physique, le choix porte principalement sur le prélèvement forfaitaire unique (PFU) ou le barème progressif. Avant de comparer les taux, il faut toutefois distinguer le bénéfice distribuable, le dividende brut et le montant réellement perçu.
Du bénéfice au dividende : pourquoi l’imposition peut intervenir deux fois
Un dividende est une part des bénéfices qu’une société décide de distribuer à ses associés ou actionnaires. Il ne s’agit ni d’un salaire ni du remboursement d’un apport au capital. La distribution suppose l’existence d’un bénéfice distribuable, après approbation des comptes et décision des associés. Sous certaines conditions, elle peut aussi porter sur des réserves ou un report bénéficiaire.
Estimation nette des dividendes
Avertissement : Ce calcul est une estimation simplifiée. Il n'intègre pas la fraction de CSG déductible, les revenus globaux du foyer, les charges, les crédits d'impôt, ni les cotisations sociales réelles des TNS. Le seuil de 10% pour les dirigeants dépend du capital, des primes d'émission et des comptes courants. Vérifiez les taux et règles en vigueur pour l'année fiscale concernée.
Société soumise à l’IS : une double imposition économique
Dans une SAS, une SASU, une SARL ou une EURL soumise à l’impôt sur les sociétés, le bénéfice est d’abord imposé au niveau de l’entreprise. Le taux normal d’IS est de 25 %. Un taux réduit de 15 % peut s’appliquer jusqu’à 42 500 € de bénéfices lorsque les conditions requises sont réunies. Si une partie du bénéfice après IS est distribuée, l’associé personne physique est ensuite imposé sur le dividende perçu.
Cette succession explique l’écart entre le bénéfice comptable de la société, le montant voté en assemblée et le montant effectivement reçu par l’associé. Distribuer tout le résultat n’est donc pas toujours pertinent. La société doit conserver une trésorerie suffisante pour ses charges, ses investissements et ses imprévus.
Société soumise à l’IR : pas de dividende fiscalement distinct
Dans une société relevant de l’impôt sur le revenu, le mécanisme est différent. Le bénéfice est imposé directement entre les mains des associés, selon leur quote-part, même s’il n’est pas effectivement versé. Un retrait de trésorerie n’est donc pas traité comme un dividende au sens fiscal classique. La taxation des dividendes concerne surtout les distributions réalisées par les sociétés soumises à l’IS.
Avant de décider une distribution, comparez le solde bancaire au besoin en fonds de roulement réel, aux échéances fiscales et sociales à venir et aux projets d’investissement. Un dividende voté trop généreusement peut fragiliser l’entreprise, même lorsque son résultat paraît confortable sur le papier. La décision doit donc tenir compte des sommes réellement disponibles, et pas seulement du bénéfice affiché.
PFU : le régime appliqué par défaut aux dividendes
Le prélèvement forfaitaire unique, souvent appelé flat tax, est le régime de droit commun pour les revenus de capitaux mobiliers perçus par une personne physique. Son taux global est de 31,4 % : 12,8 % au titre de l’impôt sur le revenu et 18,6 % de prélèvements sociaux.
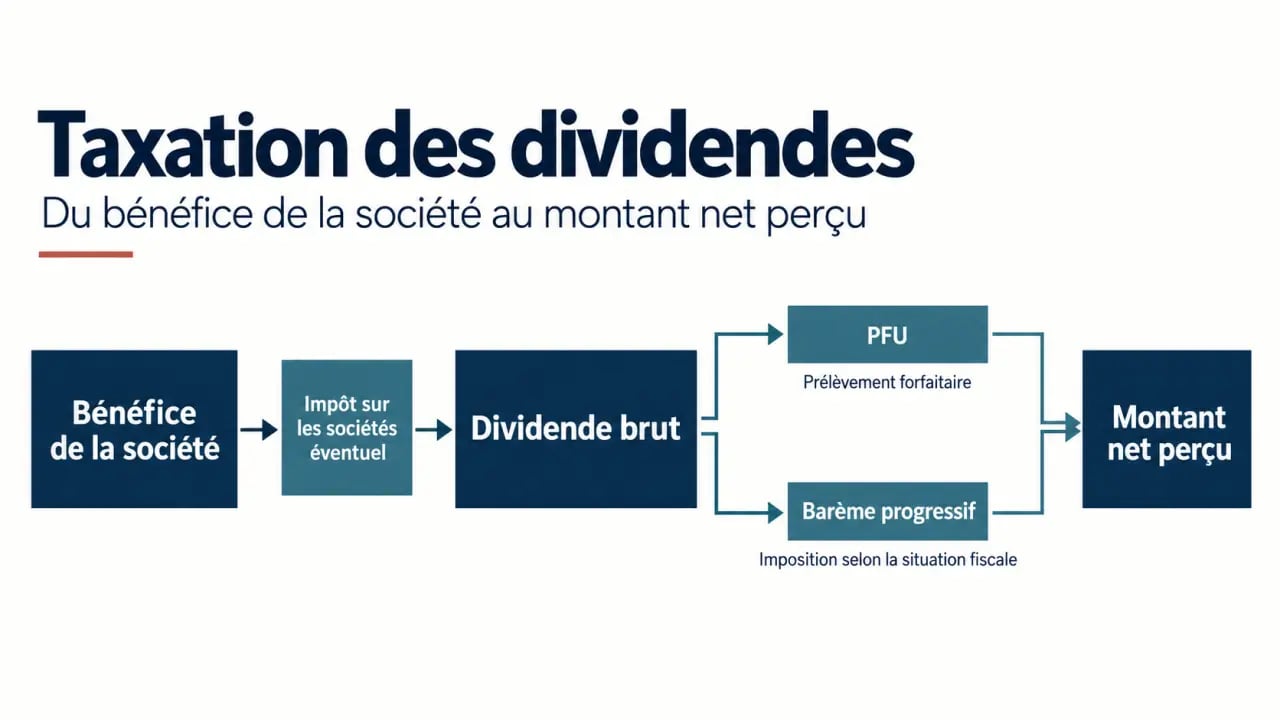
Au moment du versement, l’établissement payeur ou la société prélève en principe un acompte d’impôt de 12,8 %, appelé prélèvement forfaitaire non libératoire (PFNL), ainsi que les prélèvements sociaux. L’acompte de 12,8 % est ensuite imputé sur l’impôt dû lors de la déclaration annuelle. Il s’agit donc d’une avance, et non nécessairement du montant définitif de l’impôt.
| Pour 2 000 € de dividendes bruts | Calcul au PFU | Montant |
|---|---|---|
| Impôt sur le revenu | 2 000 € × 12,8 % | 256 € |
| Prélèvements sociaux | 2 000 € × 18,6 % | 372 € |
| Taxation totale | 2 000 € × 31,4 % | 628 € |
| Dividende net estimé | 2 000 € − 628 € | 1 372 € |
Pour 2 000 € bruts, le montant net estimé après PFU est donc de 1 372 €. Ce calcul permet d’obtenir un ordre de grandeur, hors situations particulières. Il ne tient notamment pas compte des cotisations sociales pouvant concerner certains dirigeants non salariés, ni d’une éventuelle régularisation lors de la déclaration annuelle.
Barème progressif ou PFU : comparer au-delà du taux affiché
Vous pouvez opter pour l’imposition des dividendes au barème progressif de l’impôt sur le revenu en cochant la case 2OP de votre déclaration. Cette option entraîne l’application d’un abattement de 40 % sur les dividendes éligibles. Seuls 60 % du dividende brut sont alors intégrés au revenu imposable, tandis que les prélèvements sociaux restent dus sur le montant brut.
Comprendre et déclarer vos revenus mobiliers : La page officielle des impôts explique l’imposition des revenus mobiliers, notamment le PFU, les dividendes et les abattements applicables.
L’option ne se limite pas à un seul versement. Elle s’applique globalement aux revenus et gains entrant dans son champ. Il faut donc examiner l’ensemble des revenus mobiliers et des plus-values du foyer avant de la retenir. Le résultat dépend aussi du montant des autres revenus imposables et du taux marginal d’imposition.
| Tranche marginale d’imposition | Taxation au barème pour 2 000 € | PFU pour 2 000 € | Lecture rapide |
|---|---|---|---|
| 0 % | 310 € | 628 € | Le barème peut être avantageux |
| 11 % | 442 € | 628 € | Le barème peut rester favorable |
| 30 % | 670 € | 628 € | Le PFU devient généralement préférable |
| 41 % | 802 € | 628 € | Le PFU est souvent plus favorable |
| 45 % | 850 € | 628 € | Le PFU limite l’impôt |
Les bons critères pour décider
Le taux marginal d’imposition est un repère, mais il ne suffit pas. Le choix dépend aussi de vos autres revenus financiers, de vos charges déductibles et de votre situation familiale. Avec le barème, une fraction de CSG de 6,8 % peut être déductible du revenu imposable, ce qui peut modifier le résultat final.
Une simulation sur l’ensemble du foyer fiscal est donc plus fiable qu’un arbitrage fondé uniquement sur le taux de 12,8 % du PFU. L’option peut être intéressante lorsque le revenu imposable du foyer est faible ou lorsque l’abattement de 40 % réduit suffisamment la base soumise au barème. À l’inverse, le PFU peut limiter l’impôt lorsque le foyer se situe dans une tranche marginale élevée.
Cotisations sociales : le point de vigilance des gérants majoritaires
Les prélèvements sociaux de 18,6 % ne doivent pas être confondus avec les cotisations sociales. Dans une SAS ou une SASU, les dividendes versés à l’associé ne sont en principe pas soumis aux cotisations sociales du fait de leur distribution. La situation diffère pour certains travailleurs non salariés.
Le gérant majoritaire de SARL ou l’associé relevant du régime des indépendants doit être particulièrement attentif. La fraction des dividendes qui excède 10 % du capital social, des primes d’émission et des sommes versées en compte courant peut être assujettie aux cotisations sociales. Le montant concerné peut donc réduire fortement l’intérêt d’une distribution par rapport à une rémunération, qui ouvre des droits sociaux différents.
Le seuil de 10 % ne se calcule pas uniquement sur le capital social. Les primes d’émission et les sommes versées en compte courant entrent également dans l’assiette de comparaison. Le statut exact du dirigeant, la forme de la société et la composition du capital doivent être vérifiés avant le versement.
Lorsque les dividendes sont perçus par une société et non par une personne physique, les règles changent encore. Le régime mère-fille peut, sous conditions, conduire à une exonération avec une quote-part de frais et charges de 5 %, ramenée à 1 % dans certains cas d’intégration fiscale. Une analyse comptable et fiscale spécifique est alors nécessaire.
Déclarer les dividendes et éviter les erreurs de calendrier
Les dividendes versés à une personne physique sont en principe préremplis dans la déclaration annuelle de revenus, dans la catégorie des revenus de capitaux mobiliers, sur la déclaration 2042. Selon la situation, des informations peuvent aussi relever de la déclaration 2042-C-PRO. Vérifiez les montants déclarés, l’acompte de 12,8 % déjà retenu et les prélèvements sociaux. L’option pour le barème progressif s’effectue via la case 2OP.
La dispense du prélèvement forfaitaire non libératoire de 12,8 % peut être demandée sous condition de revenu fiscal de référence. Le plafond indiqué est de 50 000 € pour une personne seule et de 75 000 € pour un couple marié ou pacsé, selon les revenus de l’année N-2. La demande doit être adressée à l’établissement payeur avant le 30 novembre.
Cette dispense évite une avance de trésorerie, mais elle ne supprime pas l’impôt final. Elle modifie seulement le prélèvement effectué au moment du versement. Si les dividendes sont perçus au cours d’une année, ils sont ensuite pris en compte lors de la déclaration des revenus correspondante, généralement l’année suivante.
- Vérifiez que la distribution a été régulièrement décidée après l’approbation des comptes.
- Distinguez le dividende brut, l’acompte d’impôt sur le revenu, les prélèvements sociaux et le net versé.
- Comparez le PFU et la case 2OP à l’échelle du foyer fiscal, et pas seulement sur un dividende isolé.
- Contrôlez votre statut social si vous êtes gérant majoritaire ou travailleur non salarié.
- Utilisez le simulateur de dividendes de l’Urssaf pour une première estimation. Pour les montages complexes, sollicitez un professionnel.