Bénéfices non commerciaux : le régime fiscal dépend des recettes et des charges
Les bénéfices non commerciaux, ou BNC, correspondent aux revenus tirés d’une activité professionnelle qui n’est ni commerciale, ni artisanale, ni industrielle. Pour un consultant, un professionnel libéral, un formateur, un artiste ou un auteur, cette catégorie fiscale détermine le calcul du revenu imposable, les charges prises en compte et les déclarations à remplir. Il faut donc distinguer les recettes encaissées du bénéfice réellement soumis à l’impôt.
Les bénéfices non commerciaux : une catégorie pour les activités indépendantes
Les BNC sont définis par l’article 92 du Code général des impôts. Ils concernent notamment les revenus des professions libérales, des titulaires de charges et offices, ainsi que certaines activités intellectuelles, artistiques ou techniques exercées de manière indépendante.
Calcul du bénéfice imposable en BNC
Comparez, à titre pédagogique, le bénéfice imposable estimé selon le régime micro-BNC et selon la déclaration contrôlée.
Résultats estimatifs
Résultat indicatif : les règles fiscales, les seuils et les modalités applicables doivent être vérifiés pour l’année concernée et selon votre situation.
Professions libérales, conseil, création et activités immatérielles
Un médecin, un avocat, un architecte, un psychologue, un consultant, un coach, un traducteur ou un formateur indépendant relève généralement des bénéfices non commerciaux. Les auteurs et les artistes peuvent également être concernés, notamment pour certains droits d’auteur et revenus accessoires.
Le point commun tient à la nature de la prestation. L’activité repose sur une compétence, une expertise ou une création personnelle, plutôt que sur l’achat et la revente de marchandises. Une activité BNC peut être exercée en entreprise individuelle, sous le régime de la micro-entreprise ou dans certaines sociétés soumises à l’impôt sur le revenu.
À l’inverse, une société imposée à l’impôt sur les sociétés ne transmet pas directement un bénéfice BNC à son dirigeant. La société est imposée selon ses propres règles.
BNC, BIC et salaire : ne pas confondre les catégories de revenus
| Catégorie | Nature habituelle de l’activité | Exemples |
|---|---|---|
| BNC | Prestation intellectuelle, libérale, artistique ou technique indépendante | Consultant, infirmier libéral, graphiste, auteur |
| BIC | Activité commerciale, artisanale ou industrielle | Commerçant, restaurateur, artisan, e-commerçant |
| Traitements et salaires | Travail exercé sous un lien de subordination | Salarié d’une entreprise |
La frontière demande une attention particulière pour les activités mixtes. Un formateur qui vend aussi régulièrement des supports pédagogiques peut cumuler une prestation relevant des BNC et une vente susceptible de relever des BIC. Lorsque les deux activités prennent de l’ampleur, il est préférable d’isoler les recettes, les dépenses et les justificatifs propres à chacune.
Partir des recettes encaissées pour trouver le bénéfice imposable
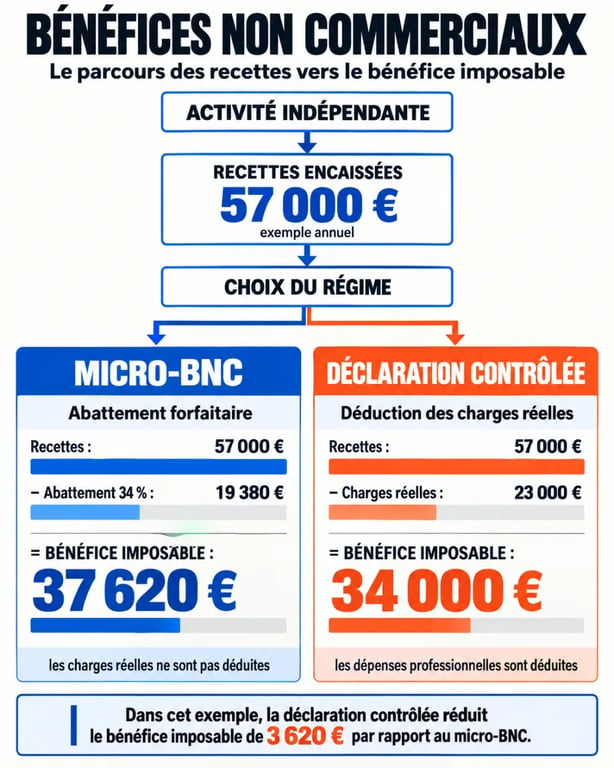
En BNC, les recettes ne correspondent pas au bénéfice. Elles regroupent les honoraires, les ventes accessoires, les subventions et les autres sommes perçues au titre de l’activité. Le bénéfice net imposable est ensuite obtenu grâce à l’abattement du micro-BNC ou après déduction des charges réelles en déclaration contrôlée.
Deux méthodes de calcul selon le régime choisi
Au régime micro-BNC, l’administration applique un abattement forfaitaire de 34 % sur les recettes déclarées, avec un minimum de 305 €. Cet abattement est censé couvrir toutes les dépenses professionnelles. Le professionnel ne peut donc pas déduire séparément le loyer, le matériel, les abonnements ou les frais de déplacement.
En déclaration contrôlée, le calcul suit une autre logique : recettes encaissées moins charges professionnelles déductibles égalent bénéfice net. Les dépenses concernées doivent être nécessaires à l’activité et correctement justifiées. Il peut s’agir de la location d’un bureau, des assurances, des fournitures, des logiciels, des honoraires comptables, des frais bancaires, des cotisations professionnelles, du matériel ou des déplacements professionnels.
Une dépense personnelle, insuffisamment justifiée ou sans lien avec l’activité ne doit pas être déduite. Pour suivre correctement les encaissements, le professionnel peut tenir un livre de recettes indiquant la date de paiement, le client, le mode de règlement et la référence de la facture. Ce suivi permet de repérer les impayés et de distinguer l’argent disponible sur le compte du revenu effectivement encaissé.
Un exemple pour comparer les deux approches
Imaginons une activité qui encaisse 50 000 € d’honoraires, réalise 5 000 € de ventes de matériel pédagogique et perçoit 2 000 € de subvention, soit 57 000 € de revenus bruts. Avec 23 000 € de dépenses déductibles en déclaration contrôlée, le bénéfice net atteint 34 000 €.
La comparaison avec le micro-BNC est alors utile. L’abattement de 34 % appliqué à 57 000 € représente 19 380 €. Les charges réelles, qui s’élèvent à 23 000 €, dépassent ce montant. La déclaration contrôlée peut donc être plus favorable fiscalement, malgré une gestion plus rigoureuse. Le choix dépend aussi de l’évolution prévisible des recettes, des investissements et du temps consacré au suivi comptable.
Micro-BNC ou déclaration contrôlée : choisir le régime adapté
Le micro-BNC offre une gestion simplifiée. La déclaration contrôlée permet de tenir compte des coûts réels de l’activité. Le choix dépend surtout du niveau de recettes et du poids des dépenses professionnelles.
| Critère | Micro-BNC | Déclaration contrôlée |
|---|---|---|
| Calcul du revenu | Recettes avec abattement forfaitaire de 34 % | Recettes moins charges réelles déductibles |
| Comptabilité | Allégée, avec suivi des recettes | Plus détaillée, avec justificatifs et déclaration de résultat |
| Déclaration principale | 2042 C Pro | 2035 puis 2042 C Pro |
| Cas fréquent | Frais professionnels limités | Charges élevées ou investissements importants |
Pour les revenus 2025 déclarés en 2026, le seuil du micro-BNC est indiqué à 77 700 €. Un seuil de 83 600 € est également prévu pour les revenus 2026, 2027 et 2028. Les seuils dépendent de l’année de revenus. Il faut donc vérifier le montant applicable à la période concernée avant de choisir son régime ou d’interpréter un dépassement.
Un micro-entrepreneur peut opter pour la déclaration contrôlée s’il estime que ses frais dépassent l’abattement forfaitaire. Cette option entraîne davantage d’obligations comptables, mais elle peut convenir à une activité nécessitant un local, du matériel coûteux, de nombreux déplacements ou le recours régulier à des sous-traitants.
Déclarer ses BNC : formulaires, transmission et documents à préparer
La déclaration dépend du régime fiscal choisi. Sous le micro-BNC, le montant des recettes est reporté sur la déclaration complémentaire de revenus professionnels 2042 C Pro. L’administration applique ensuite l’abattement forfaitaire correspondant.
La liasse 2035 en déclaration contrôlée
Le professionnel soumis à la déclaration contrôlée doit établir la déclaration de résultat n° 2035, accompagnée des annexes 2035 A et 2035 B, qui détaillent la détermination du résultat. Selon la situation, la 2035-AS-SD peut également être requise pour déclarer les personnes détenant au moins 10 % du capital.
Le résultat déterminé sur la 2035 est ensuite reporté sur la 2042 C Pro avec les autres revenus du foyer fiscal. La transmission s’effectue de manière dématérialisée, par EFI depuis l’espace professionnel ou par EDI-TDFC, souvent avec l’aide d’un expert-comptable ou d’un logiciel compatible.
Une organisation simple pour ne rien oublier
- centraliser les factures émises et les relevés d’encaissement ;
- conserver les justificatifs de dépenses professionnelles ;
- séparer, si possible, les flux professionnels et personnels ;
- contrôler la cohérence entre les recettes, le compte bancaire et le livre de recettes ;
- préparer la déclaration avant l’échéance annuelle.
Les justificatifs doivent être conservés pendant 10 ans. Cette organisation facilite la préparation de la déclaration et la réponse à une éventuelle demande de l’administration. Pour les professionnels assujettis, la TVA obéit à des règles distinctes des BNC. Le seuil de franchise en base mentionné pour les prestations est de 37 500 € HT. Le régime micro-BNC ne signifie donc pas automatiquement que l’activité est exonérée de TVA.
Respecter les délais et limiter le risque de pénalités
La déclaration de résultat BNC doit être déposée au plus tard le deuxième jour ouvré suivant le 1er mai. Un délai supplémentaire de 15 jours est prévu pour la téléprocédure. La date exacte pouvant être précisée chaque année par l’administration, mieux vaut préparer les documents en amont, surtout lorsqu’une déclaration 2035 doit être validée.
En cas de retard, une mise en demeure peut laisser 30 jours pour régulariser la situation. Un dépôt dans ce délai peut entraîner une majoration de 10 %. Au-delà, ou en cas de manquement délibéré, la majoration peut atteindre 40 %. Les manœuvres frauduleuses ou l’abus de droit peuvent conduire à une majoration de 80 %. Certains documents absents, tardifs ou erronés peuvent aussi être sanctionnés par une amende de 5 %.
Lorsque l’activité est récente, mixte ou marquée par des charges importantes, un accompagnement comptable peut aider à sécuriser le choix du régime et la première déclaration 2035. Il ne remplace pas le suivi des recettes et des justificatifs, mais limite les erreurs de qualification, de déduction et de télétransmission.