Le plan de trésorerie montre quand agir avant la rupture de liquidités
Un plan de trésorerie indique, mois après mois, si l’entreprise disposera des liquidités nécessaires pour payer ses charges, ses fournisseurs, ses salaires et ses échéances. Il ne mesure pas la rentabilité théorique : il suit le moment où l’argent entre et sort. Ce décalage peut transformer une activité rentable en difficulté de paiement.
Partir du solde bancaire et raisonner en encaissements réels
Le point de départ d’un plan de trésorerie est le solde de trésorerie initial, c’est-à-dire le montant réellement disponible au début de la période. Il peut correspondre au solde du compte professionnel, augmenté des liquidités mobilisables immédiatement et diminué des découverts déjà utilisés. Ce chiffre doit rester réaliste, car toutes les projections suivantes en dépendent.
Le tableau recense ensuite les entrées et les sorties prévues, généralement sur douze mois. La règle est simple : chaque opération doit apparaître à la date où elle sera encaissée ou débitée, et non à celle où elle est facturée ou comptabilisée. Une facture émise en mars et réglée à 45 jours figurera donc en avril ou en mai, selon les conditions réelles de paiement.
Ne pas confondre chiffre d’affaires et argent disponible
Le chiffre d’affaires indique ce qui a été vendu. La trésorerie indique ce qui est disponible. Une entreprise peut signer plusieurs contrats, envoyer ses factures et afficher une activité dynamique tout en manquant de liquidités si les règlements arrivent tard. À l’inverse, un acompte encaissé avant la réalisation d’une prestation améliore immédiatement la trésorerie, même si le revenu est reconnu progressivement dans les comptes.
Pour chaque encaissement, il est utile de distinguer les ventes comptant, les règlements clients attendus, les acomptes, les remboursements éventuels, les apports en compte courant et les financements obtenus. Cette séparation évite d’accorder le même niveau de fiabilité à une commande annoncée et à un virement déjà programmé.
Construire un tableau mensuel lisible et exploitable
Un bon plan de trésorerie n’a pas besoin d’être complexe. Il doit surtout permettre d’identifier rapidement le solde de chaque mois et les causes de ses variations. Le format mensuel convient souvent le mieux, car il révèle les périodes de tension sans imposer un suivi quotidien. Pour une activité très saisonnière ou soumise à de nombreux petits paiements, un suivi hebdomadaire peut compléter le tableau.
| Rubrique | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Solde initial | ... | ... | ... |
| Encaissements clients | ... | ... | ... |
| Autres entrées de fonds | ... | ... | ... |
| Décaissements d’exploitation | ... | ... | ... |
| Impôts, taxes et échéances sociales | ... | ... | ... |
| Investissements et remboursements | ... | ... | ... |
| Solde final | ... | ... | ... |
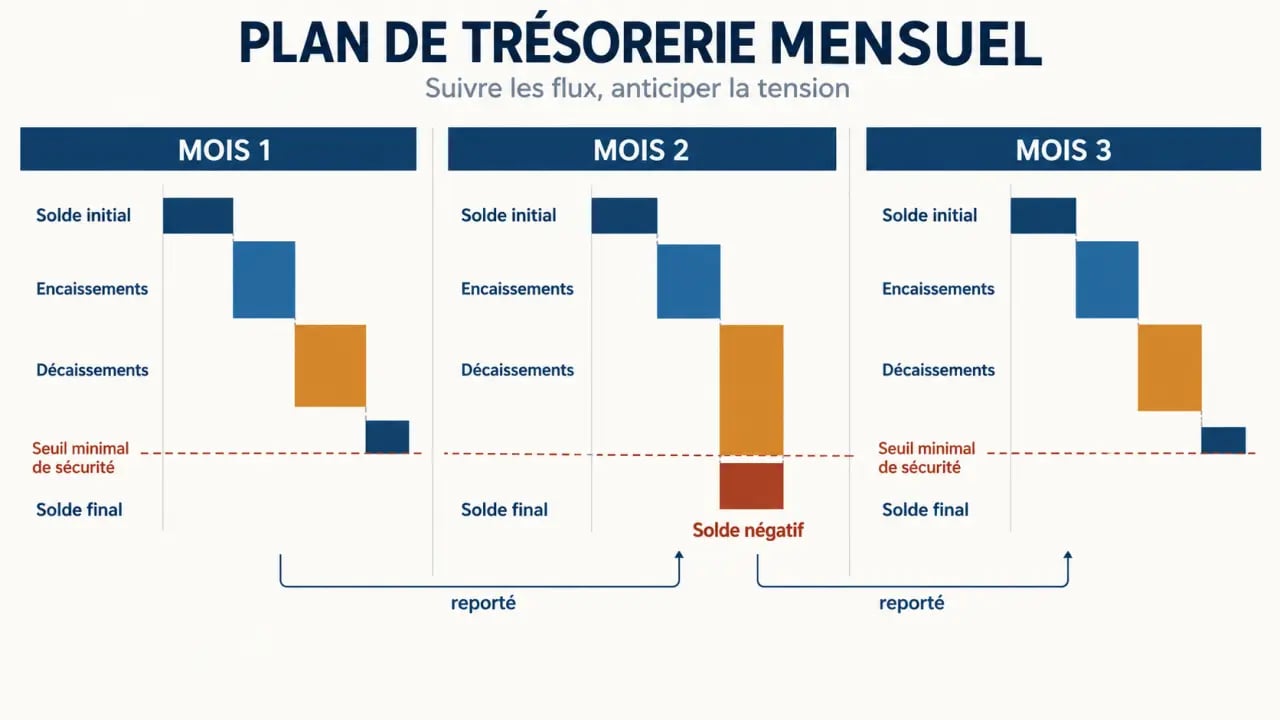
Le solde final correspond au solde initial, augmenté des encaissements et diminué des décaissements. Il devient le solde initial du mois suivant. Cette continuité est indispensable : un déficit de courte durée ne disparaît pas simplement parce qu’un nouveau mois commence.
Classer les sorties sans oublier les échéances irrégulières
Les dépenses récurrentes comprennent notamment les loyers, les abonnements, les assurances, les salaires, les achats habituels, les factures d’énergie et les honoraires. Les charges plus ponctuelles doivent apparaître au mois de leur paiement : TVA, cotisations, impôt, renouvellement annuel d’un logiciel, entretien d’un véhicule, acompte fournisseur, échéance d’emprunt ou investissement matériel.
L’erreur la plus fréquente consiste à prévoir les dépenses quotidiennes et à laisser de côté les montants moins réguliers. Pourtant, ces sorties peuvent faire passer un solde positif en découvert. Une ligne consacrée aux dépenses exceptionnelles ou saisonnières rend le tableau plus fiable et plus utile.
Tester les mois fragiles plutôt que viser une prévision parfaite
Un plan de trésorerie est une prévision, pas une promesse. Sa valeur ne dépend donc pas d’une exactitude impossible, mais de sa capacité à préparer plusieurs situations. Il est utile de bâtir un scénario central, puis de vérifier ce qui se passe si un client important paie plus tard, si les ventes diminuent temporairement ou si une dépense imprévue survient.
Repérer les signaux d’alerte assez tôt
Un solde négatif annoncé doit déclencher une décision, et pas seulement apparaître comme une cellule rouge dans un tableur. Il faut déterminer sa durée, son montant maximal et son origine : retard client, marge insuffisante, stock trop coûteux, échéance fiscale concentrée, investissement mal synchronisé ou remboursement de dette trop lourd.
Une baisse légère repérée plusieurs mois avant l’échéance laisse le temps d’ajuster la trajectoire. Une baisse brutale détectée au dernier moment impose des choix plus coûteux. La lecture du solde mois après mois aide à distinguer un creux ponctuel d’une dégradation structurelle et à conserver une marge de manœuvre.
Prévoir une marge plutôt qu’un solde à zéro
Un plan qui termine chaque mois à l’équilibre reste vulnérable. Un retard de règlement, un prélèvement anticipé ou une erreur de prévision peut suffire à créer une difficulté. Définir un seuil minimal de sécurité permet d’anticiper un besoin de financement avant l’urgence. Ce seuil dépend de l’activité, de la régularité des encaissements et du poids des charges incompressibles.
Agir sur les entrées, les sorties et le financement
Lorsqu’une tension apparaît, chercher immédiatement un crédit n’est pas toujours la meilleure réponse. Le plan de trésorerie aide d’abord à choisir le levier adapté à la cause. Si le problème vient des délais clients, relancer les factures, demander un acompte ou revoir les conditions de paiement peut être plus pertinent qu’un financement permanent.
Le modèle officiel pour construire votre plan de trésorerie : Anticipez chaque mois vos encaissements et décaissements afin de suivre la trésorerie de votre projet de création d’entreprise.
- Accélérer les encaissements : facturer sans délai, organiser les relances, sécuriser les acomptes et suivre les échéances client par client.
- Décaler certaines sorties : négocier un échéancier fournisseur, étaler un achat non prioritaire ou ajuster la date d’un investissement.
- Réduire le besoin d’exploitation : limiter le surstock, mieux commander et éviter d’immobiliser des liquidités dans des dépenses sans retour rapide.
- Financer un décalage identifié : mobiliser une solution adaptée lorsque le besoin est chiffré, temporaire et anticipé.
La cohérence entre le besoin et la solution compte davantage que la recherche d’argent à tout prix. Un équipement durable ne se finance pas de la même façon qu’un décalage de règlement de quelques semaines. En clarifiant l’origine et la durée du besoin, le tableau fournit aussi des éléments concrets pour échanger avec un expert-comptable, une banque ou des partenaires financiers.
Mettre à jour le plan de trésorerie pour en faire un outil de pilotage
Un tableau préparé une seule fois perd rapidement sa valeur. Les montants prévisionnels doivent être remplacés régulièrement par les encaissements et les décaissements constatés, puis les mois à venir doivent être ajustés. Cette mise à jour transforme un document statique en outil de décision.
Une routine mensuelle suffit souvent : rapprocher le solde avec la banque, vérifier les factures échues, intégrer les nouvelles commandes, déplacer les paiements dont la date a changé et contrôler les charges à venir. En période tendue, un rythme hebdomadaire apporte une vision plus précise.
Le plan de trésorerie devient alors un tableau de bord concret. Il permet de décider si une embauche, un achat, une promotion commerciale ou un investissement est soutenable maintenant, doit être décalé ou nécessite une action préalable. Son objectif ne se limite pas à éviter le découvert : il aide l’entreprise à choisir son calendrier au lieu de le subir.