Plus-value de fonds de commerce : 3 leviers d'exonération pour sécuriser votre cession
La cession d'un fonds de commerce génère une plus-value professionnelle lorsque le prix de vente excède la valeur nette comptable des éléments cédés. Cette opération, qui marque la fin d'un cycle entrepreneurial, impose une maîtrise rigoureuse de la fiscalité pour éviter une érosion du résultat net. Anticiper le coût fiscal et identifier les dispositifs d'exonération est indispensable pour structurer efficacement la transmission de votre activité.
Calculer la plus-value de cession
Le calcul de la plus-value repose sur une équation comptable directe : la différence entre le prix de cession et la valeur nette comptable (VNC) des éléments composant le fonds. Le fonds de commerce n'étant pas un actif amortissable, sa valeur comptable correspond généralement à son prix d'acquisition initial. Lors de la vente, vous devez isoler les éléments incorporels comme le nom commercial, la clientèle et le droit au bail, ainsi que les éléments corporels tels que le matériel et l'outillage.
Calculateur de plus-value
Si le prix de vente dépasse la valeur d'origine inscrite au bilan, vous dégagez une plus-value. À l'inverse, un prix de vente inférieur à la VNC génère une moins-value, déductible de vos résultats imposables sous certaines conditions. La qualification de cette plus-value dépend de la durée de détention du fonds. Si vous détenez le fonds depuis moins de deux ans, la plus-value est qualifiée de court terme. Au-delà de deux ans, elle devient une plus-value à long terme. Cette distinction modifie radicalement les taux d'imposition applicables, particulièrement pour les entreprises soumises à l'impôt sur le revenu.
Fiscalité selon le régime d'imposition
Le traitement fiscal de votre plus-value varie selon le régime d'imposition de votre entreprise. Pour les entreprises soumises à l'impôt sur le revenu (IR), la plus-value à court terme est imposée comme un bénéfice classique. La plus-value à long terme bénéficie d'une fiscalité avantageuse avec un taux réduit, généralement fixé à 12,8 % auquel s'ajoutent 17,2 % de prélèvements sociaux, soit une taxation globale de 30 %. Ce prélèvement forfaitaire unique constitue un levier majeur pour conserver une part significative du produit de la vente.
Pour les sociétés soumises à l'impôt sur les sociétés (IS), la distinction entre court terme et long terme est moins marquée. La plus-value est intégrée au résultat imposable de l'exercice et soumise au taux normal de l'IS. Il est donc crucial d'anticiper le moment de la cession pour éviter de faire basculer votre résultat dans une tranche d'imposition supérieure. Une planification sur plusieurs exercices permet de lisser l'impact fiscal de cette rentrée de trésorerie exceptionnelle.
Les dispositifs d'exonération
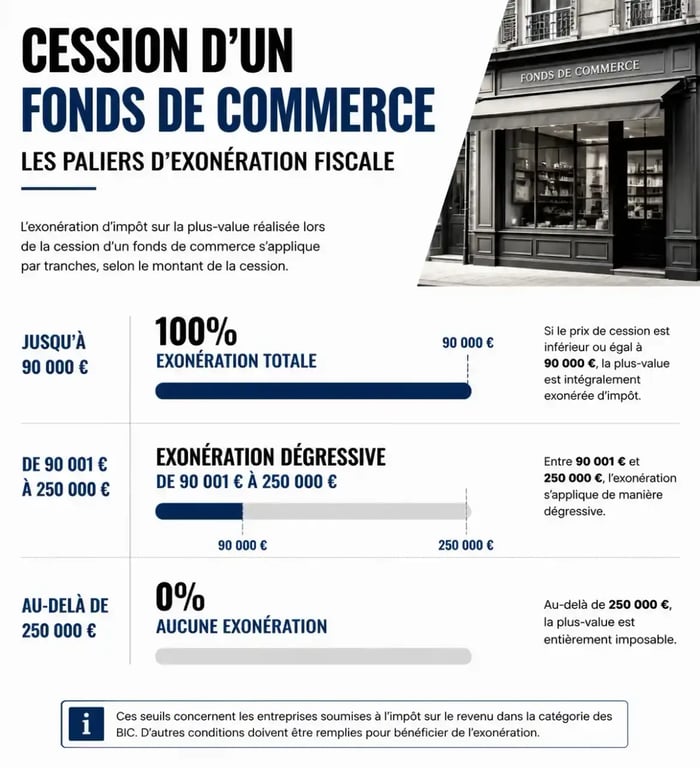
La législation prévoit des dispositifs spécifiques pour encourager la transmission d'entreprises, notamment lorsque le dirigeant atteint l'âge de la retraite ou lorsque l'activité affiche une taille modeste. Le premier levier concerne le montant des recettes. Si vos recettes annuelles sont inférieures à 250 000 euros pour les activités de vente de marchandises ou à 90 000 euros pour les prestations de services, vous pouvez bénéficier d'une exonération totale de la plus-value. Entre ces seuils et des plafonds supérieurs, une exonération partielle peut être appliquée, réduisant proportionnellement l'assiette imposable.
Déclarez vos bénéfices industriels et commerciaux avec le formulaire 2031-SD : Accédez au formulaire officiel indispensable pour déclarer les revenus des entreprises soumises à l'impôt sur le revenu.
Le second levier majeur est lié au départ à la retraite. Pour en bénéficier, vous devez avoir exercé votre activité pendant au moins cinq ans et cesser toute fonction de direction au sein de l'entreprise cédée. Cette exonération s'applique sur la plus-value professionnelle, permettant ainsi de transmettre votre outil de travail sans subir le poids de l'impôt. Il est impératif de respecter strictement ces conditions, car toute poursuite d'activité ou de fonction de direction après la cession remettrait en cause le bénéfice de l'exonération.
Obligations déclaratives et risques fiscaux
La cession d'un fonds de commerce ne s'arrête pas à la signature de l'acte. Le respect des délais et la transparence fiscale sont vos meilleures protections contre les redressements. Après la cession, vous disposez d'un délai de 60 jours pour déclarer la plus-value auprès du service des impôts des entreprises (SIE) dont dépend votre activité. Ce délai court à compter de la date de l'acte de vente. Un retard dans cette déclaration entraîne des pénalités et des intérêts moratoires qui alourdissent inutilement la charge fiscale.
Le risque de redressement fiscal en cas de sous-évaluation est réel. La tentation de minorer le prix de cession pour limiter l'impôt est risquée, car l'administration fiscale dispose de bases de données solides pour comparer votre vente avec des transactions similaires dans votre secteur géographique. Si le fisc estime que le prix de vente est manifestement inférieur à la valeur vénale du fonds, il peut procéder à un redressement fiscal, majoré de pénalités pour manquement délibéré. La valorisation doit donc toujours être étayée par des éléments comptables probants et une analyse de marché rigoureuse.
TVA et droits d'enregistrement
La cession d'un fonds de commerce est une opération soumise à des droits d'enregistrement, généralement à la charge de l'acquéreur. Concernant la TVA, la cession est en principe exonérée si le fonds est cédé dans sa globalité. Toutefois, certains éléments peuvent être soumis à la TVA si le cédant n'a pas respecté les conditions de transmission universelle du patrimoine. Il est donc indispensable de faire valider votre acte de cession par un professionnel du droit ou un expert-comptable pour garantir que le périmètre de la vente est conforme aux exigences fiscales en vigueur. Une analyse précise du périmètre cédé permet d'éviter une requalification fiscale coûteuse et de sécuriser juridiquement l'ensemble de l'opération de transmission.