Auto-entrepreneur artisan : le statut qui coûte cher si on oublie les achats de matières
Devenir artisan sous le régime de la micro-entreprise attire par sa promesse de simplicité : quelques clics sur le Guichet unique, un SIRET en retour, et l'activité peut démarrer. Mais avant de se lancer, il faut vérifier trois choses : que l'activité envisagée relève bien de l'artisanat, que la qualification professionnelle requise est réunie, et que le mode de calcul des cotisations, assis sur le chiffre d'affaires encaissé et sans déduction des charges, reste cohérent avec le métier exercé. C'est ce parcours, de la définition jusqu'aux assurances obligatoires, que ce guide détaille.
Qu'est-ce qu'un auto-entrepreneur artisan et en quoi diffère-t-il d'un commerçant ou d'une profession libérale ?
L'auto-entrepreneur artisan est un indépendant qui exerce, sous le régime micro-social et micro-fiscal, une activité manuelle nécessitant un savoir-faire technique : transformation, fabrication, réparation ou prestation de service à caractère manuel. Il se distingue du commerçant, dont l'activité repose sur l'achat-revente en l'état, et du professionnel libéral, dont l'activité consiste à fournir une prestation intellectuelle ou de conseil. Cette distinction n'est pas qu'administrative : elle détermine l'interlocuteur compétent, le taux de cotisations sociales applicable, et parfois l'obligation de justifier d'une qualification avant de démarrer.
Calculateur de cotisations auto-entrepreneur
Dans les faits, beaucoup d'activités artisanales combinent plusieurs dimensions. Un pâtissier qui fabrique et vend ses gâteaux exerce une activité de fabrication assortie de vente ; un plombier qui répare une installation tout en facturant les pièces posées cumule prestation de service et fourniture de matériel. Cette nature mixte a une conséquence concrète sur le calcul des cotisations, développée plus loin.
Quelles activités relèvent de l'artisanat et lesquelles en sont exclues ?
Les grands secteurs couverts par l'artisanat
L'artisanat regroupe classiquement quatre familles d'activités : l'alimentation (boulangerie, boucherie, traiteur), la fabrication (ébénisterie, bijouterie, artisanat d'art), le bâtiment (plomberie, électricité, maçonnerie, peinture) et les services de réparation ou d'entretien (cordonnerie, réparation automobile, coiffure à domicile). Ce qui les relie, c'est la mise en œuvre d'un savoir-faire manuel et technique, par opposition à la simple revente de produits achetés en l'état, qui relève du commerce.
Le critère de la taille de l'entreprise
Un critère souvent négligé : la qualification d'artisan dépend aussi de la taille de la structure. Une entreprise employant moins de 11 salariés à sa création peut prétendre au statut d'artisan si son activité le justifie, tandis qu'au-delà de 10 salariés, l'entreprise bascule généralement vers une autre qualification. Pour un auto-entrepreneur qui démarre seul, ce seuil reste théorique, mais il éclaire la logique du régime : l'artisanat est pensé pour des structures à taille humaine, centrées sur le geste du dirigeant plus que sur l'organisation collective du travail.
Faut-il un diplôme ou une expérience pour s'installer comme artisan ?
La règle des trois ans d'expérience
Pour les activités artisanales réglementées, c'est-à-dire celles qui touchent à la sécurité des personnes ou des biens, comme l'électricité, la plomberie, la coiffure ou certains métiers de bouche, la loi exige de justifier d'une qualification professionnelle. Celle-ci peut prendre la forme d'un diplôme (CAP, BEP ou équivalent) ou, à défaut, d'une expérience professionnelle d'au moins trois ans dans le métier concerné, acquise en tant que salarié, aidant familial ou sous un autre statut. Cette expérience doit pouvoir être justifiée par des documents : contrats de travail, bulletins de salaire, attestations d'employeur.
Les activités non réglementées
Toutes les activités artisanales ne sont pas soumises à cette obligation. Certains métiers de fabrication ou de création, notamment dans l'artisanat d'art, peuvent s'exercer sans diplôme ni expérience formelle, la compétence étant validée par le marché lui-même plutôt que par un titre. Il est recommandé, avant toute déclaration, de vérifier auprès de la Chambre de métiers et de l'artisanat (CMA) si l'activité envisagée figure sur la liste des métiers réglementés, car une déclaration sans justificatif suffisant peut être rejetée ou remise en cause a posteriori.
Comment déclarer et immatriculer son activité artisanale ?
La déclaration via le Guichet unique
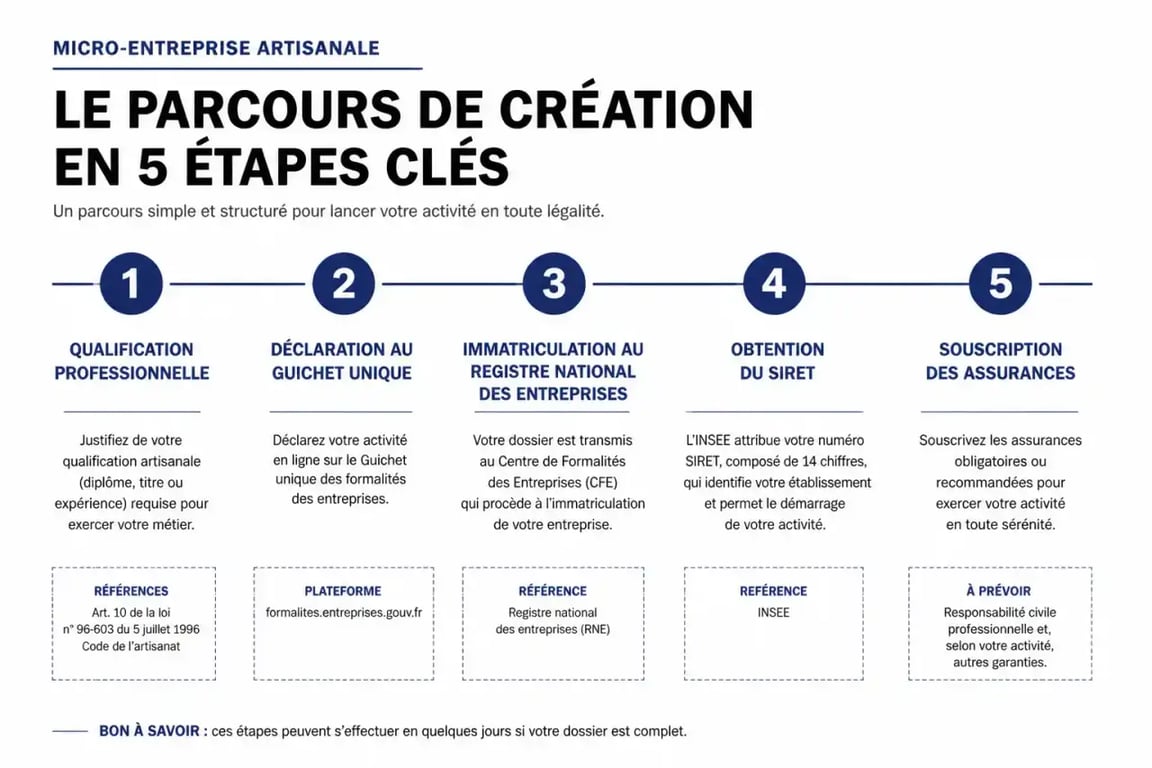
Depuis le 1er janvier 2023, toutes les formalités de création d'entreprise, y compris pour les artisans, passent par le Guichet unique des formalités des entreprises, géré par l'INPI. Cette déclaration en ligne remplace les anciens circuits séparés par type d'activité et centralise la transmission des informations vers l'Urssaf, les services fiscaux et la CMA. Le futur artisan y renseigne son identité, son activité, sa qualification le cas échéant, et l'adresse de domiciliation de son entreprise.
L'immatriculation au Registre national des entreprises
Une fois la déclaration validée, l'entreprise est immatriculée au Registre national des entreprises (RNE), qui a remplacé l'ancien Répertoire des métiers. Cette immatriculation donne lieu à l'attribution d'un numéro SIRET, indispensable pour facturer, ouvrir un compte bancaire professionnel et justifier de l'existence légale de l'activité auprès des clients et fournisseurs. Un extrait d'immatriculation peut ensuite être demandé à tout moment pour prouver son statut.
La domiciliation, une étape à ne pas négliger
Toute entreprise doit disposer d'une adresse de domiciliation dès la déclaration de début d'activité. Pour un artisan qui démarre, le domicile personnel est souvent la solution la plus simple et la moins coûteuse, sous réserve que le bail ou le règlement de copropriété ne l'interdise pas. D'autres solutions existent, comme la domiciliation commerciale ou la location d'un local professionnel, mais elles entraînent des coûts supplémentaires à intégrer dans le calcul de rentabilité.
Garder son dossier administratif à jour
La déclaration au Guichet unique n'est pas une formalité qu'on referme une fois le SIRET obtenu. Chaque déclaration de chiffre d'affaires, chaque changement d'adresse ou d'activité repasse par ce même canal. Tenir ce dossier à jour, avec des justificatifs classés et une adresse de domiciliation exacte, évite les mauvaises surprises lors d'un contrôle ou d'une demande de prêt professionnel, où l'extrait d'immatriculation et l'historique des déclarations sont systématiquement demandés.
Quelles cotisations, taxes et impôts un artisan auto-entrepreneur doit-il payer ?
Le calcul des cotisations sociales
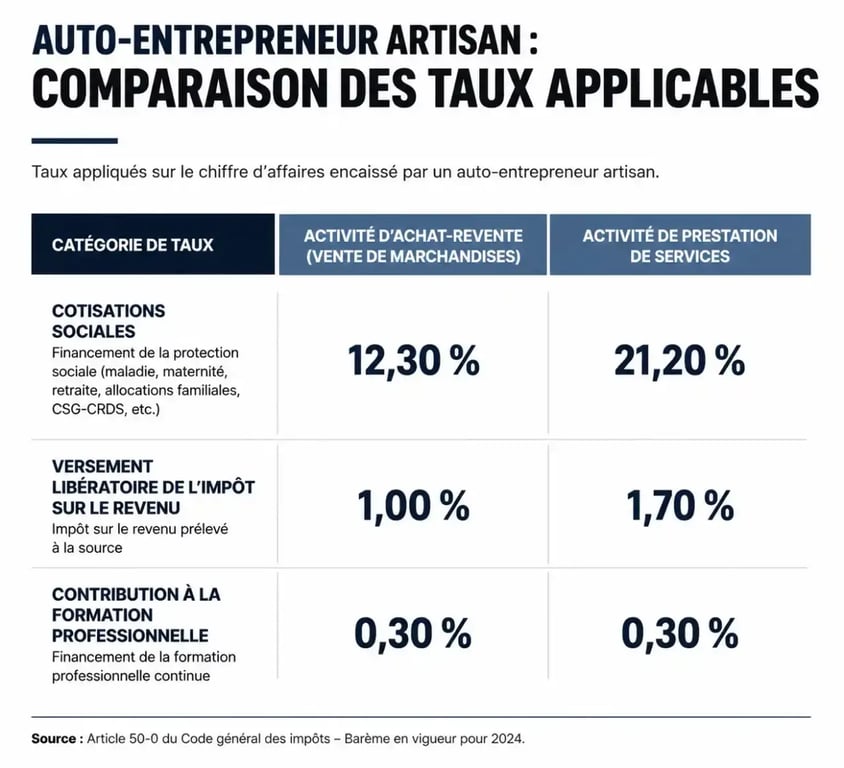
Les cotisations sociales d'un auto-entrepreneur artisan sont calculées en pourcentage du chiffre d'affaires encaissé, sans déduction des charges réelles. Le taux dépend de la nature de l'activité : 12,3 % pour l'achat-revente de marchandises, et 21,2 % pour les prestations de services artisanales et commerciales. Ce mode de calcul a une conséquence directe pour les métiers qui achètent beaucoup de matières premières : un artisan qui facture 100 euros de prestation en ayant dépensé 40 euros en matériaux paie ses cotisations sur les 100 euros, et non sur sa marge réelle de 60 euros.
Le principe du chiffre d'affaires nul
L'un des atouts souvent mis en avant du régime est sa logique proportionnelle stricte : en l'absence de chiffre d'affaires encaissé sur une période, aucune cotisation sociale ni impôt sur le revenu n'est due au titre de cette période. Ce principe protège l'artisan en phase de démarrage lent ou lors d'une interruption d'activité, mais il ne dispense pas des charges fixes externes au régime, comme les assurances professionnelles.
La contribution à la formation professionnelle et les taxes consulaires
S'ajoute aux cotisations sociales une contribution à la formation professionnelle (CFP) de 0,3 % du chiffre d'affaires pour les artisans, contre 0,1 % pour les commerçants. Une taxe pour frais de chambre consulaire est également prélevée, avec des taux qui varient selon la zone géographique : entre 0,220 % et 0,370 % pour l'achat-revente, et entre 0,480 % et 0,830 % pour les prestations de services artisanales.
La cotisation foncière des entreprises
À partir de la deuxième année d'activité, l'artisan devient redevable de la cotisation foncière des entreprises (CFE), calculée sur une base minimale qui varie selon le chiffre d'affaires réalisé, avec des montants compris entre 237 € et 7 349 € pour l'année de référence 2024, et entre 243 € et 7 533 € pour 2025. Cette taxe, due chaque année à l'échéance du 15 décembre, est perçue par la commune où l'activité est domiciliée et son montant peut donc varier sensiblement d'une ville à l'autre.
Quel régime fiscal s'applique et quelles sont les limites du statut ?
Le versement libératoire de l'impôt
L'artisan micro-entrepreneur peut opter pour le versement libératoire de l'impôt sur le revenu, qui permet de régler l'impôt en même temps que les cotisations sociales, sous forme d'un pourcentage du chiffre d'affaires : 1 % pour l'achat-revente, 1,7 % pour les prestations de services relevant des BIC. Cette option lisse la charge fiscale tout au long de l'année plutôt que de la concentrer sur un seul versement, ce qui facilite la gestion de trésorerie pour une activité qui démarre.
La franchise en base de TVA et ses seuils
Sous certains seuils de chiffre d'affaires, l'artisan bénéficie d'une franchise en base de TVA : il ne facture pas la taxe à ses clients, mais ne peut pas non plus la récupérer sur ses achats professionnels. Cette franchise s'applique jusqu'à 91 900 € pour les ventes de marchandises et 36 800 € pour les prestations de services, avec des plafonds de tolérance fixés respectivement à 188 700 € HT et 77 700 € HT. Pour un artisan qui investit dans du matériel coûteux, l'impossibilité de récupérer la TVA sur ces achats peut coûter cher, à comparer avec le régime réel d'une entreprise individuelle classique.
Ce que le régime ne permet pas de déduire
La limite la plus souvent sous-estimée par les débutants concerne l'absence de déduction des charges réelles : achats de matières premières, déplacements, location de matériel ne viennent pas réduire l'assiette de calcul des cotisations et de l'impôt en versement libératoire. Pour une activité à faible marge, comme certains métiers du bâtiment fortement consommateurs de matériaux, ce mécanisme peut rendre le régime moins avantageux qu'une entreprise individuelle au régime réel, où les charges sont déduites avant imposition.
Quelles assurances et obligations administratives respecter au quotidien ?
La responsabilité civile professionnelle
Quelle que soit l'activité artisanale exercée, la souscription d'une assurance responsabilité civile professionnelle est vivement recommandée, et parfois obligatoire selon le métier, pour couvrir les dommages causés à un client ou à un tiers dans le cadre de l'activité. Cette assurance protège le patrimoine de l'artisan en cas de litige lié à une prestation mal exécutée.
La garantie décennale pour le bâtiment
Pour les artisans du bâtiment, la garantie décennale est une obligation légale avant tout démarrage de chantier. Elle couvre les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination, pendant dix ans après la réception des travaux. Ne pas la souscrire expose l'artisan à des sanctions et laisse le client sans recours en cas de sinistre grave.
Le suivi comptable minimal
Le régime micro-entrepreneur impose la tenue d'un livre de recettes chronologique et, pour les activités de vente ou d'achat-revente, d'un registre des achats. L'ouverture d'un compte bancaire dédié à l'activité devient obligatoire dès que le chiffre d'affaires annuel dépasse 10 000 € pendant deux années consécutives. Ce formalisme, plus léger que la comptabilité d'une société, reste néanmoins indispensable pour déclarer correctement le chiffre d'affaires encaissé chaque mois ou chaque trimestre à l'Urssaf.