Voiture électrique en entreprise en 2025 : 70 % d’abattement, TVS à 0 € et TVA sur la recharge
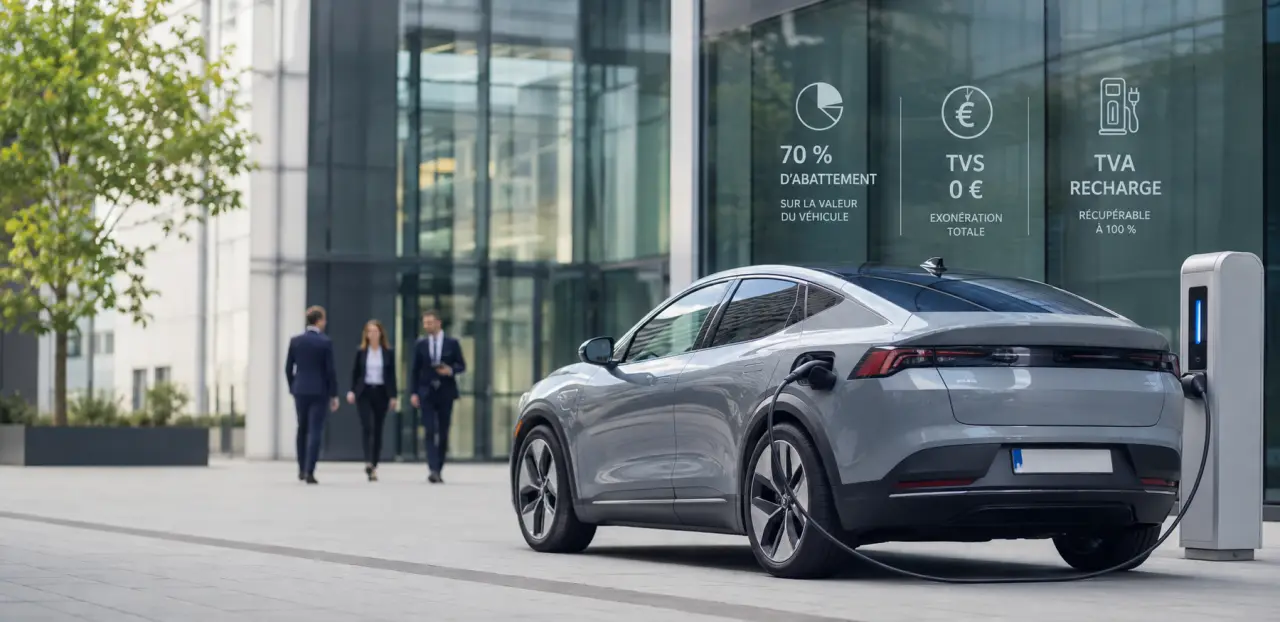
Pour une entreprise, choisir une voiture électrique ne se limite plus à comparer un prix catalogue et une autonomie. La fiscalité pèse désormais sur le coût total de possession, avec l’avantage en nature, l’amortissement, la TVA sur la recharge, les taxes annuelles, les bornes et les obligations de verdissement à examiner ensemble. En 2025, l’électrique reste favorisé, mais les règles sont plus précises et les hybrides rechargeables perdent une partie de leur intérêt.
Les avantages fiscaux qui rendent l’électrique encore attractif
Le principal intérêt fiscal d’un véhicule 100 % électrique en entreprise tient à plusieurs leviers qui se cumulent : une taxation annuelle allégée, un plafond d’amortissement plus favorable, une TVA récupérable sur l’électricité et un régime avantageux pour l’avantage en nature lorsqu’un salarié ou un dirigeant utilise le véhicule.
Une exonération des taxes annuelles sur les véhicules
Depuis le 1er janvier 2022, l’ancienne TVS a été remplacée par deux taxes annuelles, l’une liée aux émissions de CO₂, l’autre aux polluants atmosphériques. Les véhicules électriques, parce qu’ils n’émettent pas de CO₂ à l’usage, bénéficient d’une fiscalité très favorable sur ce point, avec une charge pouvant tomber à 0 € pour les modèles éligibles.
Cette différence compte vite dans un parc automobile. Sur un véhicule thermique ou hybride, la taxe dépend des émissions, de la catégorie et parfois de la date d’immatriculation. Sur une voiture électrique de société, l’entreprise maîtrise mieux son budget fiscal annuel, ce qui facilite les arbitrages en location longue durée, en achat ou lors du renouvellement de flotte.
Le malus masse laisse l’électrique à l’écart
Le malus masse, aussi appelé malus au poids, s’est durci avec des seuils exprimés en kilogrammes, notamment autour de 1 500 kg, 1 600 kg ou 1 800 kg selon les cas. Les véhicules électriques restent toutefois traités à part, ce qui évite de pénaliser automatiquement le poids de la batterie. C’est un point à surveiller lors d’un comparatif avec certains SUV hybrides rechargeables, qui peuvent cumuler masse élevée, fiscalité moins favorable et coût d’usage supérieur.
Avantage en nature : le point à vérifier avant d’attribuer le véhicule
Lorsqu’un salarié ou un dirigeant utilise une voiture de société à titre privé, l’entreprise doit déclarer un avantage en nature. C’est souvent ici que l’écart entre électrique, hybride rechargeable et thermique devient le plus visible sur la fiche de paie comme dans les charges sociales.
Règles officielles de déduction de TVA sur les véhicules de transport : Consultez la doctrine fiscale officielle sur la déduction de TVA applicable aux véhicules et engins de transport de personnes utilisés par les entreprises.
Abattement renforcé pour les véhicules électriques
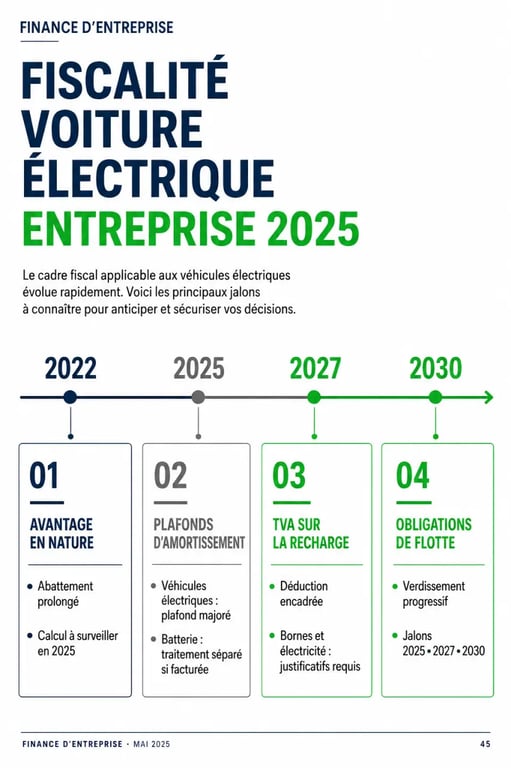
Pour les véhicules électriques mis à disposition, l’avantage en nature bénéficie d’un abattement spécifique. Le régime applicable prévoit un abattement de 70 %, dans la limite de 4 582 €, pour la période courant du 1er février 2025 au 31 décembre 2027, sous réserve des conditions applicables au véhicule. Avant cette évolution, l’abattement de référence était de 50 %, avec une limite annuelle de 2 000,30 €.
Concrètement, cela réduit la base soumise à cotisations lorsque le collaborateur utilise aussi le véhicule le soir, le week-end ou pendant ses congés. Pour un poste commercial, un dirigeant de PME ou un collaborateur itinérant, l’impact peut être significatif dans la comparaison entre une berline électrique, un hybride rechargeable et un modèle essence ou diesel.
Recharge prise en charge : attention à la traçabilité
La mise à disposition d’une borne et la prise en charge de certains frais de recharge peuvent suivre un traitement favorable, mais l’entreprise doit pouvoir documenter les flux : lieu de recharge, facture, bénéficiaire, usage professionnel ou mixte. La recharge sur site est généralement la plus simple à justifier. La recharge à domicile demande plus de rigueur, notamment si l’entreprise rembourse le salarié ou installe une borne chez lui.
Le bon réflexe consiste à raisonner la flotte autour d’un axe unique : qui consomme l’énergie, où, pour quel trajet et avec quelle preuve ? Cette lecture évite de traiter séparément la voiture, la borne et la carte de recharge. Elle transforme un sujet fiscal en cartographie d’usage : domicile, dépôt, agence, borne publique, déplacement client. Plus cette cartographie est claire, plus l’avantage en nature, la TVA et les remboursements sont sécurisés.
Amortissement, TVA et recharge : les règles qui changent le coût réel
L’électrique peut paraître plus cher à l’achat, mais l’analyse fiscale se fait sur la durée. Le plafond d’amortissement, la TVA sur l’électricité et le traitement de la batterie peuvent améliorer le coût total de possession, à condition de bien structurer les factures et les contrats.
Un plafond d’amortissement plus élevé pour les faibles émissions
Pour les véhicules de tourisme, la déduction fiscale de l’amortissement est plafonnée selon le niveau d’émissions. Les véhicules émettant moins de 20 g CO₂/km peuvent bénéficier d’un plafond de 30 000 €. Les plafonds diminuent ensuite, avec notamment 20 300 €, 18 300 € ou 9 900 € selon les niveaux d’émissions concernés.
Ce mécanisme favorise directement le 100 % électrique par rapport aux véhicules thermiques et à certains hybrides rechargeables. Il ne faut toutefois pas confondre amortissement comptable et déduction fiscale : l’entreprise peut amortir le véhicule dans ses comptes, mais seule la part admise fiscalement viendra réduire le résultat imposable.
La batterie peut être traitée séparément si elle est identifiée
Lorsque la batterie est facturée distinctement du véhicule, elle peut faire l’objet d’un traitement séparé. C’est un point technique, mais important sur les modèles dont la batterie représente une part significative du prix. En pratique, l’entreprise doit demander une facture suffisamment détaillée ou vérifier les mentions du contrat de location afin d’éviter de perdre un avantage par manque de justificatif.
TVA sur l’électricité : récupérable à 100 % si la facturation est propre
La TVA sur l’électricité utilisée pour la recharge d’un véhicule électrique est récupérable à 100 % lorsque les conditions classiques de déduction sont réunies. Le point clé est la facturation au nom de l’entreprise. Une facture personnelle remboursée sans détail peut compliquer la déduction, surtout lorsque la recharge est faite au domicile du salarié.
Pour limiter les risques, il est préférable d’utiliser des badges de recharge professionnels, une supervision des bornes ou une solution de refacturation claire. L’objectif n’est pas seulement fiscal : c’est aussi un moyen de suivre les consommations, d’identifier les véhicules sous-utilisés et d’ajuster la puissance des bornes installées.
Électrique, hybride rechargeable ou thermique : le comparatif fiscal
En 2025, l’hybride rechargeable n’est plus automatiquement le compromis fiscal idéal. Il peut rester pertinent pour certains usages, mais il perd des avantages lorsque ses émissions, son poids ou son usage réel ne correspondent pas aux seuils recherchés.
| Critère | 100 % électrique | Hybride rechargeable | Thermique |
|---|---|---|---|
| Taxes annuelles type ex-TVS | Très favorable, souvent 0 € | Dépend des émissions | Souvent plus coûteux |
| Avantage en nature | Abattement de 70 % sous conditions | Régime moins favorable | Pas d’abattement électrique |
| Amortissement | Plafond jusqu’à 30 000 € si moins de 20 g CO₂/km | Variable selon émissions | Plafonds plus contraints |
| Énergie | TVA électricité récupérable à 100 % | Électricité et carburant à distinguer | Carburant soumis à règles spécifiques |
| Risque réglementaire | Aligné avec le verdissement | Avantages en recul | Fiscalité plus exposée |
Le choix dépend donc du profil de mission. Un véhicule électrique convient particulièrement aux trajets planifiables, aux tournées urbaines, aux déplacements domicile-travail avec recharge maîtrisée et aux flottes disposant d’un parking. L’hybride rechargeable peut rester utile si les trajets longs sont fréquents, mais seulement si la recharge est réellement pratiquée. Sinon, l’entreprise paie la complexité sans profiter pleinement des économies attendues.
Bornes, aides et obligations de flotte : anticiper plutôt que subir
La fiscalité de la voiture électrique en entreprise ne s’arrête pas au véhicule. Sans infrastructure de recharge cohérente, l’avantage fiscal peut être neutralisé par des pertes de temps, des remboursements difficiles à justifier ou une mauvaise acceptation par les salariés.
Aides à l’installation : cibler les dispositifs encore ouverts
Les aides à l’installation de bornes peuvent relever de programmes nationaux, de dispositifs liés aux CEE, d’aides locales ou du programme ADVENIR selon les sites, les usages et les bénéficiaires. Certaines enveloppes sont limitées dans le temps, avec des échéances comme le 31 décembre 2025, et des conditions qui varient selon que la borne est accessible au public, réservée aux salariés ou installée sur un parking privé.
Avant de commander les véhicules, l’entreprise a intérêt à chiffrer le raccordement, la puissance disponible, la supervision, la maintenance et la refacturation éventuelle. Une borne mal dimensionnée peut coûter moins cher au départ, mais créer ensuite des files d’attente, des recharges incomplètes et des contestations de frais.
Verdissement des flottes et taxe annuelle incitative
Les entreprises disposant de flottes importantes sont aussi concernées par des obligations progressives de verdissement. Les seuils montent dans le temps, avec des repères comme 15 %, 18 %, 25 %, 48 % et jusqu’à 70 % à horizon 2030 pour les entreprises concernées. La taxe annuelle incitative, ou TAI, vise précisément à encourager l’intégration de véhicules à faibles émissions dans les renouvellements de parc.
Pour une PME, une ETI ou un groupe multi-sites, la bonne approche consiste à construire un calendrier de remplacement : véhicules à renouveler, kilométrages, lieux de recharge, conducteurs prioritaires, contraintes métiers. C’est ce calendrier qui permet de profiter de la fiscalité favorable sans acheter trop tôt des véhicules inadaptés ni attendre trop longtemps au risque de subir les prochaines obligations.
En synthèse, l’électrique reste le choix fiscalement le plus lisible pour une entreprise en 2025, surtout lorsque l’avantage en nature, l’amortissement et la TVA sur la recharge sont correctement organisés. La décision doit toutefois être prise avec une vision globale : véhicule, batterie, borne, factures, usages réels et trajectoire de flotte.