Leasing auto-entrepreneur : LOA, LLD et dossier sans bilan, sans mauvaise surprise
Le leasing auto-entreprise attire les auto-entrepreneurs, artisans, consultants, livreurs ou prestataires qui veulent un véhicule fiable sans bloquer leur trésorerie. L’enjeu est simple : comprendre si le financement est accessible, choisir entre LOA et LLD, puis préparer un dossier solide pour éviter les mauvaises surprises au moment de signer.
Ce que couvre réellement un leasing pour auto-entrepreneur
Le leasing consiste à utiliser un véhicule contre des mensualités pendant une durée définie au contrat. Pour un auto-entrepreneur, il peut financer une voiture de tourisme, une voiture de société ou un véhicule utilitaire professionnel, selon l’activité exercée : déplacements chez les clients, tournées, chantiers, livraisons, interventions à domicile ou prospection commerciale.
La durée contractuelle se situe généralement entre 24 et 60 mois. Le contrat précise le montant des loyers, le kilométrage annuel, les services inclus ou optionnels, les conditions d’assurance et les règles de restitution ou de rachat en fin de période. Mieux vaut lire ces points dès le départ, car ils influencent directement le coût réel du véhicule.
L’intérêt principal est de transformer un achat lourd en charge mensuelle lisible. Au lieu de mobiliser plusieurs milliers d’euros au départ, l’auto-entrepreneur garde du capital pour acheter du matériel, financer son stock, absorber un creux d’activité ou sécuriser les premiers mois de développement. Le leasing agit donc comme un outil de gestion, pas seulement comme un mode de financement.
Un véhicule professionnel est un outil de production
Pour beaucoup d’indépendants, le véhicule n’est pas un simple confort. C’est une condition pour travailler. Un utilitaire permet de transporter du matériel, une citadine récente rassure lors des rendez-vous clients, un véhicule adapté réduit les allers-retours inutiles. Le bon leasing doit donc partir de l’usage réel, du volume à transporter et de la fréquence des trajets, pas du seul loyer le plus bas.
LOA ou LLD : choisir selon votre rapport à la propriété
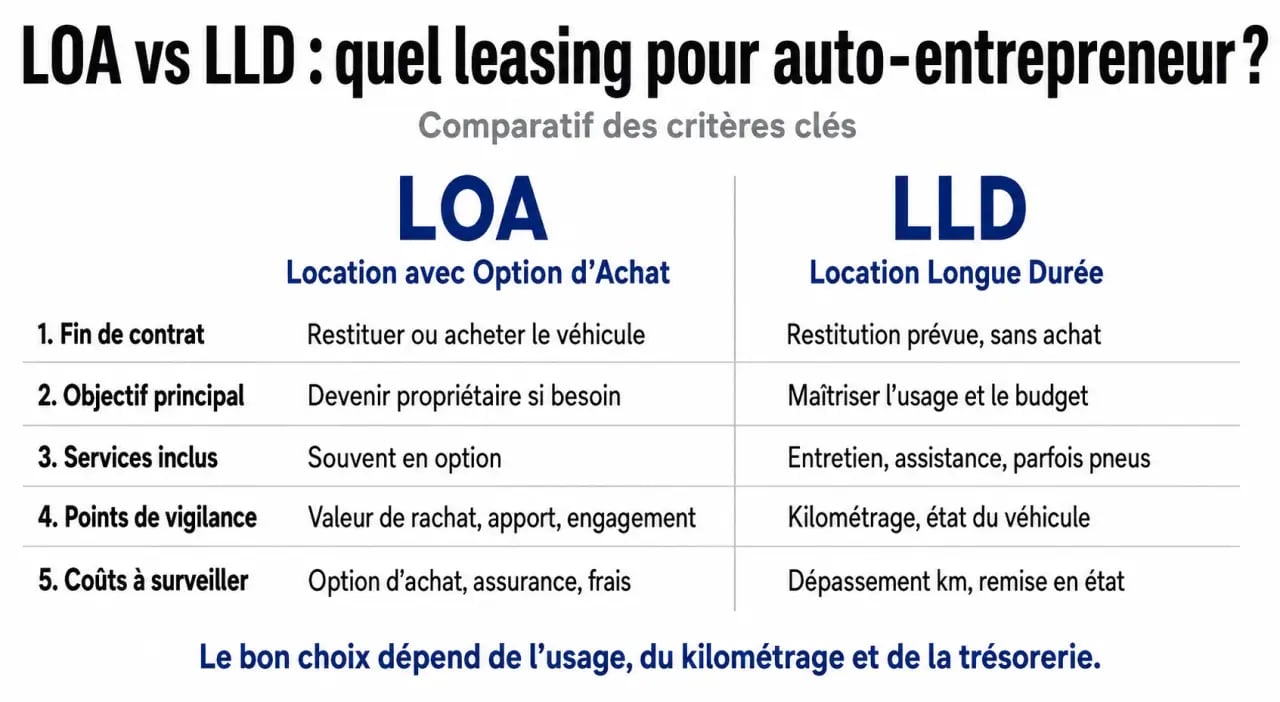
Les deux grandes formules sont la LOA, location avec option d’achat, et la LLD, location longue durée. Elles répondent à deux logiques différentes : conserver la possibilité d’acheter le véhicule ou privilégier l’usage, sans se charger de la revente.
| Critère | LOA | LLD |
|---|---|---|
| Fin de contrat | Possibilité d’acheter le véhicule selon la valeur prévue | Restitution du véhicule |
| Objectif principal | Tester avant d’acheter ou conserver le véhicule | Rouler avec un budget maîtrisé et renouveler facilement |
| Services | Variables selon l’offre | Souvent plus orientée entretien, assistance, pneus ou services associés |
| Point de vigilance | Coût total si rachat en fin de contrat | Kilométrage et état du véhicule à la restitution |
Quand la LOA est pertinente
La LOA convient si vous pensez garder le véhicule après le contrat. Elle est utile lorsque le modèle correspond précisément à votre métier, par exemple un utilitaire aménageable ou un véhicule avec un volume de chargement particulier. L’option d’achat laisse une marge de décision, sans obliger à acheter immédiatement. C’est une solution intéressante si vous voulez tester le véhicule sur la durée avant de vous engager davantage.
Quand la LLD est plus confortable
La LLD est souvent appréciée par les auto-entrepreneurs qui veulent éviter la revente, lisser leurs coûts et changer régulièrement de véhicule. Elle peut aussi rassurer quand des services sont inclus, comme l’entretien, l’assistance, l’assurance ou la gestion des pertes totales selon les contrats. En contrepartie, il faut rester attentif au kilométrage annuel et aux frais possibles en fin de location, surtout si l’activité impose beaucoup de déplacements.
Obtenir un leasing sans bilan : ce que le dossier doit prouver
Un micro-entrepreneur n’établit pas de bilan comptable comme une société au régime réel. Cela ne bloque pas forcément l’accès au leasing, car certains acteurs acceptent des dossiers sans bilan ou avec un bilan non disponible. En revanche, le financeur veut comprendre la stabilité de l’activité, le niveau de revenus et la capacité à assumer les loyers.
Les obligations comptables officielles du micro-entrepreneur : Découvrez comment enregistrer chronologiquement vos recettes et quelles informations comptables conserver en micro-entreprise.
Les pièces demandées varient selon les organismes, mais on retrouve souvent :
- une pièce d’identité en cours de validité ;
- un justificatif de domicile de moins de 3 mois ;
- un RIB, idéalement lié à l’activité professionnelle ;
- un justificatif d’activité, comme une attestation d’immatriculation URSSAF ;
- les relevés bancaires des 3 à 6 derniers mois ;
- des éléments sur les revenus, charges, trésorerie et contrats en cours ;
- une attestation d’assurance ou un engagement à assurer le véhicule.
Un dossier clair aide à compenser l’absence de bilan. Plus les pièces sont lisibles, plus la demande paraît cohérente. L’objectif n’est pas d’empiler des documents, mais de montrer que l’activité existe, qu’elle génère des flux réguliers et que le véhicule demandé correspond au besoin réel.
Les profils récents peuvent être étudiés
Un auto-entrepreneur avec moins de 6 mois d’activité aura généralement plus d’éléments à fournir. Il peut compenser l’absence d’historique par des devis signés, des contrats récurrents, un carnet de commandes, une trésorerie cohérente ou une activité déjà exercée avant la création officielle. Le dossier doit raconter une trajectoire crédible, pas seulement afficher un statut administratif.
Pourquoi certains dossiers sont refusés
Les refus viennent rarement du statut seul. Ils apparaissent plutôt lorsque les loyers semblent trop élevés par rapport au chiffre d’affaires, que les relevés bancaires montrent des incidents répétés, que l’usage du véhicule est mal expliqué ou que le kilométrage demandé paraît incohérent. Un véhicule surdimensionné pour l’activité peut aussi fragiliser la demande, car il donne l’impression d’un budget mal calibré.
Calculer le bon budget avant de comparer les offres
Le prix affiché ne suffit pas. Un leasing peut sembler attractif au premier regard, puis devenir moins intéressant si le contrat prévoit un premier loyer majoré, un kilométrage trop faible, peu de services ou des frais importants à la restitution. Certaines offres annoncent 0 apport ou sans premier loyer majoré, mais il faut toujours vérifier le coût total sur la durée.
Dans de nombreux cas, les mensualités peuvent se situer entre 200 € et 600 €/mois, selon le véhicule, la durée, le kilométrage, l’apport éventuel et les services inclus. Un utilitaire récent avec forte capacité de chargement ne répond pas au même budget qu’une citadine destinée à des rendez-vous locaux. Le bon repère n’est donc pas seulement le montant mensuel, mais son rapport avec l’activité.
Un bon arbitrage fonctionne comme un ciseau : une lame représente votre usage métier, l’autre les contraintes du contrat. Si l’une des deux est mal alignée, la coupe est mauvaise. Un kilométrage trop bas peut rogner vos marges avec des frais supplémentaires ; un véhicule trop petit peut multiplier les trajets ; une mensualité trop haute peut peser sur la trésorerie. Le meilleur contrat n’est pas celui qui affiche le prix le plus bas, c’est celui qui reste supportable et adapté.
Les frais à surveiller de près
Avant signature, vérifiez le kilométrage annuel, les pénalités de dépassement, l’état attendu à la restitution, la présence de l’entretien, l’assistance 24/7, les pneus, l’assurance et la gestion des pertes totales. Demandez aussi si le véhicule est disponible en stock ou s’il nécessite un délai de commande plus long. Ces points peuvent changer la décision finale, même si la mensualité paraît proche d’une autre offre.
Les étapes pour souscrire rapidement et sans dossier bancal
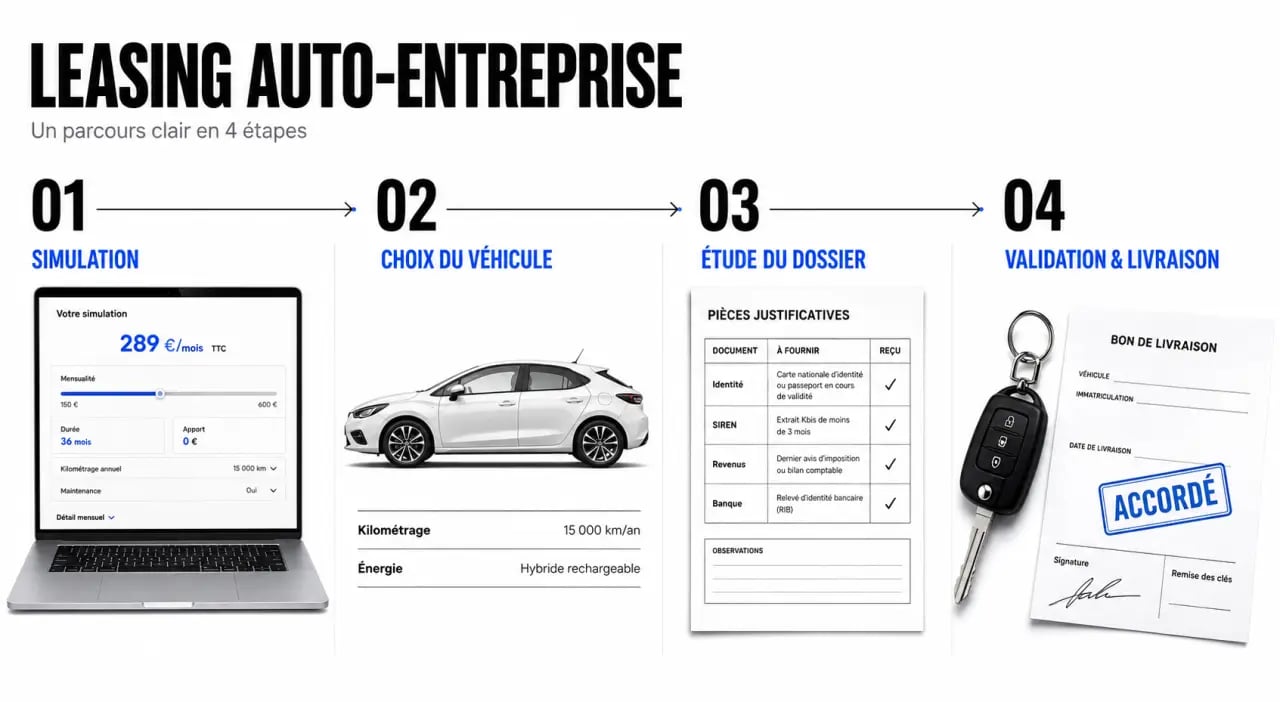
Le parcours est généralement simple : simulation, choix du véhicule, étude du dossier, validation, signature du contrat puis livraison. Certains acteurs annoncent une réponse ou une offre sous 48h, sous réserve d’un dossier complet. La livraison peut ensuite intervenir rapidement si le véhicule est disponible, avec des délais parfois indiqués autour de 2 à 3 semaines.
Préparer une demande lisible
Pour gagner du temps, présentez clairement votre activité, votre ancienneté, vos revenus, vos charges fixes et l’usage prévu du véhicule. Indiquez le kilométrage annuel estimé, les zones de déplacement, le besoin en volume de chargement et les contraintes métier. Un conseiller pourra mieux orienter le choix entre utilitaire, berline, citadine, véhicule électrique, hybride ou modèle reconditionné. Plus le besoin est précis, plus la proposition est pertinente.
Comparer au-delà de la mensualité
Une comparaison sérieuse doit intégrer la durée, le coût total, les services inclus, la flexibilité, la disponibilité du véhicule et les conditions de fin de contrat. Un devis légèrement plus cher peut être préférable s’il inclut l’entretien, réduit le risque d’imprévu et correspond vraiment à votre rythme d’activité. À l’inverse, une offre très basse au départ peut coûter plus cher si elle impose trop de limites ou des frais additionnels.
Le leasing auto entreprise est donc accessible aux auto-entrepreneurs, y compris dans certains cas sans bilan, à condition de présenter un dossier cohérent et un projet de mobilité réaliste. La bonne formule est celle qui protège la trésorerie tout en donnant à l’activité le véhicule dont elle a réellement besoin, avec un contrat lisible du premier loyer jusqu’à la fin de location.