Gestion de trésorerie : éviter les tensions de liquidité avec les bons indicateurs
La gestion de trésorerie consiste à savoir, à chaque moment, si l’entreprise peut payer ce qu’elle doit, encaisser ce qui est prévu et absorber les imprévus sans fragiliser son activité. Elle ne se limite pas au solde bancaire du jour. Elle relie les ventes, les achats, les délais de paiement, les charges fixes, les échéances fiscales et les besoins de financement à court terme.
Une entreprise peut être rentable sur le papier et manquer de liquidités dans les faits. C’est là que le pilotage de trésorerie prend toute sa valeur : il permet d’anticiper les creux, de sécuriser les paiements et de décider avant que la banque, les fournisseurs ou l’URSSAF ne dictent le rythme.
Comprendre ce que recouvre vraiment la gestion de trésorerie
La trésorerie désigne les liquidités immédiatement disponibles ou mobilisables à court terme : solde des comptes bancaires, caisse, placements très liquides, lignes de crédit utilisables. La gestion de trésorerie correspond à l’ensemble des méthodes utilisées pour suivre, prévoir et optimiser ces flux financiers avec méthode et régularité.
Solde de trésorerie cumulée
| Mois | Encaissements | Décaissements | Solde mensuel | Solde cumulé | Alerte |
|---|
Formules de calcul :
Solde mensuel = Encaissements - Décaissements
Solde cumulé = Solde initial + Somme des soldes mensuels précédents
Alerte = Déclenché si le solde cumulé est inférieur au seuil d'alerte défini.
Trésorerie, rentabilité et liquidité : trois notions à ne pas confondre
La rentabilité mesure la capacité de l’entreprise à dégager un bénéfice. La liquidité mesure sa capacité à disposer rapidement d’argent pour régler ses engagements. La trésorerie se situe au croisement des deux, mais elle obéit à sa propre logique temporelle. Une facture client comptabilisée améliore le chiffre d’affaires, mais elle ne renforce la trésorerie qu’une fois encaissée.
C’est pourquoi un décalage de 45 jours ou 60 jours entre la vente et le paiement peut créer un besoin de financement important. Pendant ce temps, l’entreprise doit souvent payer ses salaires, ses fournisseurs, son loyer, ses charges sociales et ses impôts. Le sujet n’est donc pas seulement de vendre, mais de transformer l’activité en cash disponible.
Le rôle du pilotage des encaissements et décaissements
Le pilotage de trésorerie consiste à suivre les flux entrants, comme les règlements clients, les apports, les remboursements de crédit d’impôt ou les financements, et les flux sortants, comme les achats, salaires, loyers, remboursements d’emprunt, TVA, cotisations sociales et investissements.
Un bon suivi distingue le prévisionnel du réel. Il ne suffit pas d’inscrire une rentrée d’argent attendue. Il faut vérifier qu’elle arrive à la bonne date, pour le bon montant, puis analyser l’écart si ce n’est pas le cas. Cette discipline transforme la trésorerie en tableau de bord décisionnel, et non en simple consultation bancaire.
Les causes fréquentes des tensions de trésorerie
Les difficultés de trésorerie ne proviennent pas toujours d’une baisse d’activité. Elles peuvent naître d’une croissance rapide, d’un stock trop important, de délais de paiement mal maîtrisés ou d’échéances fiscales concentrées. Identifier la cause permet d’appliquer le bon levier, au lieu de chercher uniquement un financement d’urgence.
Le besoin en fonds de roulement, point de friction majeur
Le besoin en fonds de roulement, ou BFR, correspond au décalage entre ce que l’entreprise doit financer pour fonctionner et ce qu’elle encaisse réellement. Plus les clients paient tard, plus les stocks restent immobilisés, plus la trésorerie est sollicitée. À l’inverse, des délais fournisseurs négociés et un cycle d’encaissement rapide réduisent la pression.
Un BFR mal suivi peut donner une impression trompeuse : les carnets de commandes sont remplis, les marges existent, mais le compte bancaire se vide. C’est particulièrement fréquent dans les activités avec sous-traitance, achats de matières, stocks, acomptes limités ou facturation en fin de mission.
Les échéances qui concentrent la pression
Certaines charges reviennent avec une régularité prévisible, mais leur poids est parfois sous-estimé. Les échéances sociales et fiscales peuvent créer des pics de décaissements, notamment lorsque plusieurs paiements tombent sur le même mois. Les dates comme le 15 mars, le 15 juin, le 15 septembre ou le 15 décembre peuvent ainsi devenir des points de vigilance si elles coïncident avec une période d’encaissements faibles.
La saisonnalité accentue encore le phénomène. Une activité qui réalise 50 % de son chiffre d’affaires sur quelques mois doit financer le reste de l’année avec une vigilance supérieure. Sans plan de trésorerie, ces cycles peuvent sembler subis alors qu’ils sont souvent prévisibles 2 à 3 mois à l’avance.
Les risques financiers souvent négligés
Pour les entreprises exposées à l’international, la gestion du risque de change peut peser directement sur la trésorerie : un encaissement prévu dans une devise étrangère peut perdre de sa valeur entre la commande et le paiement. De même, la hausse des taux d’intérêt augmente le coût du financement et réduit les marges de manœuvre.
Ces risques ne concernent pas uniquement les grands groupes. Une PME qui importe, exporte ou rembourse un emprunt à taux variable doit intégrer ces paramètres dans son pilotage. La trésorerie n’est pas qu’un exercice comptable : c’est une gestion active de l’incertitude.
Construire un plan de trésorerie exploitable
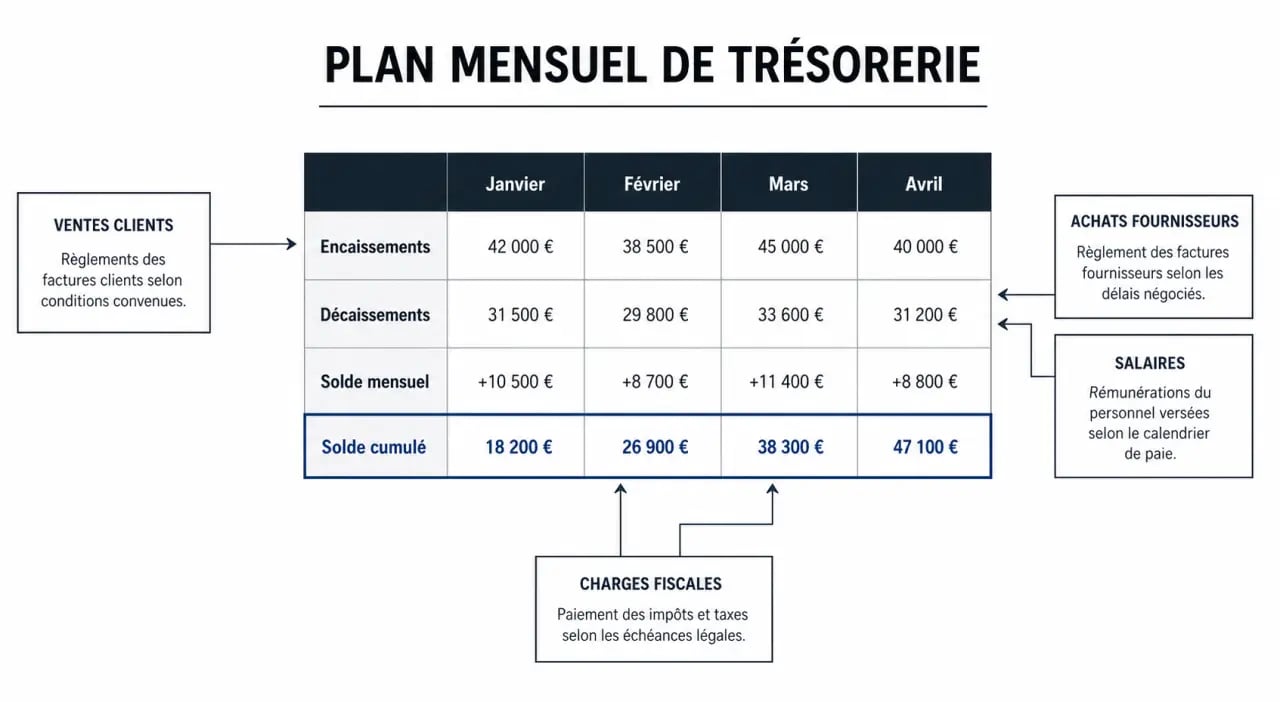
Le plan de trésorerie est l’outil central pour passer d’une gestion réactive à une gestion anticipée. Il présente, mois par mois, les encaissements attendus, les décaissements prévus et le solde cumulé. Sa valeur ne tient pas à sa complexité, mais à sa mise à jour régulière et à la qualité des hypothèses retenues.
Les éléments à intégrer dans le tableau
Un plan de trésorerie mensuel doit inclure les ventes encaissées, et non seulement facturées, les apports, subventions ou emprunts attendus, les achats, salaires, charges sociales, TVA, loyers, assurances, remboursements d’emprunts, investissements et frais bancaires. Les dépenses exceptionnelles doivent être séparées des charges récurrentes afin de mieux comprendre leur effet sur le solde.
La logique recommandée est simple : solde initial, encaissements, décaissements, solde mensuel, puis solde cumulé. C’est ce dernier qui révèle les points de tension. Un mois légèrement négatif peut être absorbable si le solde cumulé reste confortable. À l’inverse, plusieurs petits écarts successifs peuvent aboutir à une situation critique.
| Élément suivi | Utilité pour la gestion de trésorerie |
|---|---|
| Encaissements clients | Mesurer la capacité réelle à convertir les ventes en liquidités |
| Décaissements fournisseurs | Anticiper les sorties liées à l’exploitation courante |
| Charges sociales et fiscales | Prévoir les pics de paiement et éviter les retards |
| Solde cumulé | Repérer à l’avance les mois où la trésorerie devient insuffisante |
| Écarts prévisionnel/réel | Corriger les hypothèses et fiabiliser les décisions futures |
La bonne fréquence de mise à jour
Pour une TPE ou une PME stable, une mise à jour mensuelle peut suffire, à condition de contrôler les mouvements bancaires régulièrement. En période de croissance, de tension, de forte saisonnalité ou d’investissement important, un suivi hebdomadaire devient plus pertinent. Certaines entreprises suivent même les flux quotidiennement lorsque leur marge de sécurité est faible.
Un plan figé perd vite son utilité. Chaque retard de paiement, nouveau contrat, dépense imprévue ou changement de délai fournisseur doit être intégré. L’objectif n’est pas de prédire parfaitement l’avenir, mais de réduire l’angle mort financier.
La trésorerie fonctionne comme un point de rencontre entre de nombreux choix du quotidien. Accorder 15 jours de délai supplémentaires à un client, commander plus de stock pour sécuriser une livraison, reporter une relance, accepter un investissement avant un encaissement majeur, tout cela finit par peser sur le même solde. Observer ces arbitrages aide le dirigeant à voir que la liquidité ne dépend pas d’un seul acte, mais d’une suite de décisions commerciales, opérationnelles et financières.
Les indicateurs à suivre pour piloter sans attendre la crise
Les indicateurs de trésorerie servent à repérer les signaux faibles avant qu’ils ne deviennent des urgences. Ils doivent être peu nombreux, suivis régulièrement et compris par les personnes qui prennent les décisions : dirigeant, DAF, responsable administratif, expert-comptable ou équipe financière. Le plus utile reste souvent le plus lisible.
Trésorerie nette, BFR, DSO et DPO
La trésorerie nette correspond généralement aux disponibilités diminuées des dettes financières court terme. Elle donne une lecture immédiate de la marge de sécurité. Le BFR indique le montant immobilisé par le cycle d’exploitation. Lorsqu’il augmente plus vite que l’activité, la tension apparaît souvent rapidement.
Le DSO, ou Days Sales Outstanding, mesure le délai moyen de paiement des clients. Plus il s’allonge, plus les encaissements ralentissent. Le DPO, ou Days Payable Outstanding, mesure le délai moyen de paiement des fournisseurs. Il peut contribuer à équilibrer la trésorerie, à condition de ne pas fragiliser la relation fournisseur ni créer de retard subi.
- Trésorerie nette : niveau réel de liquidités après prise en compte des dettes financières court terme.
- BFR : besoin généré par les stocks, créances clients et dettes fournisseurs.
- DSO : délai moyen d’encaissement des factures clients.
- DPO : délai moyen de règlement des fournisseurs.
- Écart prévisionnel/réel : différence entre ce qui était attendu et ce qui s’est réellement produit.
Les seuils d’alerte à définir en interne
Un indicateur n’a de valeur que s’il déclenche une action. L’entreprise peut définir un seuil de trésorerie minimal, un montant d’encours clients à ne pas dépasser, un niveau maximal de retard ou une alerte lorsque le solde cumulé devient négatif dans les 2 à 3 mois à venir.
Ces seuils doivent être adaptés à l’activité. Une société avec charges fixes élevées aura besoin d’une réserve plus importante qu’une structure très variable. Une entreprise qui dépend de quelques gros clients doit aussi surveiller plus finement les retards de règlement, car un seul impayé peut suffire à déséquilibrer le mois.
Outils et bonnes pratiques pour améliorer durablement la trésorerie
Améliorer sa trésorerie ne revient pas seulement à réduire les dépenses. Il s’agit d’agir sur les délais, la visibilité, les arbitrages et la qualité du suivi. Les outils numériques facilitent ce travail, mais ils ne remplacent pas les règles de gestion.
Centraliser les données et automatiser le suivi
Un tableur bien construit peut suffire au départ, surtout si les flux sont simples. Dès que le volume augmente, un outil de suivi bancaire, un logiciel comptable connecté ou un système de gestion de trésorerie permet de centraliser les comptes, rapprocher les mouvements, suivre les prévisions et analyser les écarts plus vite.
Pour les entreprises multi-banques ou multi-entités, la centralisation devient essentielle. Certains systèmes se connectent à plus de 2000 comptes bancaires ou à 33 banques selon les configurations proposées par les acteurs du marché. L’intérêt n’est pas seulement technique : une information fiable et regroupée améliore la rapidité de décision.
Agir sur les leviers concrets
Les bonnes pratiques les plus efficaces sont souvent simples : facturer rapidement, relancer avant l’échéance, demander des acomptes lorsque c’est possible, négocier les délais fournisseurs, limiter le stock dormant, contrôler les frais bancaires, prévoir les échéances fiscales et placer les excédents sans sacrifier la disponibilité.
En cas d’excédent, l’arbitrage doit rester prudent : un placement monétaire ou une réduction de dette peut être pertinent, mais seulement si l’entreprise conserve suffisamment de liquidités pour ses engagements proches. En cas de tension, mieux vaut anticiper une ligne de crédit, un étalement ou un financement court terme avant que le solde ne devienne critique.
La gestion de trésorerie devient réellement efficace lorsqu’elle est partagée entre les fonctions clés : commerce, achats, production, comptabilité et direction. Chaque décision qui modifie un délai, un stock ou un engagement financier influence le cash. Plus cette logique circule tôt dans l’entreprise, moins la trésorerie est subie.