Comptabilisation d’un logiciel : 205, 613 ou 6156, le bon compte selon le contrat
Un logiciel ne se comptabilise pas toujours de la même façon. Tout dépend de ce que l’entreprise achète réellement, un droit durable, un accès en ligne, une maintenance ou un outil de faible valeur utilisé au quotidien. Le bon réflexe consiste à qualifier le contrat avant de choisir le compte comptable.
En pratique, la comptabilisation logiciel oppose surtout deux traitements, l’immobilisation incorporelle quand le logiciel est acquis pour servir durablement l’activité, et la charge quand l’entreprise paie un service, une location ou un abonnement. Les règles ci-dessous permettent de trancher avec les comptes du PCG et les écritures les plus courantes.
Le premier tri : immobilisation, charge ou service logiciel
La question centrale n’est pas seulement le prix du logiciel, mais aussi le contrôle et la durée d’utilisation. Si l’entreprise acquiert un logiciel autonome, identifiable, utilisable sur plusieurs exercices et générateur d’avantages économiques futurs, il est généralement comptabilisé en immobilisation incorporelle. Le compte de référence est alors le 205 “Concessions et droits similaires, brevets, licences, marques, procédés, logiciels, droits et valeurs similaires”.
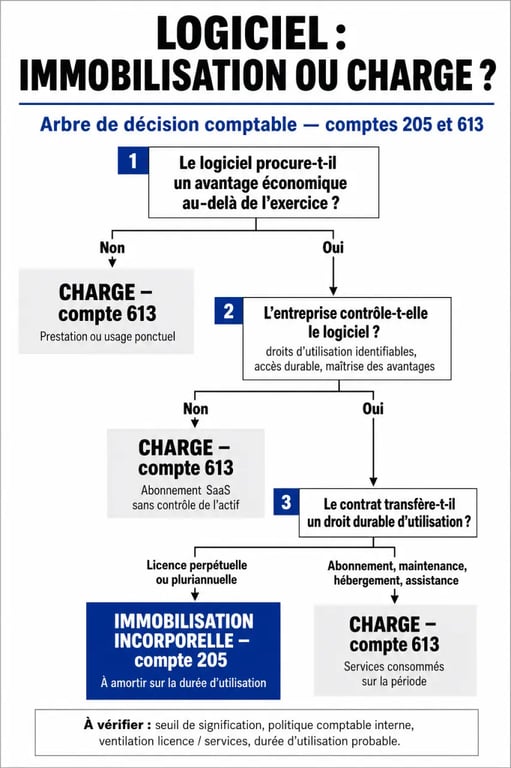
À l’inverse, si l’entreprise ne détient pas réellement le logiciel mais paie un accès à une plateforme hébergée par l’éditeur, on est le plus souvent dans une logique de service ou de location. C’est le cas typique du SaaS : l’utilisateur se connecte à une solution sans acquérir un actif logiciel autonome. La dépense est alors enregistrée en charges, généralement en compte 613.
Une règle simple pour décider
Trois questions suffisent souvent à orienter le traitement. L’entreprise peut-elle utiliser le logiciel au-delà de l’exercice en cours ? Dispose-t-elle d’un droit identifiable, distinct d’une simple prestation ? Le logiciel peut-il continuer à produire des effets économiques si le contrat d’assistance s’arrête ? Si la réponse est oui, l’immobilisation devient probable. Si la réponse est non, la charge est souvent plus adaptée.
Le raisonnement doit suivre la même logique du début à la fin, contrat, droit obtenu, durée d’usage, mode d’hébergement, facturation, puis compte comptable. Une facture intitulée “licence” peut cacher un abonnement annuel non transférable. À l’inverse, un “pack logiciel” peut inclure à la fois un droit d’utilisation, de la maintenance et de la formation. Lire la facture composant par composant permet de ventiler correctement la dépense au lieu de la classer en bloc.
Achat de logiciel et licence : les écritures en immobilisation
Un logiciel acheté ou une licence d’exploitation durable sont généralement enregistrés en immobilisation incorporelle. La comptabilisation se fait pour le coût d’acquisition hors taxes, si la TVA est déductible. Le compte fournisseur d’immobilisations est souvent le 404, tandis que la TVA déductible sur immobilisations est enregistrée en 44562.
| Situation | Compte à utiliser | Traitement comptable |
|---|---|---|
| Logiciel autonome acquis durablement | 205 | Immobilisation incorporelle |
| Licence d’utilisation durable | 205 | Immobilisation puis amortissement |
| TVA sur l’achat immobilisé | 44562 | TVA déductible sur immobilisations |
| Fournisseur d’immobilisation | 404 | Dette fournisseur liée à l’actif |
Exemple d’achat d’un logiciel pour 1 200 euros HT
Pour un logiciel acheté 1 200 euros HT, avec une TVA déductible au taux de 20 %, l’écriture d’acquisition peut être structurée ainsi : débit du compte 205 pour 1 200 euros, débit du compte 44562 pour 240 euros, crédit du compte 404 pour 1 440 euros. Le paiement viendra ensuite solder le compte fournisseur par le crédit de la banque.
Ce traitement convient si le logiciel est bien autonome et utilisé durablement. En revanche, si la facture porte sur un droit d’accès limité à une plateforme, renouvelé chaque année, sans transfert ni contrôle du logiciel, le compte 205 n’est généralement pas le bon choix.
Logiciel préinstallé ou indissociable du matériel
Lorsqu’un logiciel est préinstallé et indissociable d’un équipement informatique, il peut suivre le traitement du matériel. Par exemple, un ordinateur livré avec un système nécessaire à son fonctionnement peut être comptabilisé avec le matériel informatique en compte 2183. L’enjeu est de savoir si le logiciel peut être séparé, valorisé et utilisé indépendamment. S’il ne peut pas l’être, il s’intègre au coût de l’équipement.
SaaS, abonnement et location : le traitement en charges
Le logiciel en mode SaaS repose sur un accès à distance. L’application reste hébergée et administrée par l’éditeur ou le fournisseur. L’entreprise paie une redevance pour utiliser le service, souvent mensuelle ou annuelle. Dans ce cas, la dépense est généralement comptabilisée en compte 613, car elle s’apparente à une location ou à un droit d’accès temporaire.
Règlement ANC 2023-05 sur le plan comptable général : Texte réglementaire officiel modifiant le règlement ANC n° 2014-03 relatif au plan comptable général.
Selon la nature exacte de la facture, certaines entreprises utilisent aussi des sous-comptes de services extérieurs pour suivre plus finement les abonnements numériques. L’important est de garder une méthode cohérente et justifiable, surtout si les montants deviennent significatifs.
Exemple d’abonnement SaaS payé annuellement
Pour un abonnement SaaS de 1 000 euros HT, la facture peut être enregistrée au débit du compte 613 pour 1 000 euros, au débit du compte de TVA déductible sur autres biens et services, généralement 44566, puis au crédit du compte fournisseur 401 pour le montant TTC.
Si l’abonnement couvre deux exercices, il faut rattacher la charge au bon exercice. La partie payée d’avance est enregistrée en compte 486 “Charges constatées d’avance”. Ce point est fréquent pour les abonnements annuels facturés en une seule fois, par exemple de septembre à août.
Maintenance, mises à jour et assistance
La maintenance logicielle, l’assistance technique et les mises à jour courantes sont en principe comptabilisées en charges, souvent en compte 6156. Elles servent à maintenir le logiciel en état de fonctionnement, corriger des anomalies ou garantir l’accès au support.
Une nuance existe lorsque la dépense apporte une amélioration durable, avec de nouvelles fonctionnalités, une extension importante du périmètre d’utilisation ou une capacité accrue. Dans ce cas, une immobilisation complémentaire peut se discuter. Il faut alors distinguer la simple maintenance, qui préserve l’existant, de l’amélioration, qui crée un avantage économique nouveau.
Amortissement, faible valeur et évolutions réglementaires
Un logiciel immobilisé n’est pas passé immédiatement en charge. Il est amorti sur sa durée probable d’utilisation. Les amortissements sont comptabilisés au débit du compte 68111 et au crédit du compte 2805. La durée retenue dépend de l’usage attendu, de l’obsolescence technique et du rythme de renouvellement des outils numériques.
En pratique, la durée d’amortissement est souvent comprise entre 1 et 7 ans, avec des durées de 1 à 3 ans fréquentes pour les logiciels rapidement renouvelés. Le choix doit rester cohérent avec la réalité de l’entreprise. Un ERP structurant n’a pas forcément la même durée d’utilité qu’un petit outil métier très dépendant des mises à jour de l’éditeur.
La tolérance de faible valeur à 500 euros HT
Un logiciel de faible valeur peut être comptabilisé directement en charges lorsque les conditions sont réunies. La tolérance fiscale couramment utilisée vise les biens dont la valeur unitaire n’excède pas 500 € HT. Cette solution simplifie le traitement comptable pour des achats modestes, à condition de ne pas l’utiliser pour contourner l’immobilisation d’un ensemble cohérent de logiciels plus important.
Par exemple, un petit utilitaire acheté ponctuellement pour un montant inférieur à 500 € HT peut être passé en charge. En revanche, plusieurs modules formant une solution complète, achetés séparément mais destinés à fonctionner ensemble, doivent être analysés globalement.
Le point d’attention réglementaire
Le règlement ANC n°2023-05 du 10 novembre 2023, homologué par arrêté du 26 décembre 2023, a contribué à harmoniser le traitement comptable des logiciels et des sites internet à compter du 1er janvier 2024. Un point important à retenir est la suppression de l’amortissement exceptionnel sur 12 mois pour les logiciels. Il faut donc raisonner sur la durée réelle d’utilisation et non appliquer automatiquement un amortissement accéléré.
Tableau pratique des comptes à utiliser
Pour éviter les erreurs d’imputation, le plus efficace est de partir du contrat et de la facture. Une même solution informatique peut combiner achat de licence, hébergement, maintenance, paramétrage et formation. Chaque ligne significative doit être affectée au bon traitement si elle correspond à une nature différente.
| Cas rencontré | Compte probable | Réflexe à adopter |
|---|---|---|
| Achat d’un logiciel autonome durable | 205 | Immobiliser puis amortir |
| Licence logicielle durable | 205 | Vérifier le droit d’utilisation obtenu |
| Abonnement SaaS | 613 | Traiter comme une location ou un service |
| Maintenance et support | 6156 | Passer en charge sauf amélioration majeure |
| Amortissement du logiciel | 68111 et 2805 | Amortir sur la durée d’utilisation |
| Abonnement payé d’avance | 486 | Constater une charge d’avance à la clôture |
| Logiciel indissociable du matériel | 2183 | Inclure dans le coût du matériel informatique |
| Logiciel de faible valeur | Charge | Examiner la tolérance de 500 € HT |
La comptabilisation d’un logiciel devient beaucoup plus sûre lorsque l’on distingue clairement le droit acquis, la durée d’utilisation et les services associés. En cas de facture mixte ou de contrat complexe, mieux vaut documenter le raisonnement retenu. Cela facilite la clôture, sécurise la TVA déductible et limite les reclassements ultérieurs.