Effet domicilié relevé : débit, crédit, facture, comment lire la ligne bancaire ?
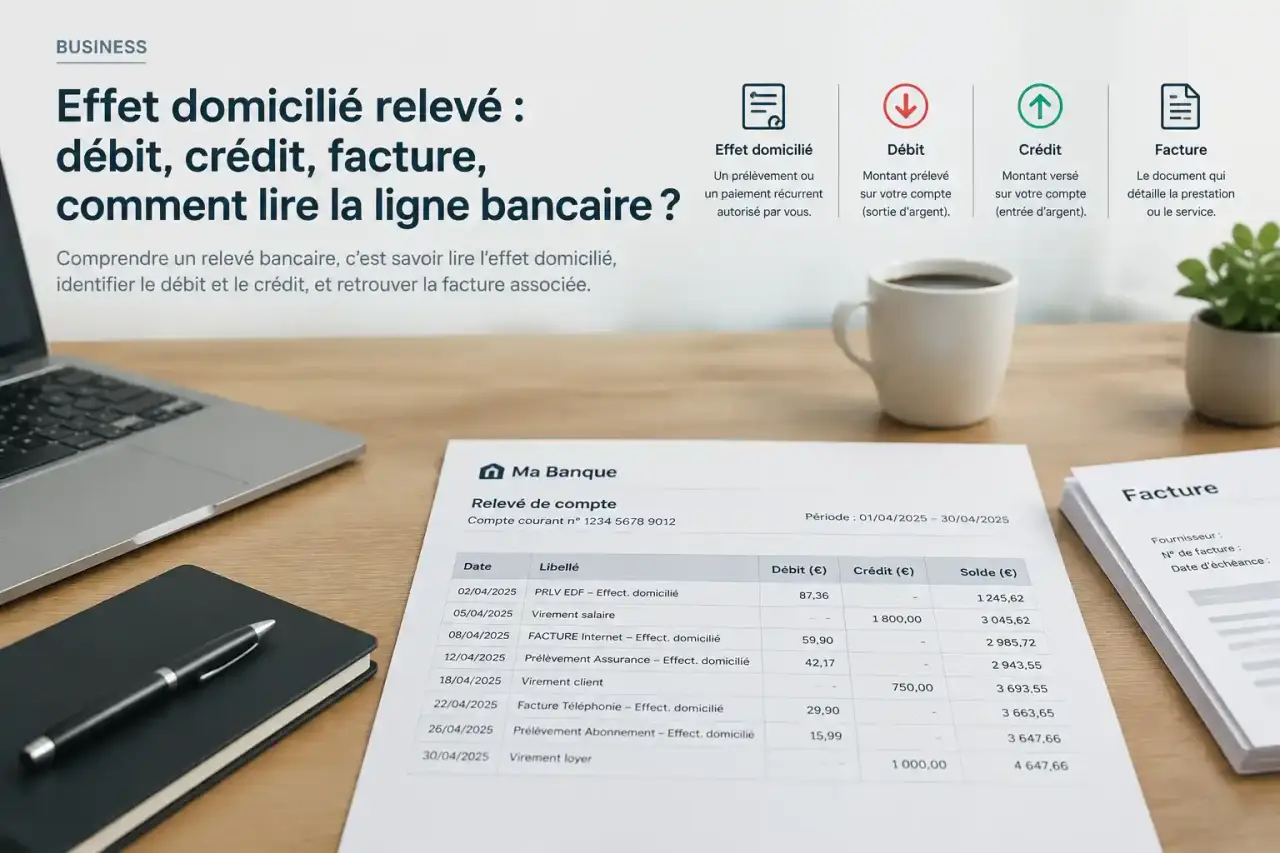
La mention « effet domicilié relevé » sur un relevé bancaire désigne généralement le règlement ou l’encaissement d’un effet de commerce présenté auprès d’une banque désignée. Pour l’entreprise, la priorité consiste à déterminer le sens de l’opération, débit ou crédit, puis à la rattacher à la bonne facture, à son échéance et aux éventuels frais bancaires. Cette ligne ne correspond ni à un simple virement ni à un prélèvement classique : elle s’inscrit dans un circuit commercial formalisé.
Ce que recouvre exactement un effet domicilié relevé
Un effet domicilié est un effet de commerce payable auprès d’une banque domiciliataire. Il matérialise une créance commerciale : un fournisseur attend le paiement d’un client à une date convenue. La domiciliation précise la banque auprès de laquelle le paiement doit être présenté et exécuté.
Quiz sur l’effet domicilié relevé
Testez vos connaissances sur les rôles, le traitement et les conséquences liés à cet effet.
Le terme « relevé » renvoie le plus souvent à un traitement dématérialisé ou automatisé de l’effet. Sur le relevé bancaire, la ligne peut mentionner une référence, un nom de tiers, une date d’échéance ou un libellé abrégé. Elle peut correspondre à un paiement fournisseur si le compte est débité, ou à un encaissement client si le compte est crédité. Le libellé seul ne suffit donc pas : le sens de l’écriture dépend du mouvement constaté sur le compte.
Les acteurs à reconnaître sur les documents
Dans une lettre de change, le tireur est généralement le fournisseur qui émet l’ordre de paiement. Le tiré est le client qui doit payer, tandis que le bénéficiaire reçoit les fonds. Le porteur est la personne ou l’entité qui détient l’effet au moment du paiement. Dans un billet à ordre, le débiteur est aussi appelé souscripteur, puisqu’il promet lui-même de payer le bénéficiaire.
La banque n’est pas le créancier commercial. Elle intervient comme intermédiaire du paiement. L’avis de domiciliation sert à informer les parties ou à recueillir l’accord nécessaire pour que la banque traite l’effet présenté à l’échéance.
Lettre de change, billet à ordre, LCR et BOR : ne pas les confondre
Les deux principaux effets de commerce sont la lettre de change, aussi appelée traite, et le billet à ordre. Les sigles LCR et BOR désignent leurs formes relevées, conçues pour faciliter le traitement bancaire. La différence principale tient à l’initiative du paiement : dans un cas, le créancier donne un ordre au débiteur ; dans l’autre, le débiteur formule lui-même une promesse de paiement.
| Instrument | Logique de paiement | Version relevée | Usage à retenir |
|---|---|---|---|
| Lettre de change | Le créancier donne au débiteur l’ordre de payer à l’échéance. | LCR, lettre de change relevé | Le fournisseur organise le recouvrement de sa créance. |
| Billet à ordre | Le débiteur promet de payer le bénéficiaire. | BOR, billet à ordre relevé | Le client formalise son engagement de paiement. |
| Virement | Le débiteur ordonne ponctuellement un transfert de fonds. | Sans objet | Paiement direct sans effet de commerce. |
| Prélèvement | Le créancier déclenche le débit selon une autorisation. | Sans objet | Encaissement récurrent ou ponctuel autorisé. |
Une LCR ou un BOR n’est donc pas une catégorie supplémentaire de facture. Il s’agit d’une modalité de règlement de la facture. Cette distinction évite une erreur fréquente en comptabilité : enregistrer la ligne bancaire comme une nouvelle charge alors qu’elle solde une dette fournisseur déjà comptabilisée.
Du bon de commande au débit bancaire : le circuit de l’effet
Le processus commence par une vente ou un achat facturé, avec un paiement prévu à terme. L’effet reprend notamment le montant nominal, l’échéance, les parties concernées et les coordonnées de la banque domiciliataire. Il est ensuite présenté dans le circuit bancaire, souvent quelques jours avant l’échéance selon les modalités prévues.
- Le fournisseur émet une facture et la créance est enregistrée.
- Une lettre de change ou un billet à ordre est établi, puis domicilié auprès de la banque du débiteur.
- Le client vérifie l’échéance, la référence et la provision disponible sur son compte.
- À l’échéance, la banque débite le compte du débiteur et transmet les fonds dans le circuit d’encaissement.
- Le fournisseur constate le crédit et rapproche l’encaissement de sa facture client.
Pourquoi surveiller l’échéance pour piloter la trésorerie
Les échéances d’effets doivent être suivies avant le jour du débit. Un calendrier regroupant les LCR, les BOR, les prélèvements, les salaires et les encaissements attendus fait apparaître les tensions de trésorerie à venir. Pour chaque effet, il est utile de suivre le montant nominal, la date de valeur, le statut accepté ou en attente et la référence de facture. L’entreprise peut ainsi anticiper ses sorties plutôt que les découvrir sur le relevé bancaire.
Encaisser, endosser ou escompter avant l’échéance
Le créancier peut conserver l’effet jusqu’à son échéance pour être payé à la date prévue. Il peut aussi l’endosser, c’est-à-dire transférer son bénéfice à un tiers. Enfin, l’escompte lui permet d’obtenir des fonds avant l’échéance auprès d’une banque. En contrepartie, celle-ci déduit des commissions et des intérêts d’escompte. Cette avance améliore la liquidité immédiate, mais diminue le montant effectivement encaissé.
Justifier une ligne sur le relevé et la rapprocher de la facture
Face à une ligne « effet domicilié », commencez par déterminer son sens. Un débit indique en principe un règlement effectué par votre entreprise, souvent associé à une facture fournisseur. Un crédit correspond plutôt à l’encaissement d’une créance client. Cette première lecture doit être complétée, car le montant peut couvrir plusieurs factures ou être diminué de frais bancaires.
Une méthode de rapprochement fiable
Recherchez d’abord la référence indiquée sur le relevé. Comparez ensuite la date de l’opération avec l’échéance mentionnée sur les factures ou dans le portefeuille d’effets. Vérifiez le tiers, le montant et les éventuelles déductions. Une faible différence inexpliquée peut correspondre à des frais bancaires. Une différence plus importante peut révéler un règlement partiel, un regroupement de factures ou une erreur d’affectation.
- Conservez le relevé bancaire portant le débit ou le crédit.
- Joignez la ou les factures concernées ainsi que leur échéancier.
- Archivez l’avis de domiciliation, le relevé LCR ou BOR et l’avis de crédit lorsqu’ils existent.
- Identifiez séparément les commissions, les intérêts et les frais de rejet.
- Documentez l’affectation retenue lorsqu’un paiement couvre plusieurs factures.
En comptabilité, la facture fournisseur crée une dette ; le débit bancaire vient la régler. Pour une facture client, le crédit bancaire vient éteindre la créance. L’écriture précise dépend du plan de comptes et de l’organisation interne. Le principe reste toutefois le même : ne pas confondre le règlement avec la facture d’origine et ne pas intégrer les frais bancaires au montant de l’achat ou de la vente.
Frais, impayés et limites à anticiper
Le traitement d’un effet domicilié peut entraîner une commission d’encaissement ou de traitement. En cas d’escompte, des intérêts s’ajoutent au coût du service, puisque la banque avance les fonds avant l’échéance. Des frais peuvent aussi apparaître lors d’un incident de paiement. Certaines commissions restent dues même lorsque l’effet revient impayé.
Quand l’effet ne peut pas être payé
Si la provision est insuffisante, si l’effet est contesté ou si les conditions de paiement ne sont pas réunies, l’effet peut être rejeté. Le fournisseur ne reçoit alors pas les fonds attendus et doit engager les démarches de recouvrement appropriées. Le client doit, de son côté, régulariser rapidement la situation avec son créancier et sa banque pour limiter les frais, les retards et la dégradation de la relation commerciale.
L’effet domicilié apporte de la traçabilité, une date de paiement clairement fixée et une possibilité de financement avec l’escompte. En contrepartie, il demande une gestion rigoureuse : références exactes, suivi des échéances, provision disponible et rapprochement bancaire documenté. Une ligne bancaire correctement justifiée devient ainsi un outil de suivi des dettes, des créances et de la trésorerie, plutôt qu’un libellé à traiter dans l’urgence.